
直接リチウム抽出の世界市場規模は2035年までにCAGR13.64 %で拡大する見通し
市場概要
直接リチウム抽出(DLE)市場の規模
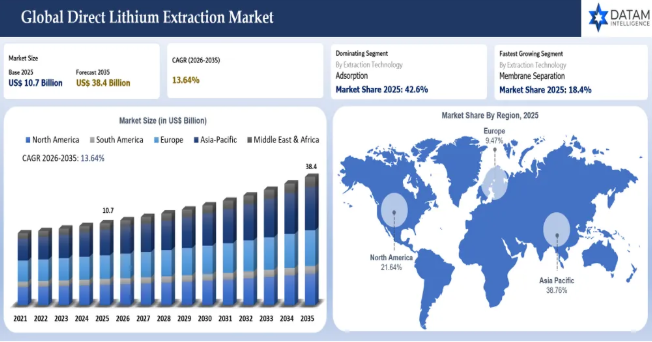
世界の直接リチウム抽出(DLE)市場は、2025年に107億米ドルに達し、2035年までに384億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)13.64%で成長すると見込まれています。
この市場の拡大は、地熱やその他のリチウムを豊富に含む塩水に焦点を当てたDLEプロジェクトの開発が進んでいることに支えられています。米国エネルギー省(DOE)が指摘しているように、DLEは従来のリチウム採掘プロセスと比較して、リチウム1トンあたりの水使用量を99%削減でき、より高いリチウム抽出率を実現し、抽出時間を短縮し、設置面積を小さく抑えることができます。さらに、2026年4月、米国エネルギー省(DOE)は、地熱発電と組み合わせた鉱物抽出技術など、国内の重要素材生産に向けた先進技術を支援するため、6,900万米ドルの資金提供を発表しました。2026年5月、エラメット社によると、同社のアルゼンチンにあるセンテナリオ工場は2025年に操業を開始し、同社の施設は、電気自動車用バッテリー向けに特別に設計された炭酸リチウムを生産するためにダイレクト・リチウム抽出技術を採用した世界初の産業施設となりました。さらに、エラメット社は、2035年までにスコープ1および2の絶対排出量を2023年比で42%削減し、スコープ3の排出原単位を31%削減することを目指しています。これらの動きは、環境負荷の低いリチウム生産に向けた業界のさらなる発展を示しています。
リチウム塩水部門、特にアルゼンチンのリチウムに富む鉱床において、DLE技術の導入において戦略的パートナーシップが極めて重要な役割を果たしています。ナスダックによると、2025年12月、アルゼンチン・リチウム・アンド・エナジー社は、DLE技術の開発企業である西安蘭神新材料科技有限公司と、アルゼンチンのリンコン・ウェスト・リチウム塩水プロジェクトに関する覚書(MOU)を締結したと発表しました。本合意に基づき、Lanshen社は、独自開発のDLEシステム、パイロットプラント技術、エンジニアリング、プロセス設計、および実現可能性調査段階における設備開発を提供することになります。本プロジェクトは、電池用炭酸リチウムプラントとして年間5,000トンの生産能力を想定しており、将来的には年間15,000~20,000トンまで拡張する可能性があります。Lanshen社の技術では、リチウムに選択的に結合するイオン交換樹脂が使用されています。
直接リチウム抽出(DLE)市場の主なポイント
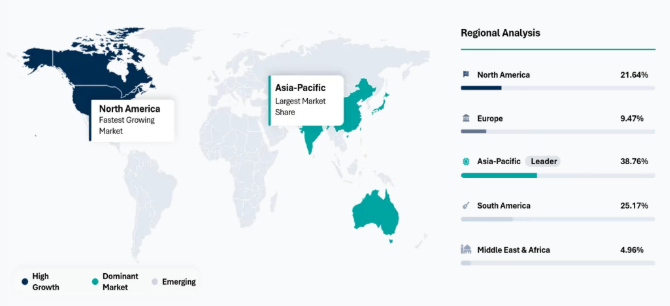
2025年には、アジア太平洋地域が世界売上高シェアの38.76%を占め、市場を牽引しました。同地域における成長は、過去2年間にわたり年間約25%のペースで増加している世界のリチウム需要に後押しされています。
2025年には、リチウムイオン電池の製造がすべての用途セグメントの中で首位を占め、DLE市場全体の68.5%を占めました。この需要は、2025年に1.5 TWhを超え、前年比35%以上の成長率を示す世界的な電池消費量によって牽引されています。
LanshenとArgentina Lithiumの提携は、当初の年間生産能力を5,000トンとし、将来的には年間15,000~20,000トンまで拡張することを目指しています。同様に、Lilac Solutionsは、2028年までに年間5,000メートルトンを生産するグレートソルト湖のDLEプラントを建設するため、米国エネルギー省(DOE)から1億米ドルの資金調達を確保しました。
DLEプロセスは、従来型の蒸発法と比較して、リチウム1トンあたりの水使用量を最大99%削減できます。導入を加速させるため、米国エネルギー省(DOE)は2026年4月、地熱発電と組み合わせた鉱物抽出を支援するため、6,900万米ドルの資金提供を発表しました。
また、特に米国では、先進的な鉱物抽出法や、リチウム回収と地熱エネルギーを統合した技術を対象とした資金提供イニシアチブを通じて、DLE技術の商業化を促進するための政府の取り組みも増加しています。
直接リチウム抽出(DLE)市場の未開拓領域と投資機会
商業規模でのDLE導入:パイロット規模や実証規模ですでに実証済みの技術の大規模な商業化は、リチウムの確実かつ効率的な抽出ソリューションを見出す上で、大きな投資機会を提供します。
非在来型の塩水資源:リチウム産業において従来とは異なる、地熱、油田、その他の塩水源の探査には潜在的な可能性があります。
塩水に特化したDLE技術:高度な吸着剤、膜、イオン交換材料の開発は、重要な技術開発および投資の機会をもたらします。
統合型リチウム生産プロジェクト:これには、DLEと濃縮、精製、そして電池グレードの炭酸リチウムまたは水酸化リチウムへの転換を統合したプロジェクトが含まれます。
環境負荷が低くエネルギー効率に優れた抽出:水使用量、化学薬品の使用量、エネルギー集約度、および廃棄物を削減するあらゆる技術は、より持続可能なリチウム生産に向けた優れた選択肢となります。
直接リチウム抽出(DLE)市場の購入者の意思決定基準
リチウム生産者、鉱山業者、化学企業、エネルギー企業、開発業者からなる直接リチウム抽出(DLE)技術の購入者は、DLE技術を評価する際にいくつかの基準を考慮しています。これには、高いリチウム抽出率、選択性、製品品質、拡張性、および操業の経済効率が含まれます。リチウム含有量、マグネシウム対リチウム比、カルシウムの存在、その他の不純物がプロセスの性能に影響を与える可能性があるため、特定の種類の塩水に対する技術の適合性は特に重要です。その他に考慮される要因としては、水およびエネルギーの使用量、試薬、環境特性、技術開発レベル、商業実績、資金調達、およびサプライヤーからの技術サポートなどが挙げられます。
主要な購入者の意思決定基準
リチウム回収率
リチウム選択性および不純物除去率
塩水組成との技術的適合性
運転コストおよび資本コスト
拡張性と処理能力
技術の成熟度および商業実績
水およびエネルギー消費量
バッテリーグレードの製品品質
環境および規制への準拠
サプライヤーの技術的専門知識およびサポート
注目企業
注目企業には、エラメット(Eramet)、ライラック・ソリューションズ(Lilac Solutions)、スタンダード・リチウム(Standard Lithium)、インターナショナル・バッテリー・メタルズ(IBAT)が含まれます。これらの企業は、活発なリチウム資源プロジェクトや技術開発に支えられ、先進的なDLEプラットフォームを確立しているか、あるいは商業規模での展開に向けて進展を遂げています。エラメットはセンテナリオ(Centenario)事業を通じて工業規模のDLEを実証しており、ライラック・ソリューションズは複雑な塩水向けのイオン交換型DLEを推進しています。「クエスチョンマーク」には、エナジーX、SLB、E3リチウム、およびサンレジン・ニューマテリアルズ株式会社が含まれます。これらの企業は、DLE技術における優れた能力とプロジェクトのパイプラインを有していますが、依然として商業展開を拡大し、より広範な市場への浸透を図っている段階にあります。
潜在的な企業
潜在的な企業には、アルベマール・コーポレーションやリオ・ティントが含まれます。これらの企業は、リチウム資源、加工、採掘において相当な能力を有しており、既存の産業インフラを活用してDLEの商業化に参加することが可能です。しかし、これらの企業の競争上の位置づけは、純粋なDLE技術というよりは、確立されたリチウム抽出・加工事業とより強く結びついているため、DLEが商業的に定着するにつれて、潜在的な成長の立場に置かれることになります。後発グループには、エクソンモービルやバルカン・エナジー・リソーシズが含まれます。これらの企業のDLE活動は戦略的に重要ではありますが、広範なDLE技術の商用化というよりは、特定の資源プロジェクトや統合型エネルギープロジェクトに集中したままとなっています。
推進要因:高品位の従来型リチウム資源の入手可能性が低下していることから、生産者は直接リチウム抽出技術の採用を迫られています。
容易に採掘可能な高品位の従来型リチウム資源の供給が減少していることから、生産者が低品位で化学的に複雑な塩水からリチウムを回収しようと試みる中、直接リチウム抽出(DLE)の重要性がますます高まっています。国際エネルギー機関(IEA)によると、リチウム産業は今後ますます集中化が進むと予想されており、そのため、増大する電池需要を満たすために新たな供給源を開発する必要があります。こうした状況により、企業は、従来の蒸発法では経済的に採算が取れない地熱、油田、低濃度塩水などの非在来型資源の利用を検討するようになっています。DLE技術は、長期にわたる蒸発によるリチウム濃縮に頼るのではなく、塩水からリチウムを選択的に直接回収することで、この制約に対処します。
リチウム生産の費用対効果を向上させるべきという圧力が高まる中、塩水からの抽出やダイレクト・リチウム抽出(DLE)プロセスなど、より手頃なリチウム抽出法への関心が高まっています。『Advanced Energy Materials』誌によると、2025年7月、アルゴンヌ国立研究所の研究者らによって、未使用リチウムおよびリサイクルリチウムの技術経済評価に関する研究が実施されました。その結果、電池に適した炭酸リチウムや水酸化リチウムを生産する最も安価な方法は、塩水抽出とダイレクト・リチウム抽出(DLE)であり、そのコストは約3.39~6.20米ドル/kgであることが示されました。一方、鉱石を原料とする方法やリサイクルなどの他の方法では、コストが4.17~53.41米ドル/kgとなっています。また、研究者らは、チベットにある年間5万トンの炭酸リチウムを生産する商業用直接リチウム抽出(DLE)施設についても評価を行い、35年間の稼働期間中に塩水中のリチウム含有量が780 mg/Lから36 mg/Lへと減少すると推定されました。
制約要因:化学組成が異なる塩水からリチウムを選択的に抽出することの複雑さ
直接リチウム抽出(DLE)の普及を制限する主な課題の一つは、塩水中に競合するイオンや不純物が異なる濃度で含まれている場合、高いリチウム選択性を維持することが困難であるという点です。DLEプロセスでは、リチウムを選択的に回収する前に、塩水に溶解しているマグネシウム、カルシウム、ナトリウム、カリウム、シリカ、鉄、その他多くの物質といった変数を考慮に入れる必要があります。このような能力の開発の必要性は、2026年に米国エネルギー省(DOE)が実施したグレートソルト湖プレパイロットプロジェクトを通じて強調されました。同プロジェクトは、同一の塩水流からリチウム、カリウム、マグネシウムを回収することを目的としています。
リチウムを含む塩水の複雑な化学的性質は、リチウムを選択的に抽出し、電池グレードの製品を製造する上で、多くの技術的課題をもたらしています。2025年2月、『MDPI Membranes』誌によると、科学者たちは、直接リチウム抽出(DLE)によって生成されたLiClの複合溶液の精製について分析を行いました。この複合溶液のリチウム濃度は0.1%未満であり、Na、K、Mg、Caなどの不純物も含まれていたため、Li₂CO₃またはLiOHの生成を進める前に、溶液をリチウム濃度1%まで濃縮する必要がありました。電気透析の過程で、研究者らはマグネシウムの除去率が99.8%、カルシウムの除去率が98.0%、リチウムの回収率が96~99%であることを確認しました。しかしながら、この精製プロセスでは、電気透析中に20.28~27.33 kWh/kg Li、膜電解中に22.21~33.46 kWh/kg Liという相当なエネルギーを消費しました。また、この研究では、最も優れた膜を用いた場合でも、膜電解プロセスにおけるリチウム回収率の上限はわずか14.43%にとどまることが判明し、DLEリチウム溶液からリチウムを精製することの難しさが浮き彫りになりました。
直接リチウム抽出(DLE)市場の地域別浸透状況
米国の直接リチウム抽出(DLE)市場の概況
米国は、リチウム技術開発者の強力なエコシステム、豊富な非在来型リチウム資源、重要鉱物サプライチェーンに対する政府の支援、および国内生産のバッテリーグレードリチウムに対する需要の高まりにより、北米の直接リチウム抽出(DLE)市場において支配的な地位を占めています。ユタ州、アーカンソー州、カリフォルニア州、ネバダ州などの地域でリチウムを豊富に含む塩水が利用可能であることは、DLE技術が従来の硬岩鉱法や蒸発法に基づく生産を超えて拡大する機会を提供しています。また、米国政府は、海外のサプライチェーンへの依存度を低減するため、国内でのリチウム生産をますます優先しています。
実績のあるDLE技術の戦略的買収により、米国市場における先進的なリチウム抽出ソリューションの商業化と統合が加速しています。2025年9月、米国を拠点とする水処理および重要鉱物技術企業であるAquatech社は、Koch Industries傘下の米国技術・エンジニアリング企業であるKoch Technology Solutions(KTS)社のダイレクト・リチウム抽出(DLE)事業を買収しました。この買収により、KTSの「Li-Proリチウム選択的吸着(LSS)」技術、知的財産、ライセンス、契約、および進行中のリチウムプロジェクトがアクアテックの「PEARL」技術プラットフォームに移管され、リチウムの抽出、精製、精製を網羅する統合ソリューションが構築されました。Li-Pro技術は、実証プラントにおいて12,000サイクル以上の稼働を完了し、平均リチウム回収率は95%を超えています。一方、Aquatechが米国で初めて取得した商業ライセンスは、年間22,500トンの生産能力を持つサウスウェスト・アーカンソー・リチウム・プロジェクトを支えています。
日本の直接リチウム抽出(DLE)市場の見通し
日本は、先進的な電池製造エコシステム、強力な技術力、そして重要鉱物の安定供給確保への注目の高まりにより、アジア太平洋地域の直接リチウム抽出(DLE)市場において主要なプレーヤーとして台頭しつつあります。日本は中国やオーストラリアに比べ国内のリチウム資源は限られていますが、大規模な下流の電池産業と輸入リチウムへの依存度の高さが、代替的な抽出・供給技術への投資を後押ししています。世界的なリチウム需要の力強い伸びが、この戦略的重要性をさらに高めています。国際エネルギー機関(IEA)の報告によると、2025年の世界の電池需要は1.5 TWhを超え、35%以上増加した一方、リチウム需要は過去2年間で年率約25%の伸びを示しました。
独自のDLE技術への戦略的投資により、国境を越えた技術移転が強化され、選択的なリチウム回収ソリューションの商用化が加速しています。2025年10月、日本の水処理・環境エンジニアリング企業である栗田工業株式会社は、英国のろ過・膜技術企業であるエヴォーブ社との戦略的提携を推進し、エヴォーブ社のダイレクト・リチウム抽出(DLE)技術の全世界における独占的使用権を取得することを目的とした投資を行いました。この提携は、塩水からのリチウム回収に向けたエヴォーブ社のDLE技術の商用化に焦点を当てており、同技術は高選択性によるリチウム抽出と資源回収を支援することを目的としています。
主要企業・市場シェア
ダイレクト・リチウム抽出(DLE)市場の競争環境
技術の差別化:競争は、リチウム抽出率、選択性、抽出速度、不純物の除去率、および様々な塩水との適合性といった観点における、各技術の差別化能力に基づいています。
商用化とスケールアップ:主要企業は、パイロットおよび実証段階を超えた開発を通じて商用化へと進めており、拡張性と信頼性の高い運用が競争力の重要な要素となっています。
戦略的提携と投資:各社は、塩水資源へのアクセスと資金調達を確保するため、リチウム生産者、資源開発業者、エネルギー企業、投資家との提携を進めています。
非在来型塩水への拡大:地熱、油田、その他の非塩湖塩水を活用するソリューションが普及しつつあり、抽出や不純物除去における独自の能力を通じて差別化を図っています。
コストと持続可能性の最適化:効率的な回収率と製品品質を維持しつつ、水、エネルギー、化学薬品の使用量を最小限に抑えることが、競争優位性の基盤としてますます重要になっています。
直接リチウム抽出市場の主要企業
Sunresin New Materials Co., Ltd.
Eramet
Lilac Solutions
International Battery Metals (IBAT)
EnergyX
Standard Lithium
SLB
E3 Lithium
Albemarle Corporation
ExxonMobil
Rio Tinto
Vulcan Energy Resources
直接リチウム抽出市場の最近の動向
2026年9月 – ローレンス・バークレー国立研究所:モレキュラー・ファウンドリーの科学者たちは、リチウム溶液からマグネシウムを選択的に抽出できるポリオキソニオブ酸塩の分子「スポンジ」を開発しました。この新技術により、リチウム含有量を維持しつつ、1分以内に溶液中のマグネシウムの99.9%を除去することができました。
2026年8月 – ライラック・ソリューションズ:ライラック・ソリューションズは、DLE技術を用いて電池用炭酸リチウムの生産を可能にする「グレートソルトレイク・リチウム」プロジェクトに対し、米国エネルギー省から1億ドル相当の助成金を受け取りました。
2026年7月 – エラメット:エラメットは、同社のリチウムプラント「センテナリオ」の生産量が着実に増加しており、2026年6月時点での生産量が定格能力の約90%に達したと発表しました。これは、DLE技術を用いたリチウム生産のさらなる商業化に向けた取り組みを後押しするものです。
2026年6月~7月 – E3 Lithium:カナダ政府は、E3 Lithiumの第3フェーズ実証施設およびクリアウォーター・プロジェクトの実現可能性調査に対し、最大3,650万カナダドルの返還不要な資金援助を約束するとともに、Tees Valley Lithium社との提携を進め、電池用グレードの水酸化リチウムの精製に取り組みました。
2026年6月 – EnergyX:米国陸軍は、米国国内のリチウム処理能力を拡大するため、レッドリバー陸軍補給基地内にリチウム処理プラントを建設する条件付き長期リース契約をEnergyX社に授与しました。
DATAMが独自に提供するサービス
吸着、イオン交換、溶媒抽出、膜分離、電気化学的抽出などに焦点を当てたDLE技術のベンチマーク評価。
サラール(塩湖)の塩水、地熱塩水、油田塩水、海水塩水など、各水源ごとの評価。
抽出技術からリチウムの回収・精製、さらには電池用リチウム化学製品製造に至るまでの技術と用途のマッピング。
パイロット規模プロジェクト、実証規模プロジェクト、商業規模プロジェクト、合弁事業、投資、技術進歩など、すべてのDLEプロジェクト/活動を詳細にモニタリングいたします。
主要なDLE技術プロバイダー/リチウム生産者について、技術の強み、プロジェクトのパイプライン、実施された取り組み、および商業化活動を分析し、競合環境を徹底的に分析いたします。
【目次】
-
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データソースからのデータポイント
- 市場の概要
- 地域別の概要
- 定義と概要
市場動向影響要因推進要因電気自動車やエネルギー貯蔵システムによるリチウム需要の急増が、より迅速かつ拡張性の高いリチウム生産技術へのニーズを牽引しています。高品位の従来型リチウム資源の入手可能性が低下していることから、生産者は直接リチウム抽出(DLE)技術の採用を進めています。従来の蒸発法と比較してリチウム回収率が高く、抽出サイクルが短いことから、DLE技術の採用が加速しています。制約要因化学組成が異なる塩水からリチウムを選択的に抽出することの複雑さ。DLE技術の大規模な商業運用実績が限られているため、投資家やリチウム生産者にとって、性能面および資金調達可能性に関するリスクが生じています。特定のDLEプロセスにおける高いエネルギーおよび化学物質の要件。機会リチウムを豊富に含む地熱および油田塩水資源の拡大バッテリーグレードのリチウムに対する世界的な需要の拡大先進的な吸着、イオンシーブ、溶媒抽出、および膜技術の商用化動向選択的かつ高回収率のDLE技術への移行閉ループ式塩水管理および再注入の採用拡大抽出現場におけるバッテリーグレードのリチウム生産への注目の高まり影響分析業界分析地政学的およびサプライチェーンのリスクサプライチェーンの制約原材料の調達貿易政策の変更社会および患者中心の要因淡水の確保や地下水への影響に関する地域社会の懸念透明性のある環境モニタリングと情報開示への需要地域雇用および経済発展への恩恵経済的要因リチウム価格の上昇およびバッテリーグレードのリチウムに対する需要の拡大商業規模のDLE施設における多額の初期投資要件国内の重要鉱物プロジェクトに対する政府資金の増加価格分析価格透明性の動向プレミアム製品とジェネリック製品の価格比較償還モデルの変化規制分析政策の更新コンプライアンスの現状規制の執行抽出技術別はじめに市場規模分析および前年比成長率分析(%)、抽出技術別市場魅力度指数、抽出技術別吸着イオン交換溶媒抽出膜分離電気化学的抽出その他の技術塩水源別はじめに市場規模分析および前年比成長率分析(%)、塩水源別市場魅力指数、塩水源別塩湖/サラール(塩原)の塩水地熱塩水油田塩水海水ブラインその他のリチウム含有ブライン
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- リチウムイオン電池製造
- セラミックスおよびガラス製造
- 潤滑油およびグリース
- 空気処理
- 医薬品およびヘルスケア
- 冶金用途
- その他の用途
- はじめに
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10363
- ベルト駆動アクチュエータの世界市場
- ナノテクノロジー薬物送達の世界市場規模は2035年までにCAGR 11.3%で拡大する見通し
- ノミ及びダニ対策製品市場:グローバル予測2025年-2031年
- タッチインターフェースモジュールの世界及び日本市場2026年:種類別(インセル技術、オンセル技術、その他)
- 股関節用ポジショナーの世界及び日本市場2026年:種類別(横向き股関節ポジショナー、前向き股関節ポジショナー)
- 食器洗い機用洗浄ポンプの世界及び日本市場2026年:種類別(ACポンプ、DCポンプ)
- 世界のLNGバンカリング市場(2026~2033):市場規模、シェア、動向分析
- ラベル用剥離紙の世界及び日本市場2026年:種類別(グラシン、クレイコートクラフト、機械光沢紙、PEコート紙、その他)
- 2,3-ヘキサンジオン(CAS 3848-24-6)の世界市場2020年~2025年、予測(~2030年)
- 世界のX線検出器市場規模/シェア/動向分析レポート:種類別、携帯性別、 用途別、地域別(~2033年)
- 世界のパルミチン酸レチニル市場
- 条件付きアクセスシステム(CAS)市場レポート:ソリューションタイプ(スマートカードCAS、カードレスCAS)、アプリケーション(テレビ放送、デジタルラジオ、インターネットサービス)、地域別 2024-2032