
世界の高炉市場規模/シェア/動向分析レポート:炉種類別、技術別、炉容量別、構成部品別、操業形態別、用途別、地域別(~2031年)
市場概要
高炉市場の規模と概要
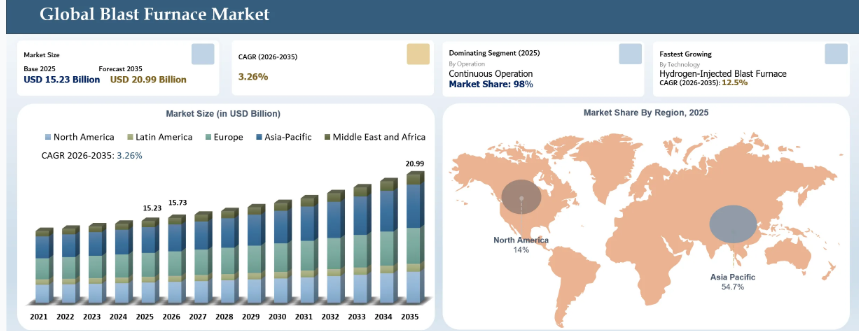
世界の高炉市場は2025年に152.3億米ドルに達し、2035年までに209.9億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)3.26%で成長すると見込まれています。市場の需要は、一次鉄鋼生産能力への継続的な投資と密接に関連しています。OECDの『Steel Outlook 2026』によると、2025年の世界の製鉄能力は過去最高の2,445.1百万トンに達しました。そのうちアジアのシェアは1,658.6百万トンで、これは世界の生産能力の約67.8%に相当します。さらに、OECDの推計によると、2026年から2028年にかけて、アジアでは建設中の追加生産能力が2,430万トン、計画中の追加生産能力が5,970万トンあり、合計で8,400万トンに達すると見込まれています。そのうち3,180万トンはインドによるものとなる可能性があります。2026年5月、フィナンシャル・タイムズ紙によると、インドは石炭を原料とする鉄鋼生産能力の世界的な拡大に大きく寄与しています。OECDの報告書では、特にアジアの新興国において、大容量の高炉の設置が依然として進められていることも指摘されています。
AIやデジタル技術の活用により、高炉の近代化のスピードが加速し、メーカーはプロセスの効率を高め、操業コストを削減できるようになりました。2026年6月、『チャイナ・デイリー』によると、中国の鉄鋼メーカーである宝鋼(Baosteel)は、AI技術を活用して第1高炉のプロセスをデジタル化しています。1985年に稼働を開始したこの高炉は、生産能力が4,000 m³を超え、約1,510°Cの温度で稼働可能です。このプロセスの完了後、宝鋼の宝山拠点にある4基の高炉すべてがAI対応となる予定です。AI技術の導入により、高炉1基あたり年間1,000万元(148万米ドル)以上のコスト削減が見込まれるほか、溶銑1トンあたりの二酸化炭素排出量を5kg削減できると推定されており、高炉製鉄におけるスマート技術の採用が拡大していることが浮き彫りになっています。
高炉の近代化とAIを活用した製鉄における未開拓の機会
2026年8月、米国エネルギー省(DOE)は、オハイオ州にあるクリーブランド・クリフス社のミドルタウン工場における10億米ドルの近代化投資を支援するため、5億米ドルの助成金を交付すると発表しました。これは、米国の高炉近代化および製鉄エコシステムにとって大きな機会となります。投資額の大部分は、同工場の主要な石炭焚き製鉄炉の再建およびアップグレードに充てられ、プロジェクト全体では、高炉の最適化とエネルギー効率の向上に向けたAIの導入も行われます。その他の投資分野には、製鋼所のプロセスガスを電力に変換する敷地内施設や、産業副産物を地域のインフラ向けコンクリート材料に変換する追加工事が含まれます。この投資により、2,300人の雇用が守られ、国内の鉄鋼生産が強化されることが期待されるほか、国内生産の鉄鋼への継続的な供給を通じて、自動車、HVAC、家電、鉄鋼流通などの下流産業にも恩恵がもたらされる見込みです。
この投資は、ミドルタウン・ワークスの直接的な受益者であり運営主体であるクリーブランド・クリフス社に、とりわけ高炉の改修、高炉効率の向上、AIを活用したプロセス最適化、高炉ガスの利用、および製鋼プロセスの近代化を通じて、主にビジネスチャンスをもたらすものです。米国エネルギー省(DOE)からの5億米ドルの助成金は、総額10億米ドルの投資のうち、政府が支援する部分を占めています。対照的に、残りの投資はより広範な近代化の範囲を支援するものであり、DOEによって開示された金額ごとに個別に配分されているわけではありません。ハネウェル、シーメンス、ABB、エマソンなど、AIやプロセス最適化に携わる企業や産業用サプライヤーは、自動化や高炉制御の要件から恩恵を受ける可能性があります。また、RHIマグネシタ、ベスビウス、カルデリスなどの高炉・耐火物サプライヤーは、高炉の改修や耐火物のアップグレードからビジネスチャンスを得られる可能性があります。エア・リキード、リンデ、GEヴェルノバ、シーメンス・エナジーといった産業用ガスおよびエネルギー機器企業は、プロセスガスの利用や発電インフラから恩恵を受ける可能性があります。一方、ベクテル、フルーア、ジェイコブス、バーンズ・アンド・マクドネルといったエンジニアリングおよび建設会社は、プロジェクトのエンジニアリング、建設、プラントの近代化においてビジネスチャンスを得られるでしょう。また、このプロジェクトは、国内の鉄鋼供給をミドルタウン・ワークスに依存している、自動車、HVAC、家電、鉄鋼流通セクターの鉄鋼消費企業にも間接的な恩恵をもたらします。
高炉市場の主なポイント
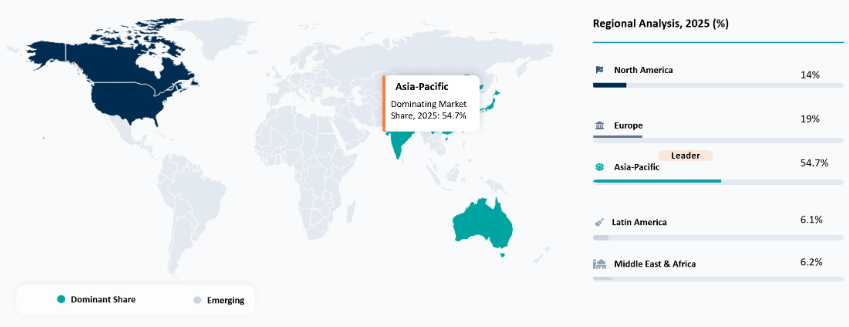
2025年にはアジア太平洋地域が54.7%のシェアで市場を支配し、次いで欧州が19%、北米が14.0%となりました。
水素注入式高炉は、最も急成長している技術セグメントであり、2026年から2035年にかけて年平均成長率(CAGR)12.5%で拡大する見込みです。2025年には、連続運転セグメントが市場シェアの98%を占めました。
新日鉄は、U.S.スチールのゲイリー・ワークス工場にある第14高炉の近代化に3億5,000万米ドルを投じました。この投資は、141億米ドルでの買収に続く、総額110億米ドルに及ぶ広範なプラント投資計画の一環です。
5億米ドルの連邦政府助成金が、クリーブランド・クリフスのミドルタウン・ワークスにおける総額10億米ドルの近代化プロジェクトを支援しています。このプロジェクトにより、既存の2,300人の雇用が確保され、建設のピーク時には1,500人の雇用が創出される見込みです。
高炉市場の業界動向と戦略的洞察
高炉への投資は、新興アジア経済圏、特にインドや東南アジアへとますますシフトしています。これらの地域では、国内の産業需要に応えるため、一貫製鋼能力の拡大が進められています。
成熟市場における鉄鋼メーカーは、新規生産能力への投資のみに頼るのではなく、既存の高炉の稼働寿命を延ばすために、高炉のライニング交換、設備の更新、プロセスの最適化、および生産性の向上を優先しています。
事業者らは、既存の高炉・転炉(BF-BOF)設備の排出強度を低減するため、水素注入、代替還元剤、エネルギー効率の改善、および炭素管理技術の評価をますます進めています。
成熟した鉄鋼市場では、サプライヤーは、高炉の新規建設に頼るのではなく、既存設備の近代化、効率向上、排出ガス制御の強化、および高炉の寿命延長をますます重視するようになっています。
高炉サプライヤーは、水素や代替還元剤の導入、炭素回収、ガス回収効率の向上、および高度なプロセス制御に対応可能なシステムを通じて、自社製品の差別化を図っています。
高炉市場における変革は、直接還元鉄(DRI)や電気アーク炉(EAF)の導入に起因する傾向が強まっており、これらは従来の「高炉・基本酸素炉(BF-BOF)」方式による製鉄プロセスに代わる新たなルートを切り開いています。OECDによると、2026年6月時点で、2025年の上半期に、2027年までの低排出鉄鋼プロジェクト全体の19%を占めるプロジェクトが遅延しており、その内、高炉・基本酸素炉(BF-BOF)から電気アーク炉(EAF)への転換プロジェクトが遅延プロジェクトの27%を占め、水素を原料とするDRIプロジェクトは18%を占めていました。これは、エネルギー価格の高騰、生産能力の過剰、規制の不確実性にもかかわらず、DRI-EAF方式が鉄鋼生産における従来の投資手法に変化をもたらしていることを意味します。
また、EAFを基盤とする製鋼プロセスへの設備投資が増加するにつれ、この変化はさらに顕著になりつつあります。2025年4月、ロイター通信によると、 JFEスチールは、同社の排出量削減の取り組みの一環として、倉敷工場に年間200万トンの鋼生産能力を持つ新しい電気炉(EAF)への3,294億円(22億6,000万米ドル)の設備投資を発表しました。このプロジェクトには、日本政府から最大6億5,736万米ドル(1,045億円)の資金支援が提供されます。2026年6月のロイター通信の報道によると、グリーン鋼プロジェクトの約半数が遅延しており、DRI-EAFへの転換が進んでいる一方で、経済的およびインフラ面での課題にも直面していることが浮き彫りになっています。その結果、高炉メーカーは、プロセスの近代化と効率化、さまざまな還元剤の導入、および排出削減ソリューションの開発に注力するようになっており、一方、電気アーク炉(EAF)やDRI技術の提供企業は、将来を見据えた鉄鋼生産への投資をますます確保しつつあります。
高炉市場におけるBCGマトリックス:企業評価
「スター」には、SMSグループ、プライメタルズ・テクノロジーズ、ダニエリが含まれます。これらは、豊富なプロジェクト実績と幅広い技術ポートフォリオに支えられ、高炉のエンジニアリング、近代化、および統合製鉄技術において強固な地位を築いているためです。「クエスチョンマーク」には、MCCキャピタル・エンジニアリング&リサーチ、 CISDIエンジニアリング株式会社、および新日鉄エンジニアリング株式会社が含まれます。これらは、相当な冶金エンジニアリング能力を有し、拡大するアジアの製鉄プロジェクトへの参入機会を捉えていますが、欧州や日本の老舗技術サプライヤーからの激しい競争に直面しています。
「ポテンシャル」カテゴリーには、山東省冶金工程有限公司、ポール・ワースIHI株式会社、およびラーセン・アンド・トゥブロ社(L&T)が含まれます。これらの企業は、地域的な鉄鋼産業の拡大、エンジニアリング能力、および高炉建設・近代化への需要の恩恵を受けていますが、世界的な主要技術プロバイダーと比較すると、高炉市場における存在感は地理的に集中しているか、あるいは専門化が進んでいます。後発企業には、ヘビー・エンジニアリング・コーポレーション(HEC)が含まれます。同社は、重機械および冶金設備分野での実績に支えられた高炉関連の能力を有していますが、財務面、技術面、および世界市場における制約により、競争上の立場は比較的限定的となっています。
高炉市場の動向
高炉・基本酸素炉(BF-BOF)プロセスの高い生産性と確立された操業経済性は、特に大規模な統合製鉄所において、高炉システムへの需要を支え続けています。2026年6月時点で、OECDの統計によると、高炉による世界の銑鉄生産量は約13億トンであったのに対し、直接還元鉄(DRI)の生産量は1億4,560万トンであり、高炉による製鉄の生産量がはるかに多いことが示されています。なお、アジアの開発途上国においても、大規模な高炉の稼働開始や改修が引き続き行われており、これらの地域の統合製鉄所では、大量生産と設備稼働率の向上がより重視されています。
世界的な鉄鋼生産において高炉・基本酸素炉(BF-BOF)プロセスが重要な位置を占めていることから、その生産性の優位性はさらに強まっています。世界鉄鋼協会によると、2025年に世界で生産された粗鋼総量のうち、 69.4%が酸素法によって製造され、30.3%が電気法によって製造されており、これは一貫製鋼プロセスによって大きな生産能力が存在していることを示しています。一方、現代の高炉は、デジタル化、トップガス再利用、低炭素還元剤、水素注入、オキシフューエルシステム、およびプロセス改善の面で改良が進んでいます。これにより、排出規制があるにもかかわらず、生産者は高炉の生産性を向上させることができます。この生産能力と技術的進歩の組み合わせにより、DRI-EAF(直接還元鉄・電気アーク炉)方式の普及が進んでいるにもかかわらず、高炉への投資は依然として支えられています。
低排出型製鉄への移行が進む
従来の高炉技術の発展を妨げる主な制約の一つは、H₂ベースの直接還元鉄・電気アーク炉(H₂-DRI-EAF)やスクラップを原料とする電気アーク炉(EAF)製鋼プロセスなど、低排出型の製鉄プロセスへの急速な移行傾向です。国際エネルギー機関(IEA)によると、高炉・転炉(BF-BOF)プロセスは世界の製鋼能力全体の約70%を占めており、そのため、従来の高炉を基盤とする製鋼からの脱却という傾向は、ますます重要性を増しています。一方、「worldsteelサステナビリティ指標レポート2025」によると、高炉・転炉(BF-BOF)ルートのCO₂排出強度は粗鋼1トン当たり2.34トンであるのに対し、スクラップ用電気アーク炉(EAF)およびDRI-EAFでは、それぞれ0.69トンおよび1.47トンとなっています。
さらに、代替製鉄プロセスの商業的な開発が進むにつれ、厳格な脱炭素化要件への準拠ニーズが高まることから、従来の高炉の経済性が損なわれる可能性があります。国際エネルギー機関(IEA)によると、H₂-DRI-EAFプロセスは低排出量という利点から一部の地域で注目を集めていますが、100%水素混合ガスを用いた商業運転の初期コストは、地域によっては高炉・転炉(BF-BOF)プロセスに比べて50% ~140%高くなると見込まれています。さらに、『Worldsteel Sustainability Indicators Report 2025』によると、BF-BOFの温室効果ガス(GHG)総排出強度は粗鋼1トンあたり2.66トンCO₂eであるのに対し、スクラップ-EAFおよびDRI-EAFでは、それぞれ0.71トンおよび1.66トンとなっています。高炉操業に伴う排出量の増加と、排出量の少ない代替技術の開発が進んでいることが相まって、高炉へのさらなる投資が制限される可能性があり、それによって高炉市場の成長見通しに悪影響を及ぼす可能性があります。
高炉市場のセグメンテーション分析
世界の高炉市場は、炉の種類、技術、炉容量、構成部品、操業形態、用途、および地域に基づいてセグメント化されています。
高い炉稼働率と生産能力の拡大に支えられた連続運転の優位性
高炉市場では、連続運転セグメントが支配的な地位を占めており、2025年には市場シェアの98%近くを占めると見込まれています。これは、高炉が常に高温を維持し、鉄の生産プロセスを中断することなく継続する必要があるためです。連続運転により、溶銑生産の一貫性、燃料の有効活用、および頻繁な起動・停止操作に起因する損失なしに高炉の生産性を向上させることが可能になります。高炉の継続的な拡張は、このニーズをさらに強めています。グローバル・エネルギー・モニター(Global Energy Monitor)によると、2026年5月時点で、世界中で年間3億1,900万トン(mtpa)の石炭系高炉生産能力が発表済みまたは建設中であり、これは前年比5%の増加となります。さらに、8,000万トン(mtpa)の高炉生産能力について、内張り交換が計画されています。これは、廃止が計画されている稼働中の高炉生産能力1億4,100万mtpaを上回る数値です。
鉄鋼業界の主要企業も、鉄鋼需要に応えるため、高炉生産能力の維持や再稼働を続けており、連続運転方式の優位性を確保しています。2026年3月、 U.S.スチールは、顧客の需要に応えるため2025年12月に再稼働を開始したグラナイト・シティ製鉄所のB高炉を、約400名の従業員を動員して正常に稼働させることに成功したと発表しました。さらに、ロイター通信は、エネルギー・クリーンエア研究センター(CREA)の報告に基づき、中国の高炉稼働率が2021年の85.6%から2025年上半期には88.6%に上昇したと報じました。この状況は、高炉設備の継続的な稼働、拡大、および高度化を裏付けており、高炉市場において、連続操業が主要かつ収益性の高い事業分野としての主導的地位を確保していることを示しています。
高炉市場の地域別浸透状況
大規模な製鉄能力と継続的な高炉投資が、アジア太平洋地域の優位性を牽引
アジア太平洋地域は高炉市場を支配しており、2025年には市場シェアの約54.7%を占めています。これは主に、同地域の大規模な鉄鋼生産基盤、高炉・基本酸素炉(BF-BOF)一体型製鋼への強い依存、および中国、インド、日本、 韓国、およびその他のアジアの新興経済国に主要な鉄鋼メーカーが立地していることによるものです。確立された製鉄インフラの集中、豊富な原材料のサプライチェーン、そして国内の鉄鋼消費量の多さが、高炉の設置、近代化、ライニングの張り替え、および操業のアップグレードに対する持続的な需要を生み出しています。さらに、同地域では国内の鉄鋼生産拡大や既存の製鉄資産の効率向上への重視が高まっており、これにより高炉技術の導入が引き続き促進されています。
既存の高炉設備の脱炭素化への注目が高まっていることから、鉄鋼業界全体において、先進的な低炭素製鉄技術の導入機会が生まれています。2026年4月、 インドに拠点を置く総合鉄鋼メーカーであるタタ・スチール・リミテッドは、ドイツに拠点を置く冶金プラントおよび技術エンジニアリング企業であるSMSグループGmbH、ならびにそのルクセンブルク子会社であるポール・ヴルトS.A.と提携し、インドのジャムシェドプル工場にあるタタ・スチールの649 m³ E高炉において、EASyMelt(電気補助合成ガス溶融炉)技術の世界初の産業実証を実施することとなりました。本プロジェクトは段階的に実施され、同高炉の通常運転と比較してCO₂排出量を50%以上削減することを目指しています。EASyMeltは、資源の柔軟性に優れた合成ガス(シンガス)ベースの技術を用いて、既存の高炉製鉄の脱炭素化を図り、2045年までにネットゼロ排出を達成するというタタ・スチールの目標を支援するものです。
中国の高炉市場の動向
中国は、広範な統合製鉄インフラ、大規模な国内鉄鋼消費基盤、確立された鉄鉱石および冶金サプライチェーン、そして高炉を基盤とする生産施設の著しい存在感により、アジア太平洋地域の高炉市場において支配的な地位を占めています。同国の鉄鋼産業は、製銑、製鋼、原料加工、設備製造、および下流の鉄鋼生産を網羅する高度に統合されたエコシステムを構築しており、これにより鉄鋼メーカーは大規模に高炉を稼働させ、生産効率を最適化することが可能となっています。主要な鉄鋼メーカーの集中と確立された産業インフラもまた、高炉の保守、ライニングの張り替え、近代化、および生産性の向上に向けた継続的な投資を支えています。
従来の高炉製鉄の脱炭素化が進む中、鉄鋼メーカーや原材料サプライヤーは、高度なプロセス最適化や低炭素技術の追求に注力しています。2025年3月、中国を拠点とする総合鉄鋼メーカーのHBISグループは、オーストラリアを拠点とする世界的な鉱業・金属企業であるリオ・ティント社と、製鉄からの炭素排出量削減を目的とした技術の共同開発に関する覚書を締結しました。両社は、高炉の原料配合の最適化とエネルギー効率の向上に注力するとともに、鉄鋼業界の低炭素化への移行を支援するため、水素を基盤とした冶金技術についても協力していきます。この取り組みは、原料の利用効率と高炉のエネルギー性能の向上を目標としており、高炉の脱炭素化を直接支援するものですが、情報源によると、この協力に関連する具体的な投資額や生産能力については明らかにされていません。
日本の高炉市場の見通し
日本は、確立された一貫製鉄インフラ、新日鉄やJFEスチールといった主要鉄鋼メーカーの存在、そして技術的に先進的な製鉄エコシステムに支えられ、アジア太平洋地域の高炉市場において依然として主要な国の一つです。同国の高炉産業は、大規模な鉄生産、高度な高炉運転、プロセスの最適化、およびエネルギー効率化技術における数十年にわたる専門知識の恩恵を受けています。日本の鉄鋼メーカーは、電気アーク炉や低炭素生産ルートへの移行を徐々に進めていますが、高炉は依然として同国の製鉄インフラにおいて重要な役割を果たし続けています。
代替燃料への移行は、化石燃料への依存度を低減しつつ、従来の高炉操業を脱炭素化する新たな機会を生み出しています。2025年6月、日本の鉄鋼メーカーである神戸製鋼所は、日本のセメント・建材メーカーである三菱宇部セメント株式会社(MUCC)と提携し、製鉄における熱処理木材ペレット(ブラックペレット)の利用を推進することとしました。両社は2025年5月に実現可能性調査の実施で合意しており、2026年の合弁会社設立を目指しています。MUCCは現在、宇部工場で年間約6万トンのブラックペレットを生産しており、2019年からは同工場の火力発電所で石炭との混焼が行われています。神戸製鋼所は、この熱処理済み木質ペレットを主に加古川製鉄所の高炉における熱源として活用する計画であり、バイオマスを原料とする代替燃料を通じて、製鉄部門のカーボンフットプリントを削減する機会が生まれます。
確立された一貫製鉄インフラと高炉の近代化が、北米における市場リーダーシップを支えています
北米は高炉市場における主要地域の一つであり、2025年には市場シェアの約14.0%を占めると見込まれています。これは、確立された一貫製鉄インフラ、主要鉄鋼メーカーの存在、成熟した鉄鉱石および冶金用石炭のサプライチェーン、そして高効率な高炉設備の維持に継続的に注力していることが背景にあります。同地域、特に米国には、自動車、建設、インフラ、製造、およびその他の鉄鋼を多用する産業にサービスを提供する、十分に整備された一貫製鋼所の基盤があります。北米全域で電気アーク炉の重要性が高まっているものの、高品質な鋼種を生産し、大規模な一貫生産を支える上で、高炉は依然として戦略的に重要な位置を占めています。
老朽化した高炉設備の近代化は、特に高炉の改修、自動化、およびエネルギー効率の向上を通じて、北米の鉄鋼業界に大きな投資機会を生み出しています。2026年8月、米国を拠点とする統合製鉄メーカーであるクリーブランド・クリフス社(Cleveland-Cliffs Inc.)は、オハイオ州にあるミドルタウン・ワークス製鉄所において、10億米ドル規模の近代化プロジェクトを発表しました。このプロジェクトは、同社による5億米ドルの出資と、米国連邦政府機関である米国エネルギー省からの5億米ドルの助成金によって、それぞれ半額ずつ賄われます。このプロジェクトには、高炉の大規模な改修・更新、AIを活用したプロセス自動化、近代化された資材運搬システム、および高炉の排ガスを電力と蒸気に変換する敷地内のコジェネレーション施設が含まれます。この投資により、2,300人の雇用が維持されると見込まれ、工事のピーク時には1,500人以上の建設関連雇用が創出される見込みです。高炉の近代化は2030年初頭を目標に完了する予定です。
米国の高炉市場の動向
米国は、確立された一貫製鋼インフラ、鉄製造施設の膨大な導入実績、そして大規模な高炉操業を行う主要鉄鋼メーカーの存在に支えられ、北米の高炉市場を支配しています。同国の自動車、建設、インフラ、機械、製造業は、引き続き大量かつ高品質な鋼材への需要を生み出しており、高炉・基本酸素炉による一貫製鋼プロセスの稼働を支えています。さらに、米国の鉄鋼メーカーは、新規生産能力の増強のみに依存するのではなく、既存の高炉の近代化、内張り交換、再稼働にますます注力しています。
既存の高炉インフラの近代化は、大量製鉄能力を維持し、国内の鉄鋼供給体制を強化しようとする鉄鋼メーカーにとって、重要な投資戦略となりつつあります。2025年12月、日本を拠点とする総合鉄鋼メーカーである新日鉄住金株式会社は、インディアナ州にあるU.S.スチール社のゲイリー・ワークスにある第14高炉の近代化および内張り交換に3億5,000万米ドルを投資する計画を発表しました。同高炉はゲイリー・ワークス施設内で最大規模のものであり、自動車や建築物などの用途に使用される高張力鋼向けの銑鉄を供給しています。この投資は、2025年6月に完了した141億米ドルの買収に続き、2028年までにU.S.スチール社に約110億米ドルを投資するという、新日鉄住金の包括的な取り組みの一環をなすものです。
主要企業・市場シェア
高炉市場の競争環境
高炉市場は、統合型高炉技術およびプラントエンジニアリングプロバイダー、専門的な製鉄・プロセス技術企業、そして多角的な重機械・鉄鋼技術企業の3つの主要な参入者グループによって特徴づけられています。SMSグループ、プライメタルズ・テクノロジーズ、ポール・ワースIHI、およびCISDIエンジニアリングは、高炉の設計、近代化、熱風システム、自動化、およびプロセス最適化の分野をリードしています。ダニエリ、MCCキャピタル・エンジニアリング&リサーチ、および山東省冶金工程は、大規模な冶金プラントのエンジニアリング、高炉建設、および統合製鉄プロジェクトに注力しています。一方、新日鉄エンジニアリング、 ラーセン・アンド・トゥブロ、およびヘビー・エンジニアリング・コーポレーションは、エンジニアリング、プロジェクト実行、設備製造、プラントインフラの提供能力を有しています。競争環境は、高炉の生産性、稼働期間の延長、エネルギー効率、自動化、近代化、環境性能、および統合的なエンジニアリングソリューションを提供する能力によって形作られており、技術的専門知識、プロジェクト実行能力、そして長期的な顧客関係が、競争力を決定する重要な要素となっています。
主要企業には、SMSグループ(ドイツ)、プライメタルズ・テクノロジーズ(英国)、ダニエリ(イタリア)、MCCキャピタル・エンジニアリング&リサーチ(中国)、新日鉄エンジニアリング株式会社(日本)、CISDIエンジニアリング株式会社(中国)、山東省冶金工程有限公司(中国)、ポール・ワースIHI株式会社 (日本)、Larsen & Toubro Ltd.(インド)、Heavy Engineering Corporation Ltd.(インド)などが挙げられます。
主な動向
2026年4月:韓国を拠点とする鉄鋼・産業グループのPOSCO Holdings Inc.と、インドを拠点とする総合鉄鋼メーカーのJSW Steel Ltd.は、インドのオディシャ州に総合製鉄所を開発するため、50対50の合弁会社を設立しました。投資額は72億8,900万米ドルと推定されています。
2025年6月:日本を拠点とする総合商社・投資会社である丸紅株式会社は、オーストラリアを拠点とする製鉄用石炭採掘会社であるジェリンバ・グループ・ピーティーワイ社(Jellinbah Group Pty Ltd)の株式をさらに6.7%取得し、保有比率を33.3%から40.0%に引き上げました。
2025年8月:日本を拠点とする総合鉄鋼メーカーである新日本製鉄株式会社は、日本を拠点とする耐火物メーカーであるクロサキ・ハリマ株式会社の残りの株式を取得し、同社を完全子会社化するため、約4億7,614万米ドル(758億円)の公開買付けを発表しました。
2026年2月:ノルウェーに拠点を置く非上場のグリーン・スチール開発企業であるブラスター・グリーン・スチール(Blastr Green Steel)は、ロザラムおよびシェフィールドに拠点を置く英国の特殊鋼メーカー、スペシャリティ・スチールズ・UK(SSUK)の買収を目指す入札者の一社となりました。
2026年4月:ドイツに拠点を置く総合鉄鋼・技術グループであるザルツギッターAGは、ドイツの総合鉄鋼メーカーであるヒュッテンヴェルケ・クルップ・マンネスマン(HKM)の買収について承認を受けました。HKMはデュイスブルクに拠点を置く製鉄所であり、2基の高炉を稼働させており、その合計生産能力は年間最大500万トンの粗鋼に上ります。
主要な調達優先事項および購入者の評価基準
高炉システムおよび関連機器を調達する組織は、過酷な生産条件下でも連続運転を支えることができる、高生産性、高エネルギー効率、信頼性が高く、拡張性のある製鉄ソリューションを提供できる能力に基づき、サプライヤーの優先順位を決定しています。
特に鉄鋼メーカーが環境性能の向上を図りながら既存の高炉の近代化を追求する中、高炉の生産性向上、コークスおよび燃料消費量の削減、キャンペーン寿命の延長、排出ガスの低減、高度なプロセス自動化、ならびにデジタル監視・制御システムの統合といった要件が、調達決定にますます大きな影響を及ぼしています。
購入者は、高炉技術およびエンジニアリングのサプライヤーを選定する際、高炉容積や生産能力、溶銑生産性、燃料およびコークス消費率の性能、耐火物の耐久性、高炉の稼働率、キャンペーン寿命、設備の信頼性、保守要件、自動化機能、ならびに環境・安全基準への準拠といった要素を評価します。
なぜDataMを選ぶべきか?
技術革新:高効率高炉設計、先進的な熱風システム、トッププレッシャー回収タービン、廃熱回収、インテリジェントなプロセス制御、自動化など、高炉技術の進歩を掘り下げ、生産性の向上、燃料消費量の削減、キャンペーン寿命の延長、および環境性能の向上を実現します。
製品の性能と市場での位置づけ:各企業が提供する高炉ソリューションを、高炉の生産性、溶銑生産能力、コークスおよび燃料効率、高炉稼働率、耐火物の性能、キャンペーン寿命、自動化機能、およびメンテナンス要件に基づいて評価します。また、主要企業が技術的専門知識、運用上の信頼性、統合されたエンジニアリング能力を通じてどのように差別化を図っているかを明らかにします。
実証事例:主要な鉄鋼生産地域における高炉の導入、近代化、内張り交換、および再稼働に焦点を当て、生産効率の向上、高炉の安定性の向上、運用コストの削減、資産寿命の延長、製鉄性能の最適化といったメリットを実証します。
市場の最新動向と業界の変化:アジア太平洋、ヨーロッパ、北米、およびその他の主要鉄鋼生産地域における、高炉の新設、高炉のライニング交換および近代化プロジェクト、生産能力の拡大、高炉の再稼働、自動化のアップグレード、脱炭素化の取り組み、低排出製鉄技術への投資といった主要な動向を追跡しています。
競争戦略:主要企業が、先進的な高炉技術、大規模なEPCプロジェクト、近代化および内張り更新契約、戦略的パートナーシップ、デジタルプロセス制御ソリューション、統合されたエンジニアリング能力を通じて、生産性、効率性、信頼性、排出量削減といった鉄鋼メーカーの要件に対応し、市場での存在感を拡大している状況を分析します。
価格設定と市場参入:高炉の規模、生産能力、技術構成、自動化レベル、耐火物要件、環境制御システム、プロジェクトの複雑性に基づく高炉プロジェクトコストの変動について解説するとともに、EPC請負業者、冶金エンジニアリング企業、技術ライセンサー、機器メーカー、および統合製鋼サプライヤーを通じた市場参入についても説明します。
市場参入と拡大:鉄鋼生産の拡大、老朽化した高炉設備の更新・近代化、高炉の生産性向上への需要、新興国における生産能力の増強、およびエネルギー効率が高く排出量の少ない製鉄プロセスへの移行によって牽引される成長機会を特定するとともに、現地化されたエンジニアリング、技術パートナーシップ、生産能力の拡大、アフターマーケットサービス、高度なプロセス最適化などの戦略について概説します。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データソースからのデータポイント
- 市場の概要
- 地域別の概要
- 操業形態別
- 概要
- 市場規模分析および前年比成長率分析(%)、操業形態別
- 市場魅力指数、操業形態別
- 連続操業
- バッチ/間欠操業
- 概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 鉄生産/銑鉄生産
- 鋼生産
- 鋳鉄生産
- 鋳鉄生産
- BOF製鋼用溶銑生産
- EAF/EOF製鋼用溶銑生産
- フェロアロイ生産
- 金属精錬
- その他
- 概要
市場動向影響要因推進要因高生産性を誇る高炉・BOF技術高炉効率の向上排出量削減に向けた技術的アップグレード制約要因低排出型製鉄への移行が進んでいること冶金用石炭およびコークスへの依存厳格な環境規制機会高炉の近代化水素注入技術炭素回収・貯留(CCUS)トレンド高炉のデジタル化低炭素還元剤の導入既存高炉の近代化影響分析業界分析地政学的リスクおよびサプライチェーンへの影響サプライチェーンの制約原材料の調達貿易政策の変更社会的および患者中心の要因労働者の健康と安全地域社会の大気質に関する懸念よりクリーンな生産への需要経済的要因原材料価格の変動新興経済国における鉄鋼生産能力の拡大政府の補助金および産業政策価格分析価格透明性の動向プレミアム製品とジェネリック製品の価格設定償還モデルの変化規制分析政策の更新コンプライアンスの現状規制の執行高炉の種類別はじめに市場規模分析および前年比成長率分析(%)、高炉の種類別市場魅力度指数、高炉の種類別熱風炉冷風送風機技術別はじめに市場規模分析および前年比成長率分析(%)、技術別市場魅力度指数、技術別コークス式高炉微粉炭噴射(PCI)式高炉天然ガス噴射式高炉水素噴射式高炉酸素富化式高炉その他高炉容量別概要高炉容量別の市場規模分析および前年比成長率分析(%)市場魅力指数(高炉容量別)小規模 – 1,000トン/日未満中規模 – 1,000~5,000トン/日大規模 – 5,000トン/日以上構成要素別概要市場規模分析および前年比成長率分析(%)(構成要素別)市場魅力指数(構成要素別)炉本体熱風炉冷風送風機装入システムノズルシステム冷却システムガス浄化システムトップガス回収システムその他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10358
- 撥水繊維の世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のバイオセルロースフェイスシート市場
- ビジネスソフトウェアとサービスのグローバル市場規模調査:ソフトウェア別(財務、セールス&マーケティング)、サービス別(コンサルティング、マネージドサービス)、展開別、エンドユーズ別、企業規模別、地域別予測:2022-2032年
- 北アメリカの産業計測市場(2025 – 2030):装置別、ソフトウェア別、サービス別、用途別、最終用途別分析レポート
- ストロボビーコン市場:グローバル予測2025年-2031年
- 世界のアブレーション技術市場(2025 – 2031):技術別、製品別、用途別、エンドユーザー別分析レポート
- PEM電解槽膜電極アセンブリの世界及び日本市場2026年:種類別(ホットプレス式膜電極、CCM 3-in-1 膜電極、特注膜電極)
- 特殊架橋剤のグローバル市場(2026-2036):アミノ系、アミン・アミド系、イソシアネート系、カルボジイミド系、ポリカルボン酸系、ポリウレタン・アクリレート系
- 世界の水市場
- 世界のクロロゲン酸市場(2026年~2036年):原料別、形態別、用途別、販売チャネル別、地域別
- スキンケア用デオドラントの世界市場2025:メーカー別、地域別、タイプ・用途別
- 対物レンズの世界市場(2025-2035):アクロマート、アポクロマート、フルオライト、シェア、成長、動向、予測