
研究用(RUO)組換えタンパク質の世界市場規模は2031年までにCAGR 7.0%で拡大する見通し
市場概要
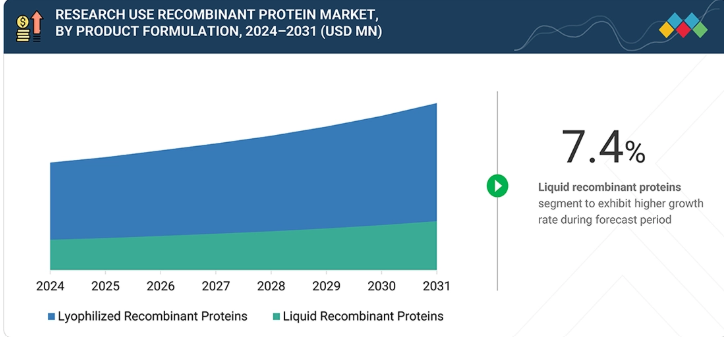
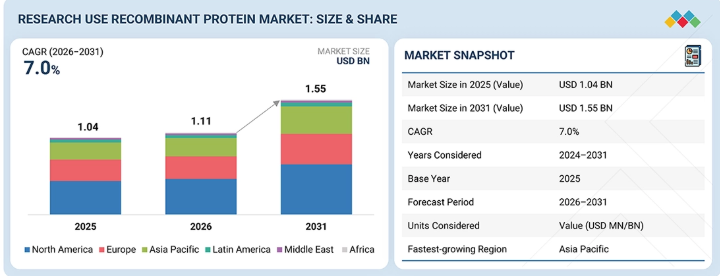
世界の研究用組換えタンパク質市場は、2026年の11億1,000万米ドルから、2031年までに15億5,000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は7.0%になると見込まれています。2025年の市場規模は10億4,000万米ドルでした。市場の成長は、創薬および前臨床研究の拡大、高度な細胞ベースモデルの利用増加、ならびに腫瘍学、免疫学、幹細胞、感染症の研究における生物活性タンパク質への需要の高まりによって牽引されています。組換えサイトカイン、ケモカイン、成長因子、抗原、酵素、受容体、リガンドは、細胞培養、アッセイ開発、ターゲットの検証、バイオマーカーの発見、疾患モデリングにおいて、ますます広く利用されるようになっています。さらに、オルガノイドやヒト細胞ベースのアッセイの採用拡大に伴い、ヒト由来で高純度、低エンドトキシン、かつ種特異的なタンパク質に対する需要が高まっています。動物由来成分不使用、担体不使用、かつ用途検証済みの組換えタンパク質への選好が高まっていることは、再現性をさらに高め、製薬、バイオテクノロジー、CRO、および学術研究の各分野における普及を後押ししています。
主なポイント
市場概要:
基準年(2025年)の市場規模:10億4,000万米ドル
現在の市場規模(2026年):11億1,000万米ドル
予測市場規模(2031年):15億5,000万米ドル
CAGR(2026年~2031年):7.0%
セグメント別動向:
地域別リーダー:2025年、北米は研究用組換えタンパク質市場において最大のシェア(43.6%)を占めました。
製品別リーダー:2025年には、サイトカインおよびケモカインセグメントが25.9%という最大の市場シェアを占めました。
用途別リーダー:2025年には、細胞培養および分化セグメントが29.5%という最大の市場シェアを占めました。
エンドユーザー別リーダー:2025年、製薬およびバイオテクノロジー企業が研究用組換えタンパク質市場において最大のシェアを占めました。
市場見通しおよび競合状況:
サーモフィッシャーサイエンティフィック社(米国)、バイオ・テックネ社(米国)、メルクKGaA(ドイツ)は、その高い市場シェアと製品ラインナップから、研究用組換えタンパク質市場における主要企業として挙げられています。
STEMCELL Technologies(カナダ)、RayBiotech, Inc.(米国)、ProSpec-Tany TechnoGene Ltd.(イスラエル)、ProteoGenix(フランス)、Aviva Systems Biology Corporation(米国)などは、専門的なニッチ分野で確固たる基盤を築くことで、スタートアップや中小企業の中でも頭角を現しており、新興の市場リーダーとしての可能性を際立たせています。
研究用組換えタンパク質市場は、創薬、細胞培養、疾患モデリング、バイオマーカー研究、および高度な細胞ベースのアッセイにおけるサイトカイン、成長因子、抗原、酵素、受容体、リガンドの利用増加に加え、タンパク質の発現、精製、生物活性、および安定性の向上により、成長を続けています。
顧客の顧客に影響を与えるトレンドと変革
研究用組換えタンパク質市場は、標準的なカタログ掲載タンパク質から、実験の再現性やトランスレーショナルな価値を向上させる、高度に専門化され、用途特化型で、生物学的に関連性の高いタンパク質フォーマットへと移行しつつあります。創薬や疾患モデリングのワークフロー全体において、動物由来成分を含まないサイトカインや成長因子、哺乳類で発現された天然型に近いタンパク質、オルガノイドおよび幹細胞培養用タンパク質パネル、ならびに発現が困難な受容体やリガンドの採用が増加しています。さらに、高純度、低エンドトキシン、種特異的、かつバッチ間一貫性のあるタンパク質への需要の高まりにより、サプライヤーは、バリアント、変異特異的、Fc融合、Aviタグ付き、およびビオチン化された製品のラインナップを拡大するよう促されています。これらの進歩により、アッセイ開発の迅速化、ターゲット検証の強化、および研究室間での研究データのより信頼性の高い比較が可能になります。さらに、柔軟なパッケージサイズ、タンパク質の安定性の向上、および複雑な細胞ベースのモデルとの互換性の向上により、実験のばらつき、再試験、プロジェクトの遅延、そして研究コスト全体が削減され、その結果、市場の成長が加速しています。
主要企業・市場シェア
市場エコシステム
研究用組換えタンパク質市場のエコシステムは、原材料サプライヤー、製品プロバイダー、エンドユーザー、および規制当局で構成されています。Thermo Fisher Scientific Inc.(米国)、Sartorius AG(ドイツ)、Danaher Corporation(米国)などの原材料サプライヤーは、組換えタンパク質の開発および精製に使用される発現培地、宿主細胞システム、クロマトグラフィー用材料、ろ過製品、緩衝液、安定化剤、酵素、その他の投入材料を提供することで、タンパク質生産を支援しています。Thermo Fisher Scientific Inc.(米国)、Bio-Techne Corporation(米国)、Merck KGaA(ドイツ)などの製品プロバイダーは、研究用途向けのサイトカイン、ケモカイン、成長因子、組換え抗原、受容体、リガンド、酵素、およびECMタンパク質を供給しています。米国FDA、CDSCO、MHRA、OLAW、カナダ保健省などの規制当局は、製品の表示、生物安全性、品質管理、研究慣行、および生物学的物質の取り扱いに関する要件を定めています。アムジェン社(米国)、ハーバード大学(米国)、マサチューセッツ工科大学(MIT)(米国)、およびその他の製薬会社、バイオテクノロジー企業、CRO、学術機関などのエンドユーザーは、これらのタンパク質を、細胞培養、創薬、がん研究、幹細胞研究、感染症研究、バイオマーカーの検証、および前臨床開発に利用しています。
地域
予測期間中、アジア太平洋地域は世界の研究用組換えタンパク質市場において最も急速な成長を遂げる地域となる見込みです
アジア太平洋地域の研究用組換えタンパク質市場は、バイオ医薬品の研究開発の拡大、ライフサイエンス分野への投資増加、および創薬や前臨床研究における組換えタンパク質の活用拡大に支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。中国、インド、日本、韓国は、新たなバイオテクノロジー施設の整備、学術研究所の拡充、およびバイオ医薬品や先進治療法の開発への参画拡大を通じて、研究能力を強化しています。細胞培養、がん研究、幹細胞研究、感染症研究、およびアッセイ開発におけるサイトカイン、ケモカイン、成長因子、組換え抗原、酵素、受容体、リガンドへの需要の高まりが、この地域での採用を加速させています。さらに、CROの成長、オルガノイドおよびヒト細胞ベースのモデルの利用拡大、ならびに高純度・低エンドトキシン・種特異的なタンパク質へのアクセス改善が、市場の拡大を支えています。競争力のある製造コストと、地域における組換えタンパク質サプライヤーの存在感の高まりも、市場の急速な成長にさらに寄与しています。
研究用(RUO)組換えタンパク質市場:企業評価マトリックス
研究用組換えタンパク質企業の評価マトリックスにおいて、サーモフィッシャーサイエンティフィック社(米国)は、幅広い製品ポートフォリオ、強力なグローバル流通ネットワーク、および製薬、バイオテクノロジー、CRO、学術研究の各分野における確固たる存在感により、「スタープレイヤー」として位置付けられています。同社は、Gibco、Invitrogen、PeproTechの各ブランドを通じて、細胞培養、創薬、免疫学、腫瘍学、幹細胞研究、疾患モデリングで使用されるサイトカイン、ケモカイン、成長因子、酵素、受容体、リガンド、抗原、および特殊なタンパク質フォーマットを提供しています。その幅広い製品ポートフォリオ、厳格な品質管理、アプリケーションサポート、そして高純度、低エンドトキシン、動物由来成分不使用、生物学的に活性なタンパク質への注力が、同社の競争力を強化しています。Sino Biological Inc.(中国)は、この市場における新興のリーダーと見なされています。同社は、哺乳類発現型組換えタンパク質、ウイルス抗原、免疫チェックポイントタンパク質、受容体、酵素、および種特異的な製品群を幅広く取り揃えることで、その地位を拡大しています。発現が困難なタンパク質への注力、カタログの急速な拡充、研究に焦点を当てたカスタマイズ、そして国際的な展開の拡大が、製品の普及を後押しし、市場での存在感を強めています。
主要市場プレイヤー
Thermo Fisher Scientific Inc. (US)
Bio-Techne (US)
Merck KGaA (Germany)
Danaher Corporation (US)
Revvity (US)
BPS Bioscience, Inc. (US)
Bio-Rad Laboratories, Inc. (US)
Sartorius AG (Germany)
Sino Biological, Inc. (China)
GenScript (China)
Proteintech Group, Inc. (US)
Miltenyi Biotec (Germany)
Enzo Biochem Inc. (US)
Abnova Corporation (Taiwan)
【目次】
1
はじめに
37
2
エグゼクティブ・サマリー
41
3
プレミアム・インサイト
47
4
市場概要
先進的な治療法や自動化技術の革新に牽引され、急成長を遂げている組換えタンパク質市場について探ります。
51
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
組換え治療用タンパク質のパイプラインの拡大
4.2.1.2
先進治療(細胞・遺伝子治療)における前臨床研究の増加
4.2.1.3
研究用(RUO)用途におけるヒト発現組換えタンパク質への移行
4.2.1.4
腫瘍微小環境研究における研究用(RUO)組換えタンパク質の需要の高まり
4.2.2
制約要因
4.2.2.1
研究用アプリケーション向けの既製組換えタンパク質におけるロット間の変動性および不均一性の高さ 4.2.1.1 4.2.1.2 4.2.1.3 4.2.1.4 4.2.1.5 4.2.1.6 4.2.1.7 4.2.1.8 4.2.1.9 4.2.1.10 4.2.1.11 4.2.1.12 4.2.1.13 4.2.1.14 4.2.1.15 4.2.1.16 4.2.1.17 4.2.1.18 4.2.1.19 4.2.1.20 4.2.1.21 4.2.1.22 4.2.1.23 4.2.1.24 4.2.1.25 4.2.1.26 4.2.1.27 4.2.1.28 4.2.1.29 4.2.1.30 4.2.1.31 4.2.1.32 4.2.1.33 4.2.1.34 4.2.1.35 4.2.1.36 4.2.1.37 4.2.1.38 4.2.1.39 4.2.1.40 4.2.1.41 4.2.1.42 4.2.1.43 4.2.1.44 4.2.1.45 4.2.1.46 4.2.1.47 4.2.1.48 4.2.1.49 4.2.1.50 4.2.1.51 4.2.1.52 4.2.1.53 4.2.
4.2.3.1
自動化されたハイスループット・ワークフローに組み込むための、すぐに使用可能な液体製剤の登場
4.2.3.2
連続培養細胞株および細胞培養向けの、バイオエンジニアリングによる耐熱性タンパク質変異体の開発
4.2.4
課題
4.2.4.1
非タンパク質模倣物質および代替療法の登場
4.2.4.2
サプライチェーンの複雑化の進行
4.3
未充足ニーズと未開拓領域
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
5
業界の動向
競争要因やマクロ経済の変化を乗り越え、バイオテクノロジーおよびヘルスケア分野における新たなトレンドを活用しましょう。
62
5.1
ポーターの5つの力分析
5.1.1
競合の激しさ
5.1.2
供給者の交渉力
5.1.3
購入者の交渉力
5.1.4
代替品の脅威
5.1.5
新規参入の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のヘルスケア産業の動向
5.2.4
世界のバイオテクノロジー産業の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.4.1
エコシステムにおける主要企業の役割
5.5
価格分析
5.5.1
主要企業別の平均販売価格の推移(2023年~2025年)
5.5.2
地域別平均販売価格の推移(2023年~2025年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 3822.00)
5.6.2
輸出シナリオ(HSコード 3822.00)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
組換えリガンドのスクリーニングにより、炎症を起こした腸オルガノイドの反応が明らかになりました
5.10.2
組換えオステオグリシンが、歯槽オルガノイドの研究を支援しています
5.10.3
組換え抗原により、ピロリ菌アッセイの開発が向上しました
5.11
米国関税の影響—研究用(RUO)組換えタンパク質市場
5.11.1
はじめに
5.11.2
主要な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
5.11.5.1
製薬・バイオテクノロジー企業
5.11.5.2
学術・研究機関
5.11.5.3
CROS
6
技術の進歩、AI がもたらす影響、特許、イノベーション、および将来の応用
AI によるイノベーションと特許は、組換えタンパク質の発見と市場での応用に革命をもたらしています。
86
6.1
はじめに
6.2
主要技術
6.2.1
コドン最適化
6.2.2
CRISPR/Cas9 エンジニアリング
6.2.3
一過性遺伝子発現(TGE)
6.3
補完的技術
6.3.1
アフィニティークロマトグラフィー
6.3.2
タンジェンシャルフローろ過(TFF)および限外ろ過
6.4
関連技術
6.4.1
遺伝子編集
6.4.2
空間マルチオミクス
6.5
技術ロードマップ
6.6
特許分析
6.6.1
方法論
6.6.2
出願特許数(文書種別別)
6.6.3
主要特許一覧
6.7
将来の応用分野
6.8
AI/生成AIがRUO組換えタンパク質市場に与える影響
6.8.1
主なユースケースと市場の可能性
6.8.2
AIを活用した組換えタンパク質の発見、設計、およびワークフローにおけるベストプラクティス
RUO組換えタンパク質におけるAI導入のケーススタディ
相互に関連する隣接エコシステムと影響
AI統合型組換えタンパク質を採用するクライアントの準備状況
7
規制環境とサステナビリティ・イニシアチブ
世界的な規制を適切に把握し、サステナビリティ・イニシアチブを活用して、エコ認証における競争上の優位性を獲得します。
98
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.1.2.1
北米
7.1.2.2
欧州
7.1.2.3
アジア太平洋
7.1.2.4
その他の地域
7.2
サステナビリティ・イニシアチブ
7.3
規制政策がサステナビリティの取り組みに与える影響
7.4
認証、表示、および環境基準
8
顧客環境と購買者の行動
購買者の動向を理解する:戦略的な市場優位性を獲得するために、ステークホルダーの影響力と満たされていないニーズを把握します。
109
8.1
意思決定プロセス
8.2
購入者のステークホルダーと購入評価基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
エンドユーザー別の主要な購入基準
8.3
導入障壁と内部的課題
8.4
様々な最終用途産業における未充足ニーズ
9
研究用(RUO)組換えタンパク質市場(製品別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表65表分
114
9.1
はじめに
9.2
サイトカインおよびケモカイン
9.2.1
市場成長を後押しする免疫細胞研究の拡大
9.3
成長因子
9.3.1
セグメントの成長を牽引する幹細胞、オルガノイド、および組織モデル研究の拡大
9.4
組換え抗原
9.4.1
市場を牽引する感染症および抗体研究
9.5
受容体およびリガンド
9.5.1
市場を牽引する組換え受容体およびリガンドの利用拡大
9.6
酵素
9.6.1
分子研究の拡大が市場を牽引する 9.7
ECMおよび接着タンパク質 9.7.1
幹細胞および3D培養研究が市場を牽引する 9.8
その他の組換えタンパク質
研究用のみ(RUO)組換えタンパク質市場 10.1 はじめに 10.2 凍結乾燥組換えタンパク質 10.3 その他の凍結乾燥組換えタンパク質 10.4 その他の組換えタンパク質 10.5 その他の組換えタンパク質 10.6 その他の組換えタンパク質 10.7 その他の組換えタンパク質 10.8 その他の組換えタンパク質 10.9 その他の組換えタンパク質 10.10 その他の組換えタンパク質 10.11 その他の組換えタンパク質 10.12 その他の組換えタンパク質 10.13 その他の組換えタンパク質 10.14 その他の組換えタンパク質 10.15 その他の組換えタンパク質 10.16 その他の組換えタンパク質 10.17 その他の組換えタンパク質 10.18 その他の組換えタンパク質 10.19 その他の組換えタンパク質 10.20 その他の組換えタンパク質 10.21 その他の組換えタンパク質 10.22 その他の組換えタンパク質 10.23 その他の組換えタンパク質 10.24 その他の組換えタンパク質 10.25 その他の組換えタンパク質 10.26 その他の組換えタンパク質 10.27 その他の組換えタンパク質 10.28 その他の組換えタンパク質 10.29 その他の組換えタンパク質 10.30 その他の組換えタンパク質 10.31 その他の組換えタンパク質 10.32 その他の組換えタンパク質 10.3
研究用限定(RUO)組換えタンパク質市場、
10.1
はじめに
10.2
凍結乾燥組換えタンパク質
10.2.1
安定性の向上、流通の簡素化、および一貫した研究性能が市場の成長を牽引
10.3
液体リコンビナントタンパク質
10.3.1
利便性、正確な投与、および自動化に対応したワークフローが成長を支えます
11
研究用限定(RUO)リコンビナントタンパク質市場:種別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | 115のデータ表
149
11.1
はじめに
11.2
ヒト
11.2.1
ヒトに関連するモデルの拡大とトランスレーショナル研究が市場の成長を後押しする
11.3
マウス
11.3.1
マウス疾患モデルおよび種適合型細胞培養ワークフローの拡大がセグメントを牽引するでしょう。
11.4
ラット
11.4.1
ラットを用いた前臨床モデルの拡大および種適合型研究ワークフローが市場を牽引するでしょう。
11.5
非ヒト霊長類
11.5.1
トランスレーショナル検証および先進的な生物製剤開発の拡大による市場の牽引
11.6
その他の種
研究用限定(RUO)組換えタンパク質市場、
12.1
はじめに
12.2
哺乳類細胞
12.2.1
市場成長を後押しする、拡大する生物製剤研究
12.3
細菌細胞
12.3.1
市場を牽引する、費用対効果が高く迅速なタンパク質生産
12.4
昆虫細胞
複雑なタンパク質およびウイルス標的に関する研究の拡大が市場を牽引します。
12.5
酵母および真菌細胞
12.5.1
スケーラブルかつコスト効率の高いタンパク質生産が市場を牽引します。
12.6
その他の宿主細胞
研究用限定(RUO)組換えタンパク質市場、
13.1
はじめに
13.2
細胞培養および分化
13.2.1
幹細胞、オルガノイド、および先進的な細胞培養研究の拡大が市場成長を後押し
13.3
創薬
拡大する生物製剤の研究およびターゲットスクリーニングが市場を牽引する見込みです。
13.4
がん研究
13.4.1
拡大する免疫腫瘍学および精密がん研究が市場を牽引する見込みです。
13.5
幹細胞研究
13.5.1
幹細胞、オルガノイド、再生医療研究の成長が市場を牽引します。
13.6
感染症およびワクチン研究
13.6.1
新興病原体および進化するウイルス株が市場を牽引します。
13.7
その他の用途
14
研究用限定(RUO)組換えタンパク質市場:エンドユーザー別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表29件
210
14.1
はじめに
14.2
製薬・バイオテクノロジー企業
14.2.1
治療パイプラインの拡大、先進的な細胞モデル、および設計タンパク質が市場の成長を後押しします
14.3
学術・研究機関
14.3.1
公的研究資金および先進的なヒト疾患モデルがセグメントを牽引します。
14.4
委託研究機関(CRO)
14.4.1
研究開発(R&D)のアウトソーシング拡大が市場を牽引します。
14.5
その他のエンドユーザー
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:BT 10583
- 絶縁相封入型バスダクトの世界及び日本市場2026年:種類別(低電圧(15 kV以下)、中電圧(15~27 kV)、高電圧(27 kV以上))
- インテリジェント電気自動車(IEV)の世界及び日本市場2026年:種類別(バッテリー式電気自動車、プラグインハイブリッド車、レンジエクステンダー式電気自動車)
- 金属建築用カーテンウォールの世界及び日本市場2026年:種類別(ユニット式、在来工法)
- 中電圧定格母線トランキングの世界市場2025:メーカー別、地域別、タイプ・用途別
- FRHC(火精製高導電性)銅棒の世界及び日本市場2026年:種類別(8 mm FRHC銅棒)
- Database as a Service市場レポート:タイプ別(SQL、NoSQL)、展開タイプ別(オンクラウド、オンプレミス)、組織規模別(中小企業、中堅企業、大企業)、エンドユーザー別(BFSI、ヘルスケア、政府機関、その他)、地域別2024-2032年
- ステンレス製アングル式伸縮継手の世界及び日本市場2026年:種類別(単層ステンレス製伸縮継手、多層ステンレス製伸縮継手)
- トリコット編機の世界市場2025:種類別(5ガイドバー、4ガイドバー、3ガイドバー)、用途別分析
- 心肺バイパスシステムの世界市場2025:メーカー別、地域別、タイプ・用途別
- 4Dイメージングレーダーのグローバル市場規模は2025年に3億9,280万ドル、2030年までにCAGR 25.2%で拡大する見通し
- 蛍光X線分析装置の中国市場:波長分散型(WDXRF)、エネルギー分散型(EDXRF)
- ティプリナスト(CAS 83153-39-3)の世界市場2020年~2025年、予測(~2030年)