
ディスプロシウムの世界市場規模は2035年までにCAGR 5.6%で拡大する見通し
市場概要
ジスプロシウム市場の規模と概要
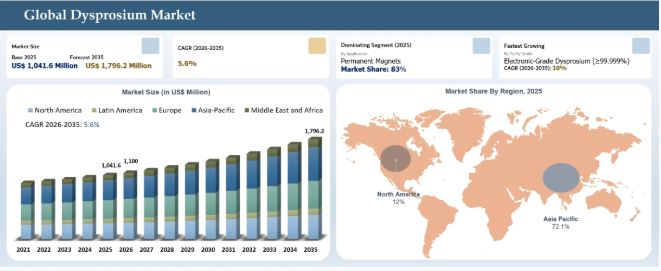
世界のジスプロシウム市場は2025年に1,041.6百万米ドルに達し、2035年までに1,796.2百万米ドルに達すると予想されており、2026年から2035年までの予測期間中は年平均成長率(CAGR)5.6%で成長すると見込まれています。市場の成長は、電気自動車の駆動モーター、洋上風力タービン、自動化機器、および高度な防衛用途で利用される高保磁力永久磁石への需要増加に支えられています。電気自動車の成長に関しては、 IEAの『Global EV Outlook 2026』報告書によると、2025年の電気自動車の販売台数は2,000万台を超え、これは世界の新車販売台数の25%を占めました。また、世界の電気自動車生産における中国のシェアは75%近くに達し、同国が生産するバッテリーセルのシェアは80%を上回っており、これによりジスプロシウムなどの重希土類元素の需要が牽引されています。さらに、IEAの『Global Critical Minerals Outlook 2026』によると、中国国外でのレアアース加工の増加により、中国で行われるレアアース精製比率は2023年の約90%から低下したものの、中国は依然としてレアアース精製における主導的な地位を維持しています。したがって、2025年から2026年にかけて、重希土類の精製、永久磁石のリサイクル、およびジスプロシウムのサプライチェーンの多様化への投資と相まって、市場の拡大は引き続き促進されるでしょう。とはいえ、重希土類の供給不足と分離の複雑さは、依然として業界にとって重大な課題となっています。
中国による輸出規制が継続していることで、国際的な規模で重希土類のサプライチェーンが逼迫し、価格の高騰や、エンドユーザーによる希土類の調達難を引き起こしています。2026年6月、『The Oregon Group』の記事によると、2025年4月に中国が重希土類の輸出規制を導入したことを受け、その価格は急騰しました。酸化イットリウムの価格は約140倍に上昇し、酸化ジスプロシウムおよび酸化テルビウムの価格は約4~5倍に上昇しており、酸化ジスプロシウムの価格は約1,450ドル/kgとなっています。イットリウム、ジスプロシウム、テルビウムの輸出量は、規制導入前と比べて依然として約50%低い水準にあることが判明しました。
ジスプロシウムの生産・加工投資における未開拓の機会
2025年1月、オーストラリアン・レアアース社(ASX: AR3)は、南オーストラリア州におけるコッパムラ希土類プロジェクトの開発を加速させるため、「重要鉱物における国際パートナーシップ(IPCM)」プログラムの下で、オーストラリア政府から500万オーストラリアドルの助成金を確保しました。オーストラリアン・レアアース社は、これに追加して500万豪ドルのマッチング投資を行う予定であり、これにより2025年から2026年にかけてのプロジェクト総投資額は1,000万豪ドルとなります。資金の大部分は、冶金試験、希土類抽出プロセスの最適化、予備実現可能性調査(PFS)、実証プラントの建設などのプロジェクト開発活動に充てられ、特に、商業的に持続可能な希土類サプライチェーンを確立するための処理技術の検証とプロジェクトのリスク低減に重点が置かれます。この実証プログラムは、電気自動車、風力タービン、ロボット工学、航空宇宙、防衛用途で使用される永久磁石に不可欠な、ジスプロシウム、テルビウム、ネオジム、プラセオジムを含む重希土類および軽希土類元素の生産プロセスを支援するものです。
この投資は、レアアースのバリューチェーン全体にわたる複数の企業に恩恵をもたらします。具体的には、プロジェクトオーナーであり政府資金の主な受給者であるオーストラリア・レアアース社(オーストラリア)、下流の引き取りやサプライチェーン統合の機会を通じて恩恵を受けるレアアース材料メーカーのネオ・パフォーマンス・マテリアルズ社(カナダ)、そして冶金研究や処理技術開発を支援するオーストラリア原子力科学技術機構(ANSTO、オーストラリア)などが挙げられます。さらに、今後のプロジェクト実施により、希土類の分離・精製活動に携わるエンジニアリング、鉱物処理、実験室試験、および技術提供業者にとってのビジネスチャンスが生まれると見込まれています。この投資は、中国の希土類サプライチェーンへの依存度を低減し、戦略的に重要なジスプロシウム系永久磁石材料の国内生産能力を支援することで、オーストラリアの重要鉱物戦略を強化するものです。
ジスプロシウム市場の主なポイント
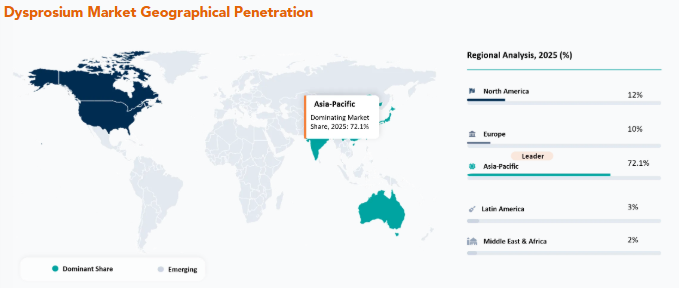
2025年、アジア太平洋地域は世界のジスプロシウム市場を支配し、推定市場シェアは72.1%を占めました。中国は、2025年に希土類鉱石生産量がREO換算で約27万メートルトンに達し、この地域の強さに大きく寄与しました。
永久磁石セグメントは最大の最終用途カテゴリーを占め、2025年の世界のジスプロシウム消費量の約83%を占めました。このセグメントの需要は、2024年に世界の再生可能エネルギー発電容量が585 GW拡大し、累計で4,448 GWに達したことで、さらに後押しされました。
中国が実施した輸出規制により、2026年6月までに酸化ジスプロシウムの価格は4~5倍に上昇し、約1,450ドル/kgとなりました。さらに、イットリウム、ジスプロシウム、テルビウムを含む重希土類元素の輸出量は、規制前の水準に比べて約50%低いままとなりました。
中国は、世界の希土類精製能力の90%以上、および世界の採掘生産量の60%近くを掌握し続けています。一方、2025年のEUにおける新車登録台数に占めるバッテリー式電気自動車(BEV)の割合は17.4%となり、前年比で1.8%増加しました。
ジスプロシウム市場の業界動向と戦略的洞察
電動化と再生可能エネルギーの導入により、重希土類磁石への需要が高まっています。ジスプロシウムの消費量は、EVの駆動モーター、風力タービン発電機、ロボット工学、および産業用自動化システムに使用される高性能NdFeB永久磁石の拡大とますます密接に関連しています。
電気自動車の生産は、ジスプロシウム含有磁石にとって依然として主要な需要の牽引役となっています。EV製造の継続的な拡大により、高負荷の稼働条件下でより高い保磁力と熱安定性を提供する、ジスプロシウムを強化した永久磁石への需要が高まっています。
重希土類の供給集中リスクにより、サプライチェーンの多様化が戦略的な優先課題となっています。ジスプロシウムの供給は依然として地理的な集中に大きく左右されており、中国は希土類の採掘、分離、精製、および磁石製造の全分野において支配的な地位を維持しています。
永久磁石のリサイクルは、戦略的な二次供給源として台頭しつつあります。EVモーター、風力タービン、ハードディスクドライブ、産業機器から排出される使用済みNdFeB磁石のリサイクルは、ディスプロシウムを回収し、一次鉱業への依存度を低減する方法として注目を集めています。
防衛および航空宇宙分野での用途が、ディスプロシウムに対する戦略的な需要を強めています。ディスプロシウム強化型磁石は、高温での磁気安定性が求められる精密モーター、アクチュエータ、誘導システム、および軍事用電子機器に不可欠です。
ジスプロシウム市場の変革分析
ジスプロシウム低減型永久磁石技術への移行が、希土類の供給動態を再構築
ジスプロシウム市場における変革は、自動車業界やその他の産業が、規制対象となっている重希土類元素への依存度を低減しようと試みる中で、低ジスプロシウムおよびジスプロシウムフリーのNdFeB永久磁石への急速な移行に関連しています。電気自動車、風力タービン、高効率モーターへの需要の高まりにより、ジスプロシウムの供給不足や価格変動に対する懸念が生じており、その結果、粒界拡散、低ジスプロシウムドーピング、最適合金組成といった先進的な磁石技術の採用が進んでいます。ディスプロシウム低減型磁石への移行は、最終用途市場の成長とディスプロシウム需要との関連性を変化させることで、ディスプロシウム需要の動向を変えつつあります。電気自動車(EV)や再生可能エネルギーの成長がNdFeB磁石の総需要の継続的な増加に寄与する一方で、磁石の製造プロセスの進歩により、磁石1単位あたりに必要なディスプロシウムの量が減少しています。
さらに、永久磁石のバリューチェーン全体にわたる各企業は、粒界拡散、希土類の高度リサイクル、代替磁石配合といったイノベーションを通じて調達慣行を変革しており、性能レベルを維持しつつ、ディスプロシウムの供給安定性に関連するリスクを軽減しています。この技術的変化は、材料集約度の低減、高純度ディスプロシウム材料への需要増加、および希土類磁石産業におけるイノベーションの推進を通じて、ディスプロシウム市場に影響を与えると予想されます。
注目すべき企業としては、ライナス・レアアース・リミテッド(Lynas Rare Earths Limited)やエナジー・フューエルズ社(Energy Fuels Inc.)が挙げられます。これらの企業は、商業規模の希土類分離能力と先進的な加工技術の開発を通じて、中国以外のディスプロシウム供給チェーンを強化しているからです。ライナス・レアアース社は、分離希土類酸化物の生産により、中国以外の希土類生産のリーダーとしての地位を確立しており、ディスプロシウム供給の多様化を支援するため、重希土類の加工能力を拡大しています。イルカ・リソーシズ・リミテッド、ノーザン・ミネラルズ・リミテッド、アラフラ・レアアース・リミテッドといった「クエスチョンマーク」企業は、将来のジスプロシウム供給チェーンにおいて大きな可能性を秘めているものの、まだプロジェクト開発や商用化の段階にあるため、このカテゴリーに分類されています。
「ポテンシャル」カテゴリーには、USAレアアース社、ウェスタン・ミンメタルズ(SC)社、および江蘇国盛新材料有限公司が含まれます。これらの企業は、レアアースの加工、高純度材料の生産、あるいはサプライチェーンへの参画計画といった能力を有していますが、確立された生産者と比較して、現在のところ世界のジスプロシウム生産において占める割合は小さいからです。中西天馬新材料技術有限公司などの後発企業は、ディスプロシウム関連の活動が、大規模な上流のディスプロシウム生産というよりは、主に特殊材料の製造や高純度希土類製品の供給に重点を置いていることから、このカテゴリーに分類されています。
電気自動車(EV)の製造が急速に拡大していることで、ジスプロシウム・ネオジム・鉄・ホウ素(NdFeB)永久磁石の需要が加速しています。この磁石は、電気自動車の高効率駆動モーターに不可欠であり、高温下でも優れた性能を発揮する必要があります。ジスプロシウムは、NdFeB磁石の保磁力と耐熱性を向上させるのに役立ち、その結果、電気自動車のモーターはより高い出力密度と、より優れた信頼性および効率を実現できるようになります。欧州自動車工業会(ACEA)によると、2025年のEUにおける新車登録台数のうち、バッテリー式電気自動車が17.4%を占め、EUの新車登録台数は前年同期比で1.8%増加しました。
EVの生産台数が増えるにつれ、より多くのNdFeB永久磁石が使用されることになりますが、これには、より高い動作温度下での耐熱性と磁気特性を向上させるために、ジスプロシウムの添加が必要となります。2025年11月、Electronics360のレポートによると、電気自動車の普及が進んだことで、高効率モーターの製造における希土類永久磁石の需要が増加しています。Benchmark Mineral Intelligenceのデータを引用した同レポートによると、EVモーターからの希土類需要は2024年に37キロトンでしたが、2025年には43キロトンに増加すると予測されています。希土類磁石を利用するPMSM(永久磁石同期モーター)および軸流型モーターは、EVモーター市場において圧倒的なシェアを占めており、2024年には86%以上を占めていました。
ジスプロシウム市場の拡大を阻害してきた主な制約要因の一つは、供給源が限られた地域に集中していることであり、この資源のサプライチェーンにおいて多くのリスクが生じています。ジスプロシウムは通常、重希土類元素の副産物として採掘されており、その採掘・精製能力の大部分は中国など少数の国に集中しています。『USGS鉱物商品概要2026』によると、2025年においても中国は希土類元素の主要な供給国および精製国であり続け、希土類の分離・精製プロセスにおける世界の生産能力の大部分を占めていました。
希土類の採掘および加工がごく一部の地域に集中しているため、ジスプロシウムの供給不足や価格の不安定化リスクがあり、これが調達面での課題となります。2026年4月、CleanTechnicaの記事によると、世界規模での希土類のサプライチェーンは依然として非常に集中しており、ジスプロシウムを含む重要素材の入手可能性にいくつかの危険をもたらしています。同記事が指摘しているように、中国は世界の希土類精製能力の90%、希土類採掘生産量のほぼ60%を支配しており、これにより業界は輸出に依存し、地政学的な問題の影響を受けやすくなっています。また、同記事では、新たな鉱山プロジェクトの開発や国際的なパートナーシップの構築の必要性も強調されています。
主要企業・市場シェア
ジスプロシウム市場のセグメンテーション分析
世界のジスプロシウム市場は、製品形態、純度グレード、用途、最終用途、および地域に基づいてセグメント化されています。
EVおよび再生可能エネルギーの需要拡大により、永久磁石セグメントがジスプロシウム市場を支配
ジスプロシウムはネオジム・鉄・ホウ素(NdFeB)永久磁石に広く使用されているため、永久磁石セグメントがジスプロシウム市場を支配しており、2025年には世界のジスプロシウム消費量の約83%を占めると見込まれています。ジスプロシウムは、NdFeB磁石に添加されることで保磁力、熱安定性、および磁気性能を向上させ、高温の動作条件下でも磁石が効率を維持できるようにします。2025年には、電気自動車(EV)、風力発電システム、産業用モーター、およびロボット工学への採用拡大が、ジスプロシウム含有永久磁石の需要を引き続き牽引し、このセグメントがジスプロシウム市場における主要な収益源となりました。
輸送分野における電動化の進展、再生可能エネルギーインフラの拡大、および自動化技術の普及拡大により、永久磁石セグメントは堅調に推移すると予想されます。IRENAの「2025年再生可能エネルギー発電容量統計」によると、昨年の世界の再生可能エネルギー発電容量は4,448 GWであり、新規導入分は585 GWに達しました。これにより、ジスプロシウムを含むNdFeB永久磁石に対する長期的な需要が創出されています。
ジスプロシウム市場の地域別シェア
アジア太平洋地域は、希土類の採掘、分離、精製、および永久磁石の製造において圧倒的な実績を誇っているため、2025年には推定72.1%の市場シェアを占め、ジスプロシウム市場を牽引しています。この支配的な地位は、主に中国、日本、韓国などの国々における希土類加工産業に起因しており、これらの国々では、電気自動車、風力発電、その他の電子機器向けのNdFeB永久磁石にジスプロシウムが広く使用されています。原材料の加工から磁石の製造に至るまでの希土類のバリューチェーンが整備されていることから、アジア太平洋地域は世界のジスプロシウム市場を支配しています。
日本とマレーシアによる希土類精製パートナーシップは、中国に高度に集中している希土類サプライチェーンからの多様化を目指す地域的な取り組みを後押しすることになります。2026年3月、日本とマレーシアは、希土類精製能力の強化とアジア太平洋地域の希土類サプライチェーンの多様化に向けた協力を開始しました。このプロジェクトの下、日本は国際協力機構(JICA)を通じて技術支援、環境に配慮した精製技術、および資源加工の専門知識を提供する一方、マレーシアの鉱物加工専門家約10名が日本で研修を受ける見込みです。
中国のジスプロシウム市場の動向
中国は、採掘、重希土類元素の加工、希土類の分離・精製から永久磁石の製造に至るまでの希土類元素のサプライチェーンを掌握しているため、アジア太平洋地域のジスプロシウム市場において支配的な地位を維持しています。ジスプロシウムの主な用途は、EVの駆動用モーター、風力発電タービン、ロボット、産業用モーターに使用されるNdFeB永久磁石です。USGSの『鉱物商品概要2026』によると、2025年においても中国は依然として最大の希土類生産国であり、希土類鉱山の生産量はREO換算で約27万メートルトンに達しました。
この買収により、中国は海外の鉱物資源へのアクセスを確保することで、上流資源からの希土類の安全保障を実現することになります。2025年10月、盛和資源ホールディングス株式会社は、「ピーク・レアアース・リミテッドの株式取得の進捗に関するお知らせ」を発表しました。中国に本拠を置く同社は、シンガポール子会社の盛和資源(シンガポール)Pte. Ltd.を通じて、オーストラリアに本拠を置くピーク・レアアース・リミテッドの株式100%の取得を完了しました。取引額は、当初合意されていた1億5,800万オーストラリアドル(約7億4,260万人民元)から、1億9,500万オーストラリアドル(約9億1,650万人民元)に調整されました。
インドのジスプロシウム市場の見通し
インドは、希土類金属の国内生産能力の強化、電気自動車の生産拡大、および再生可能エネルギーへの投資が重視されるようになった結果、ジスプロシウム市場において高成長市場として台頭しています。インドが、輸入に依存する重要鉱物への依存度を低減し、希土類の国内バリューチェーンを確立することに重点を置いていることで、希土類金属の加工、永久磁石の製造、およびその他の材料用途への投資拡大が可能となっています。インドにおけるジスプロシウムの消費は、主に電気自動車、風力タービン、自動化産業、および防衛用途に使用されるNdFeB永久磁石の製造需要によって牽引されています。
この合弁事業は、重要な磁石の国内リサイクルプロセスを通じて、インドにおける希土類のバリューチェーンを構築します。これにより、インドの輸入希土類元素への依存度が低下することになります。2025年6月、アメリカン・リソーシズ・コーポレーション(米国)は、子会社のReElement Technologies Corporation(米国)を通じて、Exigo Battery Solutions Pvt. Ltd.(インド)と提携し、使用済み製品からの希土類磁石のリサイクルおよび精製に焦点を当てた合弁会社を設立しました。この提携は、ReElement社のクロマトグラフィー分離技術とExigo社の希土類材料加工能力を活用し、電気自動車のモーター、ハードディスクドライブ、風力タービン、MRI装置などのソースから希土類元素を回収することを目的としています。
ジスプロシウム市場の競争環境
ジスプロシウム市場は、統合型希土類生産者、新興の中国以外の希土類開発業者、および下流のジスプロシウム材料・磁石メーカーという3つの主要な参加者グループによって特徴づけられています。Lynas Rare Earths Limited、Iluka Resources Limited、Energy Fuels Inc. といった大手希土類企業は、希土類の採掘、分離、精製プロジェクトを通じて、中国以外のサプライチェーンを強化しています。USA Rare Earth, LLC、Arafura Rare Earths Limited、Northern Minerals Limited は、中国以外での将来のジスプロシウム供給の確保に焦点を当てた、新たな重希土類プロジェクトを開発しています。一方、Western Minmetals (SC) Corporation、Jiangsu Guosheng New Materials Co., Ltd.、Zhongxi Tianma New Material Technology Co., Ltd. などの中国の川下材料メーカーは、希土類材料の加工および永久磁石のサプライチェーンを通じて、ジスプロシウムの需要を支え続けています。これにより、資源の安定確保、重希土類の分離能力、加工技術、およびNdFeB磁石メーカーへの顧客アクセスが競争力を決定づける、サプライチェーン主導の競争環境が生まれています。
主要企業には、 Lynas Rare Earths Limited, Iluka Resources Limited, Energy Fuels Inc., USA Rare Earth, LLC, Arafura Rare Earths Limited, Northern Minerals Limited, Western Minmetals (SC) Corporation, Jiangsu Guosheng New Materials Co., Ltd., and Zhongxi Tianma New Material Technology Co., Ltd.などが挙げられます。
最近の動向
2026年3月:オーストラリアを拠点とする希土類採掘・加工企業であるライナス・レアアース社(Lynas Rare Earths Ltd.)は、韓国のエネルギーインフラおよび希土類金属加工企業であり、LSケーブル&システムの子会社であるLSエコエナジー社(LS Eco Energy Ltd.)と提携し、ベトナムに新たな希土類金属製造施設を開発することになりました。
2026年1月:米国に拠点を置くウラン、希土類元素、および重要鉱物の生産企業であるエナジー・フューエルズ社(Energy Fuels Inc.)は、オーストラリアに拠点を置く希土類金属および合金の生産企業であるオーストラリアン・ストラテジック・マテリアルズ社(Australian Strategic Materials Limited、ASM)を、約2億9,900万米ドル(4億4,700万豪ドル)相当のスキーム・オブ・アレンジメントを通じて買収することに合意しました。
2026年6月:ベルギーに拠点を置く特殊化学品および先端材料企業であるソルベイ(Solvay S.A.)は、オーストラリアに拠点を置く希土類探査・開発企業であるヴィリディス・マイニング・アンド・ミネラルズ(Viridis Mining and Minerals Ltd.)と、ブラジル産希土類材料に関する戦略的供給契約を締結するための意向書(LOI)を交わしました。
2025年12月:Blackboxstocks Inc.の合併対象企業であるREalloysは、SRCと歴史的な提携を結び、北米初の商業規模の重希土類生産体制を確立しました。米国に拠点を置く希土類加工および「鉱山から磁石まで」の技術を提供するREalloys Inc.は、カナダのサスカチュワン州サスカトゥーンにあるSRC(サスカチュワン研究評議会、カナダ政府所有の研究・技術機関)の希土類加工施設において、重希土類の精製能力を拡大するため、SRCと戦略的提携を締結しました。
2025年10月:日本を拠点とする商社・投資会社の双日株式会社は、オーストラリアを拠点とする希土類の採掘・加工を一体化した企業であるLynas Rare Earths Ltd.が生産する重希土類元素(HREE)を、オーストラリア産鉱石から初めて日本へ輸入し始めました。
主要な調達優先事項および購入者評価基準
現在、ジスプロシウムの購入者は、NdFeB磁石、電気自動車用モーター、風力発電機、航空宇宙技術、および軍事用途に必要な、一貫した純度、供給能力、仕様を備えた、安定的かつ高品質なジスプロシウム材料を提供できる供給源を優先しています。
ジスプロシウムの購入においては、サプライチェーンの多様化、政治的要因、希土類金属の輸出規制、そして集中した調達地域を超えた長期的な供給源の確保といった要素への依存度が高まっています。潜在的な購入者は、採掘、分離、精製、リサイクル業務を通じてジスプロシウムを確実に供給できる能力という観点から、候補となるサプライヤーを評価しています。
ジスプロシウムの購入者は、ジスプロシウム製品の供給業者を選定する際、ジスプロシウムの純度レベル、酸化物から金属への転換率、重希土類の分離能力、生産規模、環境問題、および供給の信頼性といった要素を考慮に入れています。高品位のジスプロシウムは、主に最新の永久磁石、光学製品、原子炉、および特殊合金への使用のために選定されています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別概要
- 最終用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、最終用途別
- 市場魅力指数、最終用途別
- 自動車
- 再生可能エネルギー
- 航空宇宙・防衛
- 産業用機器
- エレクトロニクス・半導体
- 医療機器
- 研究機関・研究所
- その他
- はじめに
市場動向影響要因推進要因電気自動車(EV)の生産増加により、ジスプロシウム系永久磁石の需要が高まっています。風力発電設備の拡大が、ジスプロシウム磁石の需要を支えています。業界を問わず、高性能NdFeB永久磁石の需要が高まっています。制約要因限られた地域における供給の集中により、ジスプロシウムの入手可能性が制限されています。複雑かつコストのかかる重希土類分離プロセスが、生産拡大を制限しています。世界的なジスプロシウム埋蔵量の限られさが、長期的な供給の伸びを制約しています。機会再生可能エネルギーおよび風力発電設備の拡大中国以外の希土類サプライチェーンの構築ジスプロシウム効率の高い磁石技術の進歩トレンドディスプロシウム強化型NdFeB永久磁石への需要増加輸送分野の電動化が進み、ディスプロシウム消費を牽引希土類サプライチェーンの多様化への注目が高まっています影響分析業界分析地政学的リスクおよびサプライチェーンへの影響サプライチェーンの制約原材料の入手貿易政策の変更社会的および患者中心の要因重要鉱物の供給安全保障に対する認識の高まり持続可能かつ責任ある採掘慣行への需要国内における重要鉱物生産への一般市民の関心の高まり経済的要因供給の集中度の高さがジスプロシウムの価格動向に影響代替レアアース供給チェーンへの投資の増加ジスプロシウムの採掘および加工プロジェクトにおける資本要件の高まり価格分析価格透明性の動向プレミアム製品と汎用製品の価格比較償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の執行製品形態別はじめに市場規模分析および前年比成長率分析(%)、製品形態別市場魅力指数、製品形態別酸化ジスプロシウム(Dy₂O₃)金属ジスプロシウムジスプロシウム化合物ジスプロシウム合金その他純度グレード別概要市場規模分析および前年比成長率分析(%)、純度グレード別市場魅力指数、純度グレード別標準純度ジスプロシウム高純度ジスプロシウム(99.9%以上)超高純度ジスプロシウム(99.99%以上)電子グレードのジスプロシウム(≥99.999%)その他用途別概要市場規模分析および前年比成長率分析(%)、用途別市場魅力指数、用途別永久磁石蛍光体および発光材料セラミックスおよび先端材料原子炉用中性子吸収材ジスプロシウム添加レーザー結晶磁歪材料合金添加剤および冶金用途その他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10260
- 空気圧式シリンジの世界市場
- 軍事用センサーの世界市場規模調査、プラットフォーム別(空中、陸上、海軍、軍需、衛星)、用途別、タイプ別、地域別予測 2022-2032
- ダイレクトデジタルコントローラ(DDC) の世界市場2025:メーカー別、地域別、タイプ・用途別
- グラフェンナノリボンメモリの世界及び日本市場2026年:種類別(DRAM型メモリ、SRAM型メモリ、フラッシュ型メモリ、MRAM型メモリ)
- 世界の医薬品一次包装市場(2026~2033):市場規模、シェア、動向分析
- 加水分解コムギタンパク質のグローバル市場規模調査:用途別、流通チャネル別、地域別予測:2022-2032年
- 空中SATCOMの世界市場規模調査:タイプ別(新規設置、アップグレード)、用途別(政府・防衛、商用)、プラットフォーム別(固定翼、回転翼、UAV)、周波数別、コンポーネント別、地域別予測:2022-2032年
- 世界のリボヌクレアーゼA市場
- ビジネスソフトウェアとサービスのグローバル市場規模調査:ソフトウェア別(財務、セールス&マーケティング)、サービス別(コンサルティング、マネージドサービス)、展開別、エンドユーズ別、企業規模別、地域別予測:2022-2032年
- 世界のテトラエチルチタネート市場
- セラミック不透明化剤の世界市場規模調査:最終用途別(タイル、衛生陶器、食器、磁器、その他)、製品タイプ別(ジルコニアベース、スズ酸化物ベース、アンチモンベース、ジルコン酸カルシウムベース)、製造プロセス別(乾式混合、湿式混合、造粒)、地域別予測:2022年~2032年
- フラーレンの中国市場:C60、C70、その他