
世界のイットリウム市場規模/シェア/動向分析レポート:製品種類別、純度グレード別、形態別、用途別、地域別(~2035年)
市場概要
イットリウム市場の規模と予測
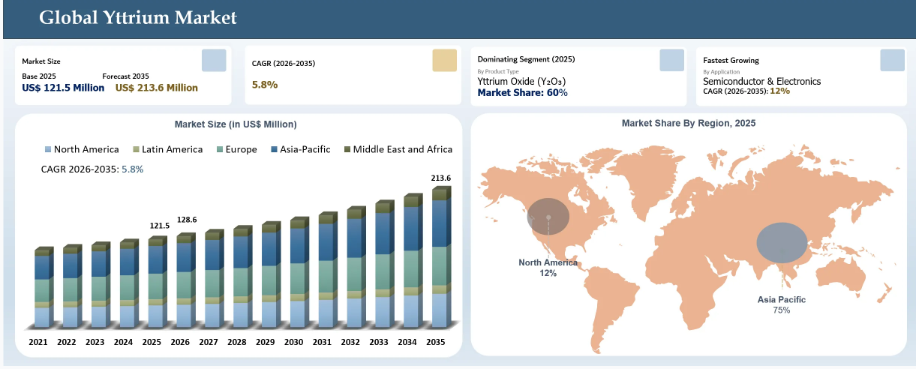
世界のイットリウム市場は、2025年に1億2,150万米ドルに達し、2035年までに2億1,360万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)5.8%で成長すると見込まれています。この市場は、先端セラミックス、蛍光体、半導体製造、航空宇宙用コーティング、およびクリーンエネルギー用途における高純度イットリウム化合物の需要拡大に牽引され、着実な拡大を見せています。米国地質調査所(USGS)の『2026年鉱物商品概要』によると、2025年の世界の希土類鉱山生産量は39万メートルトンと推計されており、これはイットリウムの抽出および精製に使用される原材料の基盤を強化するものです。
さらに、SEMIの予測によると、AIを活用した半導体製造や高度な製造能力への多額の投資により、2026年には300mm半導体ファブ設備への支出が18%増加し、1,330億米ドルに達すると見込まれています。これにより、イットリウムを原料とする電子機器や特殊セラミックへの需要がさらに高まると予想されます。中国北方希土類グループ、盛和資源、イルカ・リソーシズ、MPマテリアルズ、LKABミネラルズといった業界をリードする企業は、希土類の精製能力と付加価値製品の生産を拡大しています。希土類精製能力の地理的な集中と、複雑な分離プロセスが市場の成長を妨げている要因となっています。
イットリウムの輸出規制が継続されることで、世界的なイットリウムの供給が逼迫し、高性能を要する希土類を使用する産業にとって希土類元素の調達が困難となり、価格の変動が激しくなるでしょう。ロイターの報道によると、2026年7月時点で、中国は2026年6月を通じて、イットリウムを含む主要な重希土類元素の対日本輸出規制を維持していました。中国の税関統計によると、イットリウム、ガリウム、ジスプロシウム、テルビウムはいずれも日本への輸出量がゼロでした。一方、イットリウムについては、中国から米国への輸出が2回連続で皆無でした。さらに重要なことは、イットリウムが航空機エンジンのブレード用耐熱バリアコーティングに用いられているため、その不足が航空宇宙産業や半導体産業のサプライチェーンに影響を及ぼしている点です。
米国政府の投資が、国内のレアアース供給網の整備とイットリウム供給の回復力を加速
2026年6月、米国商務省のCHIPSプログラムは、USA Rare Earth社と最大16億米ドル規模の最終合意を締結しました。これは、米国の希土類セクターにおける最大の投資機会となります。資金調達の主な焦点は、希土類の採掘、分離、精製、金属加工、および永久磁石の製造を含む、統合された「鉱山から磁石まで」のサプライチェーンの構築にあります。
最大の投資対象となるのは、半導体、電気自動車(EV)、防衛、ロボット工学、クリーンエネルギー産業を支えるための、国内における希土類加工および磁石生産能力の拡充と見込まれています。USAレアアース社は、「鉱山から磁石まで」の事業拡大を通じて恩恵を受けると期待される一方、半導体メーカー、EV企業、防衛関連企業、再生可能エネルギー機器メーカーなどの下流セクターは、国内産の希土類材料へのアクセスが改善されることになります。
その他の米国政府による投資としては、希土類元素のサプライチェーンを強化するためのエネルギー省による1億3,400万米ドルの資金提供や、重要鉱物・エネルギーイノベーション局が実施する「重要材料のイノベーション、効率化、代替技術」資金提供プログラム(1億3,400万米ドル)などが挙げられます。これらの投資では、希土類の採掘、分離、精製、リサイクル、回収技術、および代替材料の開発が優先されています。
支援対象企業には、採掘および希土類加工の拡大に取り組むMP Materials、Energy Fuels、Ucore Rare Metals、USA Rare Earth、先進的な抽出・リサイクル技術を提供するPhoenix TailingsおよびREEcycle、ならびに加工プラントの開発、設備供給、インフラ整備を行うMetso、Hatch、Bechtel、Worleyなどのエンジニアリング・技術提供企業が含まれます。これらの投資は、国内の重希土類処理能力を向上させ、海外のサプライチェーンへの依存度を低減させることで、希土類エコシステム全体を強化し、間接的にイットリウム市場を支援することが期待されています。
イットリウム市場の主なポイント
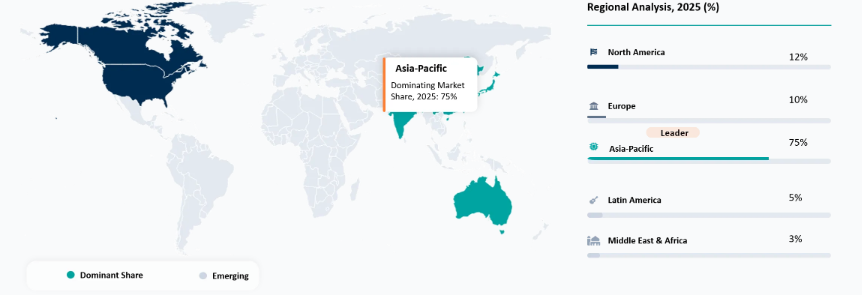
2025年、アジア太平洋地域は世界のイットリウム消費量を牽引し、市場シェア全体の約75%を占めました。アジア太平洋地域内では、中国が地域売上高の約68.9%を占め、市場をリードしました。
2025年には、酸化イットリウム(Y₂O₃)が主要な製品セグメントとなり、市場総売上高の約60%を占めました。その優位性は、航空宇宙分野の熱遮断コーティング、半導体部品、および先端セラミックスにおける高い需要によって支えられています。
米国地質調査所(USGS)によると、2025年の世界の希土類鉱山生産量は39万メートルトンと推定されました。中国は、世界総生産量の69%にあたる約27万メートルトンを生産するとともに、世界の希土類精製能力の最大90%を掌握していました。
USA Rare Earth社は、Serra Verde Groupを、推定株式価値約28億米ドルで買収することに合意しました。同社はまた、レス・コモン・メタルズ社を現金1億米ドルと株式654万株で買収したほか、TMRC社を7,300万米ドルで買収しました。
イットリウム市場の業界動向と戦略的洞察
イットリウムは、高性能セラミックス、半導体部品、蛍光体、レーザーシステム、超伝導体、航空宇宙用耐熱バリアコーティングなどへの応用により、重要な希土類材料として戦略的 중요성이高まっています。
半導体製造の拡大が、イットリア(Y₂O₃)などのイットリウム系材料の需要を牽引しています。イットリアは、プラズマ耐性、化学的安定性、および高温耐久性を備えているため、半導体製造装置の部品に使用されています。
航空宇宙用タービンコーティング、燃料電池、酸素センサー、および産業用熱保護システムにおけるイットリア安定化ジルコニア(YSZ)の採用により、酸化イットリウムの需要が増加しています。
イットリウム系セラミック電解質は、そのイオン伝導性と熱安定性から、固体酸化物形燃料電池(SOFC)において注目を集めています。
各国政府や産業界は、防衛、半導体、再生可能エネルギー、および先端製造分野への供給を確保するため、国内の希土類生産能力への投資を進めています。
イットリウム市場の混乱分析
希土類サプライチェーンにおける地政学的混乱が、イットリウム市場の供給動態を再構築
イットリウムの生産は重希土類の抽出・分離ネットワークに依存しているため、希土類に関連する地政学的不安定や輸出規制措置が、イットリウム市場の混乱の原因となっています。2025年4月、中国政府は、イットリウム金属、イットリウム合金、酸化イットリウム、イットリウム化合物など、特定の中・重希土類関連製品に対する輸出規制を導入することを決定し、これらの物質を輸出する際には政府の承認が必要となりました。これにより、半導体、航空機の断熱材、光学機器などでイットリウム関連製品に依存していた業界にとって、さらなる不確実性が生じました。
さらに、この混乱は国際的なイットリウムの貿易パターンに具体的な影響をもたらしました。2025年の業界貿易統計によると、中国による輸出許可の制限の結果、米国へのイットリウム輸入は大幅に減少しました。米国におけるイットリウム供給の約93%を中国が占めているためです。供給の不確実性により、メーカーの戦略にいくつかの変化が生じています。各社は、イットリウムの代替供給源を模索し、在庫管理を徹底し、希土類の処理能力の確保を検討する動きを強めているからです。このように、イットリウム市場は、従来の原材料に依存したサプライチェーンから、供給の安定性を重視したサプライチェーンへと移行しつつあります。
イットリウム市場のBCGマトリックス:企業評価
Shenghe Resources Holding Co., Ltd.、Lynas Rare Earths Ltd.、Solvay SA といったスター企業は、希土類の採掘、分離、精製、およびイットリウム用途に使用される高純度希土類化合物の生産に深く関与していることから、この位置に位置づけられています。Shenghe Resources は、統合された希土類サプライチェーンと、中国の希土類加工ネットワークを通じたイットリウム含有資源へのアクセスを強みとしています。MPマテリアルズ・コーポレーション、イルカ・リソーシズ・リミテッド、レインボー・レアアース・リミテッドなどの「クエスチョンマーク」企業は、希土類の採掘および下流工程における分離能力を拡大しているものの、イットリウムのサプライチェーンにおける地位をまだ確立しつつある段階であるため、この位置に配置されています。
ユーコア・レアメタルズ・インクやバイタル・メタルズ・リミテッドなどの「ポテンシャル」企業は、地域的な希土類加工能力の構築と代替供給源の開発に注力していることから、この位置に配置されています。Ucore社は、RapidSX™プラットフォームを通じて希土類分離技術を推進しており、北米の重要鉱物サプライチェーンをターゲットとしています。後発企業には信越化学工業株式会社が含まれており、同社の主な強みは上流のイットリウム採掘や分離ではなく、下流の希土類系機能性材料にあるため、イットリウム生産の分野に位置づけられています。
イットリウム市場の動向
航空宇宙、産業、エネルギー分野におけるイットリア安定化ジルコニア(YSZ)の採用拡大は、イットリウム系材料の需要を加速させる主要な要因となっています。ジルコニアに酸化イットリウム(Y₂O₃)を添加して製造されるYSZは、優れた熱安定性、破壊靭性、耐食性、およびイオン伝導性を備えており、ガスタービンの熱遮断コーティング、酸素センサー、固体酸化物燃料電池(SOFC)、および先端セラミック部品に不可欠な材料となっています。
2025年、世界の航空宇宙産業は航空機の生産および整備活動を拡大し続け、エアバス社は同年、793機の民間航空機を納入し、タービンエンジン部品に使用される高温セラミックコーティングの需要を支えました。燃料効率とエンジンの耐久性への注目が高まる中、過酷な動作条件下で部品の性能を向上させるイットリウム含有セラミックコーティングの使用が促進されています。
クリーンエネルギー源や分散型発電として固体酸化物燃料電池の利用が拡大するにつれ、YSZのようなイットリウム系セラミック製品の消費量は増加する見込みです。米国エネルギー省(DOE)によると、固体酸化物燃料電池は、イットリア安定化ジルコニア(YSZ)などのセラミック電解質を用いる高効率の電気化学エネルギー変換システムです。YSZは、ジルコニア(ZrO₂)に酸化イットリウム(Y₂O₃)を添加して製造されます。一般的に、8モル%のイットリア安定化ジルコニア(8YSZ)がSOFCの電解質として広く使用されています。これは、イットリウムが酸素空孔を生成し、イオン伝導度を高めるためです。SOFCシステムは一般的に約800~1,000°Cで動作し、熱電併給(CHP)構成において70%を超える高い発電効率を実現します。
主要な課題の一つは、世界の採掘・精製能力が限られた数カ国に集中していることであり、これはイットリウム市場の持続可能な発展を妨げる最大の制約の一つとなっています。イットリウムは、鉱山採掘によるものではなく、主に希土類元素の副産物として生産されています。米国地質調査所(USGS)の『2026年鉱物商品概要』によると、2025年においても世界の希土類生産は地理的に集中した状態が続き、中国は希土類鉱山の生産および加工能力において引き続き支配的な地位を占めていました。この状況により、市場におけるイットリウムの供給は、各国の政府の政策や地政学的緊張などの要因に起因する潜在的なリスクにさらされており、これは、先端セラミックス、航空宇宙用コーティング、半導体、固体酸化物燃料電池など、イットリウムを必要とする産業に影響を及ぼす可能性があります。
希土類元素の加工に使用される原材料の調達において、限られた地理的供給源への依存が、イットリウムのサプライチェーンを脆弱なものにしています。2025年5月現在、国際エネルギー機関(IEA)によると、重要鉱物のサプライチェーンは依然として少数の国に高度に集中しており、これが供給の途絶、輸出規制、価格の不安定化など、多くの懸念を引き起こしています。同報告書では、中国が希土類元素の精製における世界生産能力の90%を占めていると指摘されています。希土類元素の一つであるイットリウムも、その抽出、精製、分離には同様のインフラを必要とするため、供給リスクに直面しています。
主要企業・市場シェア
イットリウム市場のセグメンテーション分析
世界のイットリウム市場は、製品タイプ、純度グレード、形態、用途、および地域に基づいてセグメント化されています。
酸化イットリウム(Y₂O₃)が製品セグメントを支配し、先端材料用途全般にわたる幅広い需要を牽引
酸化イットリウム(Y₂O₃)セグメントは、先端セラミックス、半導体、蛍光体、光学、航空宇宙分野における幅広い用途により、2025年には約60%の市場シェアを占め、イットリウム市場を牽引しました。Y₂O₃は、優れた熱安定性、化学的安定性、熱膨張特性、および材料の特性向上効果を備えているため、イットリウムの商業的に最も実用性の高い形態となっています。航空宇宙用タービンエンジンの熱障壁コーティング、セラミック部品、および固体酸化物燃料電池におけるイットリア安定化ジルコニア(YSZ)の採用拡大は、2025年から2026年にかけてのY₂O₃市場の成長を支える主要な要因の一つとなっています。半導体業界では、高純度の酸化イットリウムコーティングが、腐食性のフッ化物プラズマに対する強い耐性を有することから、プラズマエッチングシステムに採用されています。
さらに、Y₂O₃は、イットリウムを原料とする他の化合物を開発するための重要な材料として戦略的に重要であり、光学レーザー、LED蛍光体、航空宇宙用セラミックスに至るまで幅広い用途を可能にしています。耐久性や耐熱性に優れた材料の開発が進むにつれ、イットリウム酸化物は2026年まで市場で支配的な地位を維持し続けるものと見込まれます。
イットリウム市場の地域別浸透状況
強固な希土類加工エコシステムと先進技術の導入が、アジア太平洋地域のイットリウム市場における優位性を牽引
アジア太平洋地域は、中国、日本、韓国、および同地域内のその他の国々における、十分に整備された加工インフラ、サプライチェーン、下流の製造能力により、2025年には市場シェアの約75%を占め、イットリウム市場を支配しました。大規模な希土類分離プラント、先端セラミックス生産拠点、半導体製造拠点、および電子機器製造拠点の存在が、アジア太平洋地域をイットリウム化合物の消費および加工における主要な拠点とする一因となっています。
この提携により、中国に依存しないイットリウムおよびその他の重希土類金属の多様な供給源が創出され、アジア太平洋地域の希土類サプライチェーンの強靭性が向上します。2026年3月、日本を拠点とする商社・投資会社の双日株式会社と、オーストラリアを拠点とする希土類採掘・加工企業のライナス・レアアース社は、日本への中・重希土類の供給強化を目的として、日本・オーストラリア希土類(JARE)を通じて覚書(MoU)を締結しました。この合意に基づき、ライナス社は中・重希土類生産量の75%を日本に供給することになり、これにより、イットリウム、サマリウム、ルテチウム、ガドリニウムといった重要な材料の安定供給が確保されます。
中国のイットリウム市場の動向
中国はアジア太平洋地域のイットリウム市場において支配的な地位を占めており、豊富な希土類鉱石の採掘、抽出、精製、およびイットリウム化合物の製造プロセスにより、2025年には同地域の市場シェアの約68.9%を占める見込みです。中国における希土類鉱物の完全な統合により、イットリウム材料、特に酸化イットリウム(Y₂O₃)の高水準な生産が確保されています。これらは、先端セラミックス、半導体部品、蛍光体、光学機器、エネルギー分野などで幅広く活用されています。
中国における希土類鉱物の豊富な埋蔵量の結果として、イットリウムも同様の希土類サプライチェーンプロセスに依存しているため、イットリウムに関連するサプライチェーンには重大な脅威が存在します。2026年2月時点の米国地質調査所(USGS)の報告書『レアアース』によると、世界的な希土類元素の供給は中国に極めて集中しており、中国は希土類の採掘、分離、精製において引き続き支配的な地位を占めています。2025年の希土類酸化物の世界鉱山生産量の推計値は約39万メートルトンであり、そのうち中国は世界全体の鉱山生産量の約27万メートルトン(約69%)を占めました。
日本のイットリウム市場の見通し
日本は、高度な半導体製造基盤、セラミック製造能力、および高純度希土類材料への需要の高まりにより、アジア太平洋地域のイットリウム市場において最も急成長している市場として台頭しています。中国がイットリウムの大量生産能力において優位を占めている一方で、日本におけるイットリウム市場は、高純度酸化イットリウム(Y₂O₃)、超高純度イットリウム化学品、およびイットリウムを主成分とする特殊製品の消費により成長しています。
日本による深海希土類資源の探査への取り組みは、中国以外の供給源からイットリウムなどの重希土類元素を安定的に供給する一助となるでしょう。AP通信の報道によると、2026年2月、日本は研究船「ちきゅう」を用いて、南鳥島付近の希土類を豊富に含む海底堆積物の採取に成功しました。この採取は水面下6,000メートル(約19,700フィート)の深さで行われ、この深度での希土類泥の採取としては世界初とされています。このプロジェクトは、自国の希土類埋蔵量を活用し、中国への依存度を低減しようとする日本政府の取り組みに支えられています。
イットリウム市場の競争環境
イットリウム市場は、希土類の採掘・分離企業、特殊化学品メーカー、先端材料メーカーが関与する、サプライチェーン主導型の競争環境を特徴としています。Shenghe Resources Holding Co., Ltd.、MP Materials Corp.、Lynas Rare Earths Ltd.、Iluka Resources Ltd.などの主要な希土類供給企業、 レインボー・レアアース社、バイタル・メタルズ社といった主要な希土類サプライヤーは、希土類原料の確保、分離能力、および下流加工能力の確保に注力している一方、ソルベイ社や信越化学工業株式会社といった企業は、高純度希土類化合物や先端材料への応用を専門としています。
イットリウム資源の入手可能性が限られていることや、希土類の分離・精製に伴う技術的な複雑さのため、市場は依然として高度に集中した状態にあります。米国地質調査所(USGS)の『2026年鉱物商品概要』によると、世界のレアアースの生産および加工は依然として限られた国々に集中しており、中国はレアアースの供給および加工能力において主導的な役割を維持しており、世界的なイットリウム系材料の供給状況に影響を与えています。イットリウム市場における競争上の差別化は、高純度加工能力、サプライチェーンの多様化、および下流材料の統合によってますます推進されています。
高度な分離技術と、超高純度イットリウム化合物(99.99%以上および99.999%以上)を生産する能力を有する企業は、半導体製造、光学技術、および先端セラミックス分野からの需要の高まりにより、戦略的に重要な存在となっています。2025年から2026年にかけて、政府や産業界が重要鉱物の安定的な確保を優先する中、希土類の加工に焦点を当てた提携や生産能力拡大の取り組みが加速しています。
イットリウム市場の主要企業
主要企業には、Shenghe Resources Holding Co., Ltd.、Ucore Rare Metals Inc.、MP Materials Corp.、Iluka Resources Ltd.、Rainbow Rare Earths Ltd.、Vital Metals Ltd.、Lynas Rare Earths Ltd.、Solvay SA、および信越化学工業株式会社が含まれます。
イットリウム市場の主な動向
2026年8月 – MPマテリアルズ、重希土類の加工能力を拡大
MPマテリアルズは、イットリウム含有精鉱を含む重希土類元素の国内生産を支援するため、米国の希土類加工インフラへのさらなる投資を発表しました。この拡張は、中国の希土類サプライチェーンへの依存度を低減し、重要鉱物の安全保障を強化しようとする米国の取り組みに沿ったものです。
2026年7月:オーストラリアを拠点とする重要鉱物探査・加工技術企業であるBayan Mining and Minerals Limitedは、オーストラリアの公立研究大学であるクイーンズランド大学と提携し、イットリウム精製技術の進展を図りました。
2026年6月 – 中国、戦略的希土類技術に対する輸出規制を強化
中国は、希土類の加工・分離技術、特に重希土類元素に関連する技術に対して、さらなる規制を導入しました。この動きにより、北米、オーストラリア、ヨーロッパ全域で、代替的なイットリウム精製・分離プロジェクトへの投資が加速しています。
2026年5月: オーストラリアに拠点を置く重要鉱物探査・開発企業であるピュア・リソーシズ・リミテッドは、米国エネルギー省のためにオークリッジ国立研究所(ORNL)を運営する米国研究機関UT-バテル社と、戦略的パートナーシッププロジェクト(SPP)協定を締結しました。これは、西オーストラリア州にある同社のガーネット・ヒルズ・プロジェクトから、重希土類元素およびイットリウム(HREE+Y)を経済的に回収する方法を開発することを目的としています。
2026年5月 – アラフラ・レアアース、ノーランズ・プロジェクトを推進
アラフラ・レアアースは、追加資金を確保し、オーストラリアにある同社のノーランズ希土類プロジェクトにおける建設作業を進めました。同プロジェクトは、先端技術に使用されるイットリウム含有材料を含む混合希土類酸化物の将来的な供給に貢献することが期待されています。
2026年4月:米国に拠点を置く希土類材料・技術企業であるUSAレアアース社は、セラ・ヴェルデ・グループ(ブラジルを拠点とする希土類採掘・加工会社)を、推定株式価値約28億米ドルで買収する最終合意を締結しました。
2026年3月:米国を拠点とする希土類材料・技術企業であるUSA Rare Earth, Inc.と、米国を拠点とする重要鉱物探査・採掘企業であるTexas Mineral Resources Corp.(TMRC)は、USA Rare Earthが株式交換方式によりTMRCの発行済み株式すべてを取得する最終合意を発表しました。本契約に基づき、USAレアアース社はTMRC社を買収するために普通株式3,823,328株を発行することとなり、2026年3月4日時点のUSAレアアース社の株価に基づくと、本取引の評価額は約7,300万米ドルとなります。
2026年2月 – エネルギー・フューエルズ、希土類分離能力を拡大
エネルギー・フューエルズ社は、ユタ州にある希土類処理施設「ホワイト・メサ・ミル」における進展を発表し、重希土類元素およびイットリウムを含むモナザイト精鉱の処理能力を向上させました。この拡張は、防衛、エレクトロニクス、クリーンエネルギー産業からの需要拡大に対応するものです。
2026年1月 – 欧州連合(EU)、重要原材料イニシアチブを開始
欧州委員会は、「重要原材料法」に基づき、レアアースおよび重要鉱物プロジェクトへの資金提供を加速させました。イットリウム回収技術を含む、重レアアースの抽出・加工に関わる複数のプロジェクトが、地域の供給安定性を強化するため、戦略的な支援を受けました。
2025年11月:米国に拠点を置くレアアース材料・技術企業であるUSA Rare Earth, Inc.は、英国に拠点を置く特殊レアアース金属および合金メーカーであるLess Common Metals Ltd.(LCM)の買収を完了しました。この買収は、LCMを傘下に持つインド洋レアメタルズ・プライベート・リミテッド(シンガポールに拠点を置く持株会社)の買収を通じて行われ、取引額は現金1億米ドルおよびUSAレアアースの普通株式654万株でした。
2025年10月:オーストラリアに拠点を置く希土類採掘・加工企業であるLynas Rare Earths Ltd.は、世界の希土類サプライチェーンの多様化を強化するため、マレーシアに重希土類分離プラントを建設する計画を発表しました。Lynasの既存のマレーシア事業拠点に建設されるこの施設は、重希土類原料の年間処理能力が5,000メートルトンとなり、投資額は約1億8,000万豪ドル (約1億1,900万米ドル)の投資となります。
主要な調達優先事項および購入者評価基準
イットリウムを含む材料を調達する企業は、半導体、先端セラミックス、航空宇宙用コーティング、光学材料、エネルギー分野の用途など、イットリウム化合物を必要とする産業のニーズに応えるため、供給能力、純度、品質の面で一貫して高品質なイットリウム化合物を提供できるサプライヤーを選定しています。
購入者は、イットリウムのサプライヤーを選定する際、イットリウムの純度、化学組成の安定性、不純物の管理、製造規模、納品および物流上の問題、ならびに産業品質基準への適合性といった基準を考慮します。ハイテクセラミックスや半導体機械部品への応用においては、酸化イットリウムの粒子径分布、熱安定性、および全体的な性能特性が重要となります。
今日の調達決定は、希土類元素の分離・精製プロセスにおけるサプライヤーの能力、下流工程における技術力、地理的な調達先の多様性、およびイットリウム元素の持続的な供給に大きく左右されています。半導体製造、固体酸化物燃料電池、航空宇宙用耐熱コーティング、レーザー、光学機器など、将来の用途に向けた製品を提供する企業が優先的に選ばれています。
なぜDataMを選ぶべきか?
技術革新:イットリウムの生産、精製、および高純度材料の加工における進歩を検証します。これには、酸化イットリウム(Y₂O₃)、超高純度イットリウム化合物、ならびに半導体製造、航空宇宙用コーティング、光学技術、エネルギーシステム、次世代電子アプリケーションを支える先進セラミック材料の開発が含まれます。
製品の性能と市場での位置づけ:イットリウムサプライヤーが、純度レベル、材料の一貫性、加工能力、供給の信頼性、および用途に応じた性能に基づいて、どのように差別化を図っているかを評価します。この分析では、半導体グレードのセラミックス、レーザーシステム、蛍光体、および高度な産業用途向けに高付加価値のイットリウム材料を提供する企業の競争上の位置づけに焦点を当てています。
実証データ:半導体製造装置、航空宇宙用断熱コーティング、固体酸化物燃料電池、光学レーザー、蛍光体、および先端セラミックスにおけるイットリウム系材料の採用事例に焦点を当て、耐熱性の向上、耐久性の強化、プラズマ耐食性、および材料性能の向上といったメリットを実証します。
市場の最新動向と業界の変化:希土類サプライチェーンの多様化、新たな精製能力への投資、戦略的提携、重要鉱物の安定供給に向けた政府の取り組み、およびイットリウム系材料への需要拡大を支えるため、アジア太平洋、北米、欧州における高純度希土類処理能力の拡大など、主要な動向を追跡しています。
競争戦略:半導体、航空宇宙、エネルギー、先端製造産業からの需要増に対応するため、主要企業が希土類資源の開発、精製技術の向上、下流材料の統合、戦略的提携、および中国以外のサプライチェーンの拡大を通じて、いかに市場での地位を強化しているかを分析します。
価格設定と市場参入:純度グレード、化合物タイプ、加工の複雑さ、供給状況、および最終用途の要件に基づくイットリウムの価格変動に関する洞察を提供します。本レポートでは、世界的なイットリウムのサプライチェーンを支える希土類生産者、特殊化学品メーカー、および先端材料サプライヤーを通じた市場参入について評価しています。
市場参入と拡大:半導体産業の拡大、AIおよび高性能コンピューティングインフラ、先端セラミックの採用、再生可能エネルギー技術、ならびに希土類供給の戦略的多様化によって牽引される成長機会を特定するとともに、グローバル市場拡大に向けた現地加工への投資、技術開発、長期的な供給パートナーシップなどの戦略について概説しています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データソースからのデータポイント
- 市場の概況
- 地域別概況
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 先端セラミックス
- 半導体・エレクトロニクス
- 蛍光体・照明材料
- 航空宇宙・防衛
- レーザー・光学材料
- エネルギー用途
- 医療用途
- その他
- 概要
市場動向影響要因成長要因航空宇宙用コーティング、工業用セラミックス、酸素センサー、および固体酸化物形燃料電池におけるイットリア安定化ジルコニア(YSZ)の採用拡大が、イットリウムの消費を牽引しています。先端半導体製造への投資拡大により、高純度酸化イットリウムの需要が増加しています。タービンエンジンにおけるイットリウム系耐熱コーティングおよび高温セラミック材料の利用拡大が、市場の成長を支えています。制約要因イットリウムの抽出・精製能力が少数の国に集中していることから、サプライチェーンの脆弱性や供給リスクが生じています。混合希土類鉱石からのイットリウムの抽出・精製は技術的に困難であり、生産コストを押し上げ、大規模な供給拡大を制限しています。イットリウムは主に希土類処理の副産物として回収されるため、直接生産の柔軟性や供給の拡張性が制限されています。機会半導体グレードの酸化イットリウム(Y₂O₃)に対する需要の高まりイットリア安定化ジルコニア(YSZ)の採用拡大固体酸化物形燃料電池(SOFC)およびクリーンエネルギー技術の普及トレンド高純度および超高純度イットリウムへの需要の増加イットリア安定化ジルコニア(YSZ)の利用拡大希土類のリサイクルおよび循環型経済への取り組みへの注目の高まり影響分析業界分析地政学的リスクおよびサプライチェーンへの影響サプライチェーンの制約原材料の調達貿易政策の変更社会的および患者中心の要因低侵襲治療法への医療投資の増加持続可能かつ責任あるレアアース調達への注目の高まりサプライチェーンの透明性に対する一般社会および規制当局の重視の高まり経済的要因半導体製造および先端エレクトロニクス製造への投資の拡大重要鉱物サプライチェーンに対する政府資金レアアースの採掘および精製に必要な多額の設備投資価格分析価格透明性の動向プレミアム製品とジェネリック製品の価格比較償還モデルの変化規制分析政策の更新コンプライアンスの現状規制の執行製品タイプ別はじめに市場規模分析および前年比成長率分析(%)、製品タイプ別市場魅力指数、製品タイプ別酸化イットリウム(Y₂O₃)金属イットリウムフッ化イットリウム (YF₃)塩化イットリウム (YCl₃)硝酸イットリウム (Y(NO₃)₃)その他のイットリウム化合物純度グレード別概要市場規模分析および前年比成長率分析(%)、純度グレード別市場魅力指数、純度グレード別高純度イットリウム(≥99.9%)超高純度イットリウム(≥99.99%)電子・研究用グレードのイットリウム(≥99.999%)その他形態別概要形態別の市場規模分析および前年比成長率分析(%)形態別の市場魅力指数粉末金属片/インゴット顆粒その他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10261
- サイドビームフィルタープレスの世界及び日本市場2026年:種類別(埋め込み式プレートフィルタープレス、膜式フィルタープレス)
- 蛍光X線分析装置の中国市場:波長分散型(WDXRF)、エネルギー分散型(EDXRF)
- C6-C10脂肪アルコールの中国市場:ショートチェーン、ロングチェーン、その他
- ナノテクノロジー薬物送達の世界市場規模は2035年までにCAGR 11.3%で拡大する見通し
- 医療におけるプリンテッドエレクトロニクスの世界市場2025:種類別(伸縮性電子機器、折りたたみ式電子機器、その他)、用途別分析
- 硫酸アルミニウム水酸化ケイ酸塩(CAS 131148-05-5)の世界市場2020年~2025年、予測(~2030年)
- 世界のシームレスガスシリンダー市場
- レバウジオシドAの世界市場
- 世界のテルピン水和物市場
- 世界の患者用体重計市場規模/シェア/動向分析レポート:種類別、製品種類別、エンドユーザー別、地域別(~2033年)
- 世界のビス(2-エチルヘキシル)アジペート(DEHA) 可塑剤市場(2026年~2036年):用途別、ポリマー種類別、最終用途別、地域別
- 細胞治療の日本市場(2026-2033):骨髄、臍帯血、脂肪組織、末梢血、その他