
テルビウムの世界市場規模は2035年までにCAGR5.13%で拡大する見通し
市場概要
テルビウム市場の規模と概要
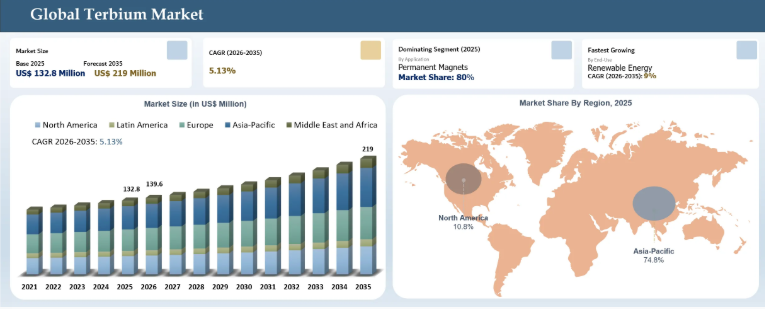
世界のテルビウム市場は2025年に1億3,280万米ドルに達し、2035年までに2億1,900万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)5.13%で成長すると見込まれています。市場の拡大は、高品位永久磁石、最新電子機器、防衛システム、および環境に優しい照明におけるテルビウムの戦略的重要性の高まりに支えられています。米国地質調査所(USGS)が作成した『2026年鉱物商品概要』によると、2025年の希土類酸化物の平均価格は1キログラムあたり約1,010米ドルでしたが、米国では重希土類金属および元素の供給が完全に輸入に依存しています。また、同報告書は、中国が2025年4月にテルビウムを含む金属および化合物の輸出規制を課したことを指摘しており、サプライチェーンの脆弱性を示唆しています。国際エネルギー機関(IEA)は、テルビウムを含む磁石関連の希土類金属の消費量が2015年以降で2倍に増加し、2025年までにさらに3分の1増加すると述べています。
こうした供給制限を背景に、中国国外における希土類の代替生産源、リサイクル、備蓄への投資が増加しています。オレゴン・グループによると、2026年6月、中国からの7種類の希土類元素の輸出規制が継続された結果、世界市場での供給が逼迫し、その結果、テルビウムのような重要元素の価格が上昇しました。同記事によると、酸化テルビウムの価格は4,500ドル/kg前後と4~5倍に上昇しており、テルビウム、ジスプロシウム、イットリウムの現在の輸出量は、規制前と比べて約50%減少しているとのことです。
テルビウムのサプライチェーンの現地化とリサイクルにおける未開拓の機会
2025年9月、インド政府は「国家重要鉱物ミッション(NCMM)」の一環として、150億ルピー(約1億7500万米ドル)の奨励策を承認しました。これは、電子廃棄物、リチウムイオン電池、使用済み自動車(ELV)、産業廃棄物、鉱山残渣からの重要鉱物の回収を加速させることを目的としています。この投資の大部分は、テルビウム、ジスプロシウム、ネオジム、サマリウム、プラセオジムといった高価値の希土類元素に加え、リチウム、コバルト、ニッケル、グラファイトなどの電池用鉱物を抽出できる、高度なリサイクルインフラの整備に充てられています。さらに、回収ネットワーク、自動解体施設、湿式冶金および乾式冶金処理プラント、研究開発、そして特に中国からの輸入に依存するインドの重要鉱物への依存度を低減するための国内精製能力の強化にも投資が注がれています。この取り組みにより、希土類リサイクル、電池リサイクル、アーバンマイニング、重要鉱物処理の各バリューチェーンにおいて大きな機会が創出されると期待されるほか、電気自動車、再生可能エネルギー、電子機器、防衛産業向けの国内供給の安定性も強化される見込みです。
この投資により、バッテリーリサイクル、電子廃棄物処理、重要鉱物の回収、および先端材料製造に携わる企業が恩恵を受けると見込まれています。Attero Recycling、Lohum、ACE Green Recycling、Gravita Indiaなどのバッテリーリサイクル企業は、リチウムイオンバッテリーのリサイクルおよび重要鉱物の抽出能力を拡大する上で有利な立場にあります。一方、Hindustan Zinc、Vedanta Limited、Tata Steel、JSW Steelなどの金属回収・精錬企業は、戦略的鉱物処理や循環型経済イニシアチブへの投資から恩恵を受ける可能性があります。さらに、IREL(インド)リミテッド、ナショナル・アルミニウム・カンパニー(NALCO)、コール・インディア・リミテッド、ミネラル・エクスプロレーション・アンド・コンサルタンシー・リミテッド(MECL)などの希土類および鉱業関連組織は、国内での探査、希土類の加工、サプライチェーン開発プロジェクトを通じて、新たな機会を得ると見込まれます。また、インドが国内の重要鉱物エコシステムを拡大するにつれ、リサイクルプラントの建設、分離技術、鉱物精製に携わるエンジニアリング企業、技術プロバイダー、機器メーカーにとっても、この資金調達は新たな機会を生み出しています。
テルビウム市場の主なポイント
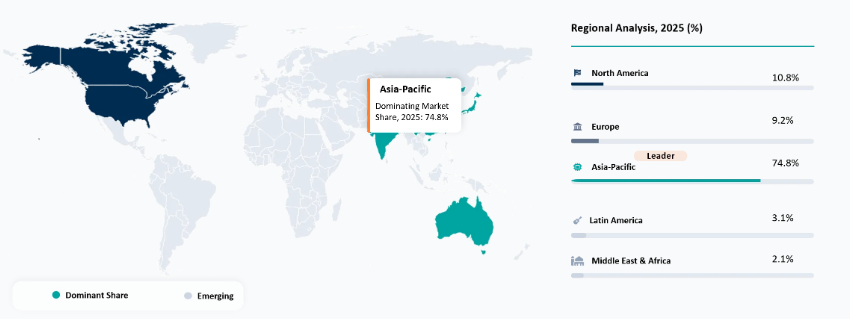
アジア太平洋地域は、世界のテルビウム市場において74.8%という圧倒的なシェアを占めました。特に中国は、世界の磁石用希土類鉱石生産量の60%、精製磁石用希土類の91%を生産しました。
永久磁石の用途セグメントが市場を支配しており、2025年には世界のテルビウム総需要の80%を占めました。永久磁石は全希土類の95%を消費しており、2024年には中国が世界の焼結磁石生産量の94%を支配していました。
中国は、精製能力とイオン吸着粘土資源を通じて、世界の重希土類金属サプライチェーンの98%を支配しています。中国のイオン吸着粘土は、同国のテルビウム生産量の53.8%を占めており、世界総生産量の39.5%に相当します。
2025年9月、インドは「国家重要鉱物ミッション(National Critical Mineral Mission)」の一環として、150億ルピー(約1億7,500万ドル)の奨励策を承認しました。このイニシアチブは、電子廃棄物、リチウムイオン電池、および鉱滓からテルビウムなどの高付加価値レアアースを抽出することに焦点を当てています。
テルビウム市場の業界動向と戦略的洞察
電気自動車の駆動モーター、洋上風力タービン、産業用ロボット、航空宇宙用アクチュエータにおいて、保磁力と熱安定性を向上させるため、メーカーがNdFeB磁石へのテルビウム添加量を増やしていることから、永久磁石用途がテルビウムの主要な需要源となりつつあります。
重希土類の精製能力が主要な競争上の差別化要因として浮上しており、投資の焦点は上流の採掘から、溶媒抽出、酸化物の精製、金属生産、および磁石製造へと移行しています。
防衛、航空宇宙、AIインフラが価値の高い消費分野として台頭しており、レーダーシステム、精密誘導装置、ロボット工学、AIデータセンターインフラにおける高性能永久磁石の導入拡大に伴い、テルビウムの需要は従来の自動車や再生可能エネルギー用途の枠を超えて拡大しています。
中国の輸出規制により、テルビウムは特殊材料から戦略的かつ重要な鉱物へと変貌を遂げ、OEM各社は調達リスクを軽減するため、長期供給契約の締結、在庫の確保、代替サプライヤーの認定を進めています。
輸出規制により、中国の重希土類市場と国際市場との価格差が拡大したため、地域ごとの価格プレミアムが調達戦略を再構築しており、現地での加工への投資や地域的な供給契約が促進されています。
テルビウム市場の混乱は、主に2025年に中国がテルビウム関連製品に対する輸出規制を実施した後、重希土類元素のサプライチェーンに対する地政学的統制が強化されたことに起因しています。これにより、永久磁石メーカー、電気自動車のサプライヤー、再生可能エネルギー企業、防衛関連企業など、テルビウム化合物に依存する多くの産業に不確実性が生じています。この混乱により、多くの国際的な製造業者が、他の供給源の模索、地域内での精製能力の強化、および戦略的在庫の確保に向けた取り組みを加速させています。
この高い輸入依存度は、国際貿易におけるあらゆる混乱や政治的不安定性に対して、米国のテルビウム供給チェーンがいかに脆弱であるかを浮き彫りにしています。中国からの輸入への過度な依存により、国内でのテルビウムの加工・リサイクルに向けた取り組みが加速しています。米国地質調査所(USGS)の『鉱物商品要覧2026』によると、米国は2025年に100メートルトンの重希土類化合物および金属を輸入し、これらの鉱物に対する純輸入依存度を100%に維持しました。また、同報告書では、2021年から2024年にかけて米国が輸入したテルビウム化合物および金属の100%が中国産であったことも指摘されています。
テルビウム市場のBCGマトリックス:企業評価
「スター」には、ライナス・レアアース・リミテッド(Lynas Rare Earths Limited)および信越化学工業株式会社(Shin-Etsu Chemical Co., Ltd.)が含まれます。これらは、レアアースのバリューチェーンにおいて強力な戦略的地位を確立しており、高度な下流加工能力を有し、永久磁石、エレクトロニクス、クリーンエネルギー技術などの高付加価値用途において確固たる顧客関係を築いているためです。「クエスチョンマーク」には、エナジー・フューエルズ社、イルカ・リソーシズ社、アラフラ・レアアース社、およびアイオニック・レアアース社が含まれます。これらは、レアアースの加工、重レアアースの分離、およびリサイクルへの関与を拡大しているものの、商業規模でのテルビウム供給能力はまだ開発段階にあるためです。
「潜在的な企業」には、ネオ・パフォーマンス・マテリアルズ社およびソルベイ社が挙げられます。これらは、希土類材料の加工に関する確かな専門知識と下流工程の能力を有していますが、テルビウムの一次生産における役割は比較的限定的だからです。「後発企業」には、スタンフォード・アドバンスト・マテリアルズ社、アメリカン・エレメンツ社、およびレア・アース・ソルツ社が含まれます。これらは、大規模なテルビウムの採掘や精製事業よりも、特殊材料の流通、高純度化学品の供給、および研究用希土類化合物に主眼を置いているためです。
主要企業・市場シェア
テルビウム市場の動向
電気自動車(EV)、風力タービン、ロボット、高効率産業用モーターの普及が進むにつれ、テルビウムを配合したNdFeB(ネオジム・鉄・ホウ素)磁石への需要が加速しています。NdFeB磁石の製造において、テルビウムは微量添加され、保磁力、高い熱安定性、および極端な温度下での減磁に対する耐性を向上させる役割を果たします。IEAの『Global EV Outlook 2026』によると、2025年には世界の電気自動車販売台数が2,000万台を突破し、世界の新車販売台数の約25%を占めるようになり、これによりテルビウムを含むNdFeB永久磁石の需要が押し上げられました。
テルビウムは、電気自動車、風力タービン、ロボット、産業用モーターの製造において重要性を増している希土類磁石に、ますます多く利用されるようになっています。2026年1月、Rare Earth Exchangesの報告によると、テルビウムの需要は永久磁石へと大幅にシフトしており、2007年には蛍光灯用途が74.5%を占めていたのに対し、2021年以降は磁石が需要の90%を占めるようになったことが、この調査で浮き彫りになりました。さらに、この分析の結果によると、中国にはイオン吸着粘土が存在し、これが中国で生産されるテルビウムの53.8%を占めており、これは世界のテルビウム総生産量の約39.5%に相当します。また、蛍光灯や家電製品からのリサイクルによる潜在量は381.8トンに上ります。
テルビウムは単一の鉱物として採掘されるのではなく、主に特定の重希土類鉱石からの副産物として抽出されるため、その入手可能性はテルビウム市場に影響を与える主要な制約要因の一つとなっています。テルビウムを含む鉱床が希少であるということは、生産量が限られており、適切な地質条件を備えた利用可能な採掘場所の数に依存することを意味します。米国地質調査所(USGS)の『2026年鉱物商品概要』によると、2025年の希土類鉱石の生産量は希土類酸化物換算で約39万メートルトンでしたが、テルビウムは副産物として産出される重希土類元素の一つでした。
重希土類の生産におけるこの集中化の影響により、生産拡大の制約や、輸出規制、地政学的出来事、価格変動に対する脆弱性が高まることで、テルビウムのサプライチェーンに脆弱性が生じています。2026年5月時点において、『Rare Earth Exchanges』によると、テルビウムやジスプロシウムなどの重希土類金属の世界的な供給は、これらの材料の地質学的入手可能性や処理能力の不足により、依然として高度に集中した状態にあります。この分析では、中国がイオン吸着粘土および精製能力を通じて世界の重希土類金属サプライチェーンの98%を占めており、これが世界各国にとって大きな依存リスクとなっていることが浮き彫りになりました。特に、中国に存在する鉱床以外に重希土類金属の鉱床が存在しないため、生産拡大の余地が限られており、世界が特定の採掘・加工地域に大きく依存せざるを得ない状況にあることが指摘されました。
テルビウム市場のセグメンテーション分析
世界のテルビウム市場は、製品タイプ、純度、用途、最終用途、および地域に基づいてセグメント化されています。
永久磁石用途がテルビウム市場の需要を牽引
テルビウムを含むNdFeB磁石の使用が増加していることから、永久磁石セグメントはテルビウム市場において支配的な地位を占めており、2025年にはテルビウムの総需要の約80%を占めると見込まれています。テルビウムは、NdFeB磁石において、より高い保磁力、優れた耐熱性、および耐減磁性を実現するために使用されています。そのため、電気自動車のモーター、風力発電用タービン、ロボット工学、産業用自動化システムなど、過酷な動作条件下でも使用することが可能です。輸送手段の電動化や再生可能エネルギー分野の発展により、重希土類を含む高効率磁石への需要が高まっています。
2025年には、永久磁石におけるテルビウムの需要が市場全体の約80%を占めました。さらに、磁石に使用される希土類元素の重要性が高まっていることも、この市場セグメントを牽引しています。国際エネルギー機関(IEA)によると、ネオジム、プラセオジム、ジスプロシウム、テルビウムの需要は2015年以降2倍に増加しており、2030年には約3分の1増加すると予測されています。希土類の約95%は永久磁石に消費されており、2024年の世界の焼結磁石生産において、中国は94%のシェアを占めています。
テルビウム市場の地域別シェア
アジア太平洋地域は、同地域に希土類の採掘、抽出、精製、および磁石製造施設からなる成熟したエコシステムが存在することから、テルビウム市場において約74.8%の世界市場シェアを占め、支配的な地位にあります。中国をはじめとする希土類産業の主要企業が同地域に拠点を置いているため、テルビウム金属の加工が容易になり、NdFeB永久磁石、電子機器、再生可能エネルギー機器、産業用システムといった高付加価値用途に活用されています。
Lynas Malaysia社の希土類分離能力の向上は、中国に依存しない世界的なテルビウム供給網の多様化に向けた取り組みにおいて、重要なマイルストーンとなります。2025年5月、レアアースの採掘および先端材料の製造を手掛けるオーストラリアの企業、ライナス・レアアース社(Lynas Rare Earths Ltd.)は、マレーシアのクアンタンにある同社のライナス・マレーシア工場において、分離済み重レアアース(HREE)の製造を開始しました。これにより、同社は中国以外で唯一の分離済み重レアアース製品の商業生産者となりました。同社は重希土類用の新たな生産ラインを設置し、2025年6月に予定されている酸化ジスプロシウム(Dy₂O₃)および酸化テルビウム(Tb₄O₇)の生産を開始しました。
中国のテルビウム市場の動向
中国は、発達した希土類鉱山基盤、希土類分離能力、精製施設、および永久磁石製造を背景に、アジア太平洋地域のテルビウム市場において支配的な地位を占めています。中国の垂直統合型希土類産業により、テルビウム材料の効率的な生産が可能となっており、さらにそれらを高度な材料へと加工し、NdFeB永久磁石、電気自動車、風力タービン、ロボット工学、産業オートメーション、および軍事用途の製造に活用されています。IEAの『2025年希土類元素報告書』によると、中国は採掘による磁石用希土類の世界生産量の約60%、精製済み磁石用希土類の世界生産量の91%を占めています。
2026年6月、中国を拠点とする希土類永久磁石および磁性材料メーカーである金力永久磁石技術有限公司(Jinli Permanent Magnet Technology Co., Ltd.)は、希土類取引プラットフォームの開発を目的として、Rare Earth Exchangeの株式取得に2,208万人民元(310万米ドル)を投資する計画を発表しました。この投資の目的は、希土類原料の入手可能性を高め、希土類の供給を確保するとともに、高性能永久磁石の製造に必要なテルビウム、ジスプロシウム、ネオジム、その他の希土類といった主要成分の調達を最適化することで、同社の上流サプライチェーン戦略を強化することにありました。
インドのテルビウム市場の見通し
インドは、重要鉱物の安全保障への重視の高まり、国内の希土類加工能力の拡大、および電気自動車、再生可能エネルギー、電子機器、産業用途におけるテルビウム系永久磁石への需要増加により、アジア太平洋地域のテルビウム市場において急成長を遂げつつある国として台頭しています。インドは、特に沿岸部にモナザイトを含む鉱床など、相当量の希土類埋蔵量を有しており、これらは将来、重希土類のバリューチェーンを構築するための原料として活用される可能性があります。
この合弁事業は、インドが独自の希土類加工能力を確立し、テルビウムなどの重希土類元素の輸入への依存度を低減するという計画を後押しするものです。2026年7月、先端材料および希土類磁石を製造するインドの企業、Nexon Geochem Pvt. Ltd.は、ロシアに拠点を置く希少金属産業国家研究設計研究所「Giredmet」と覚書(MoU)を締結しました。同研究所は、ロシア原子力公社(Rosatom)が所有しています。この合意の目的は、インドにおいて包括的な希土類加工エコシステムを構築することにあります。
テルビウム市場の競争環境
テルビウム市場は、希土類採掘企業、分離・精製専門企業、先端材料メーカー、特殊化学品サプライヤーが関与する、サプライチェーン主導型の競争構造を特徴としています。ライナス・レアアース・リミテッド、エナジー・フューエルズ社、イルカ・リソーシズ・リミテッド、アイオニック・レアアース・リミテッド、アラフラ・レアアース・リミテッドといった主要企業は、世界的な重希土類の供給多様化を強化するため、中国国外における希土類の採掘、分離、加工能力の拡大に注力しています。Neo Performance Materials Inc.、Solvay SA、信越化学工業株式会社などの企業は、下流の希土類加工、特殊材料、および高性能磁石のサプライチェーンで事業を展開している一方、Stanford Advanced Materials、American Elements、Rare Earth Saltsは、高純度テルビウム化合物、研究用材料、および特殊化学品の流通を通じて、専門市場にサービスを提供しています。競争環境は、主に希土類資源へのアクセス、重希土類の分離に関する専門知識、精製能力、および永久磁石や先端技術メーカーとの長期供給契約によって決定づけられています。メーカーが供給源の集中化に代わる選択肢を模索する中、競争環境はサプライチェーンの現地化、重希土類分離技術の開発、およびリサイクルに基づく供給戦略へと移行しつつあります。Ionic Rare EarthsやEnergy Fuelsといった企業は、レアアースの回収・加工技術に投資している一方、Lynas Rare EarthsやIluka Resourcesは、永久磁石、電気自動車、再生可能エネルギー、防衛用途からの将来の需要に対応するため、統合されたレアアースのサプライチェーンを拡大しています。
主要企業には、Lynas Rare Earths Limited, Energy Fuels Inc., Iluka Resources Limited, Ionic Rare Earths Limited, Arafura Rare Earths Limited, Neo Performance Materials Inc., Solvay SA, Shin-Etsu Chemical Co., Ltd., Stanford Advanced Materials, American Elements, and Rare Earth Salts.
などが挙げられます。
主な動向
2025年10月:化学、金属、エネルギー、資源のサプライチェーンに携わる日本の総合商社である双日株式会社は、中国が支配するレアアースのサプライチェーンへの依存度を低減するため、オーストラリアに拠点を置くレアアース採掘・加工企業であるライナス・レアアース社(Lynas Rare Earths Ltd.)が生産する重レアアース元素(HREE)の日本への輸入を開始しました。
2025年8月:米国を拠点とする重要鉱物・資源開発企業であるアメリカン・リソーシズ・コーポレーション(ARC)は、傘下の米国企業で希土類分離および重要材料加工技術を手掛けるReElement Technologies Corporationを通じて、インドを拠点とするバッテリーリサイクルおよび重要材料回収企業であるExigo Battery Solutions Pvt. Ltd.と合弁会社を設立し、希土類磁石のリサイクルを通じて安全な希土類サプライチェーンを構築することとしました。
2025年11月:インド政府は、国内の希土類磁石製造エコシステムを確立するため、728億ルピー(約8億1600万米ドル)規模の「焼結希土類永久磁石(REPM)製造促進計画」を承認しました。
2026年4月:米国に拠点を置く希土類採掘・加工および永久磁石製造企業であるUSA Rare Earth, Inc.は、ブラジルを拠点とする希土類採掘・加工企業であるSerra Verde Groupを約28億米ドルで買収する最終合意を発表しました。
2025年11月:ベルギーに拠点を置く特殊化学品・先端材料企業のソルベイ社(Solvay S.A.)と、米国に拠点を置く希土類永久磁石メーカーのノベオン・マグネティクス社(Noveon Magnetics Inc.)は、希土類磁石のサプライチェーンを強化するための供給契約を締結しました。
主要な調達優先事項および購入者評価基準
テルビウムおよびその化合物のサプライヤーは、高純度のテルビウム化合物を安定して供給する能力、供給の確実性、ならびに永久磁石、蛍光体、電子材料、およびその他の産業用途における品質要件への適合性に基づいて評価されます。
サプライヤーの選定プロセスには、サプライチェーンの多様化へのニーズの高まり、重希土類の供給源の安定性、および生産が集中している地域への依存度の低減が大きな影響を及ぼしています。特に、テルビウム系NdFeB永久磁石を使用する用途においては、その傾向が顕著です。
バイヤーは、希土類のサプライヤーやパートナーを選定する際、テルビウムの純度レベル、化学組成の均一性、原料のトレーサビリティ、生産能力、加工能力、供給契約など、さまざまな側面を考慮します。
なぜDataMを選ぶべきなのでしょうか?
重要鉱物サプライチェーン分析:希土類の採掘、抽出、分離、精製、リサイクル、および下流用途を含むテルビウムのバリューチェーン全体における動向を調査し、供給状況、加工能力、および高性能材料の戦略的調達動向に関する洞察を提供します。
製品の性能と市場での位置づけ:製品の純度、化合物の入手可能性、加工技術、および永久磁石、蛍光体、磁歪材料、電子セラミックス、先端産業用材料における用途適合性に基づき、テルビウムのサプライヤーを評価し、主要な希土類企業間の競争上の差別化を浮き彫りにします。
実用事例:NdFeB永久磁石、電気自動車用モーター、風力タービン、ロボット工学、防衛システム、および先端エレクトロニクスにおけるテルビウム含有材料の採用事例を取り上げ、磁気性能、熱安定性、および運用効率の向上におけるテルビウムの役割を実証します。
市場の最新動向と業界の変化:希土類の輸出規制、新たな採掘・分離プロジェクト、リサイクルへの取り組み、サプライチェーンの多様化に向けた努力、およびアジア太平洋、北米、欧州における地域別投資など、主要な業界動向を追跡し、世界的なテルビウムの供給状況の変化を評価します。
競争戦略:Lynas Rare Earths Limited、Energy Fuels Inc.、Iluka Resources Limited、Neo Performance Materials Inc.、信越化学工業株式会社といった主要企業が、資源の拡大、精製能力の拡充、戦略的提携、および先進的な希土類処理技術を通じて、いかに市場での地位を強化しているかを分析します。
価格設定と市場アクセス:純度グレード、酸化物および金属形態、供給制約、地政学的要因、調達チャネルに基づき、テルビウムの価格動向を評価するとともに、メーカーが希土類生産者、特殊化学品サプライヤー、先端材料販売業者を通じてテルビウムをどのように調達しているかを分析します。
市場参入と事業拡大:電動モビリティ、再生可能エネルギーインフラ、産業オートメーション、および重要鉱物の現地調達戦略によって牽引される成長機会を特定するとともに、代替調達、リサイクルの開発、地域別加工施設、長期供給契約といった事業拡大の手法を概説します。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- 包括的分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 電気自動車、風力タービン、ロボット工学、および産業用モーターにおけるテルビウム強化型永久磁石への需要の高まりが、市場の成長を牽引しています。
- 再生可能エネルギーインフラ、特にダイレクトドライブ式風力タービンの導入拡大により、高性能希土類への需要を通じてテルビウムの消費が加速しています。
- 重要鉱物のサプライチェーンを確保するための政府の取り組みにより、中国以外でのテルビウムの抽出、分離、精製、およびリサイクル能力への投資が促進されています。
- 制約要因
- 重希土類鉱床の埋蔵量が限られているため、テルビウムの生産能力が制約され、少数の採掘・加工地域への依存度が高まっています。
- 希土類鉱石からテルビウムを抽出するための分離プロセスは複雑かつコストがかかるため、生産コストが増加し、新規参入が制限されています。
- 供給制約や輸出政策の変更による酸化テルビウムの価格変動の激しさは、下流の製造業者にとって不確実性をもたらしています。
- 機会
- 高性能永久磁石の用途拡大
- 中国以外の希土類サプライチェーンの構築
- 電気自動車および再生可能エネルギーインフラの成長
- トレンド
- 中国以外のサプライチェーン多角化への移行
- テルビウム強化型NdFeB永久磁石への需要増加
- 重要鉱物の安全保障に対する政府の注目の高まり
- 影響分析
- 推進要因
- 影響要因
- 最終用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、最終用途別
- 市場魅力指数、最終用途別
- 自動車
- 再生可能エネルギー
- エレクトロニクス・半導体
- 航空宇宙・防衛
- ヘルスケア・医療機器
- 産業機器・オートメーション
- 電気通信
- その他
- はじめに
業界分析地政学的およびサプライチェーン上のリスクサプライチェーンの制約原材料へのアクセス貿易政策の変更社会的および患者中心の要因クリーンエネルギー技術に対する一般の認識の高まり先進的な医療技術への需要の高まり持続可能かつ責任ある材料調達への志向の高まり経済的要因輸出規制および貿易政策が市場経済に与える影響高付加価値レアアース材料への需要の高まり経済的な代替手段としてのレアアースリサイクルの発展価格分析価格透明性の動向ブランド品とジェネリック品の価格比較償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の執行製品タイプ別はじめに市場規模分析および前年比成長率分析(%)、製品タイプ別市場魅力度指数、製品タイプ別酸化テルビウム(Tb₄O₇)テルビウム金属(Tb)フッ化テルビウム(TbF₃)塩化テルビウム(TbCl₃)その他のテルビウム化合物純度別はじめに市場規模分析および前年比成長率分析(%)、純度別市場魅力指数、純度別標準純度(<99.9%)高純度(99.9%~99.99%)超高純度(99.99%以上)その他用途別概要市場規模分析および前年比成長率分析(%)、用途別市場魅力度指数、用途別永久磁石蛍光体磁歪材料光学ガラス固体レーザー電子セラミックス燃料電池その他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10262
- アクリルマニホールドの世界市場2025:種類別(溶剤接着アクリルマニホールド、拡散接着アクリルマニホールド、レーザー溶接アクリルマニホールド)、用途別分析
- 世界のシームレスガスシリンダー市場
- インテリジェント電気自動車(IEV)の世界及び日本市場2026年:種類別(バッテリー式電気自動車、プラグインハイブリッド車、レンジエクステンダー式電気自動車)
- 世界の17α-ヒドロキシプロゲステロン(17α-OHP)市場
- ナノ強化型PCR複合材料のグローバル市場(2026-2036):自動車・包装、電子機器・工業用部品、精密機械、大衆市場用、電子機器筐体、工業用部品
- 世界の患者用体重計市場規模/シェア/動向分析レポート:種類別、製品種類別、エンドユーザー別、地域別(~2033年)
- 飲料安定剤の世界市場
- 鉱業廃棄物管理のグローバル市場(~2033):採掘方法別(露天掘削、地下採掘)、金属&鉱物別(一般炭、コークス用炭、鉄鉱石、金、銅、鉛、亜鉛)、廃棄物別、地域別
- 世界の心電図センサー市場(2025-2033):製品種類別、接続方式別、用途別、エンドユーザー別、地域別分析レポート
- 世界のロスバスタチンメチルエステル市場
- 撥水繊維の世界市場2025:メーカー別、地域別、タイプ・用途別
- オートバイ用保護手袋の世界及び日本市場2026年:種類別(革手袋、繊維手袋)