
世界のAIアシスタント市場規模/シェア/動向分析レポート:提供機能別、用途別(~2031年)
市場概要
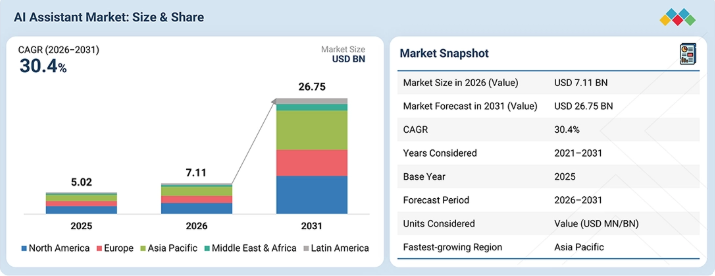
AIアシスタント市場は、2026年に71億1000万米ドルに達すると予測されています。主要市場全体では、2031年までに267億5000万米ドルに達すると見込まれています。これは、予測期間中の年平均成長率(CAGR)が30.4%であることを示しています。市場の拡大は、推論、記憶、およびマルチモーダルな対話機能の進歩によって支えられています。企業では、生産性向上、研究、コーディング、コラボレーション、顧客対応の各ワークフローにアシスタントを統合しています。また、自社独自の組織データに基づいたエンタープライズ向けアシスタントの導入も進んでいます。エンタープライズ統合により、AIアシスタントはビジネスの文脈にアクセスできるようになり、より関連性が高く継続的なワークフローをサポートできるようになります。多言語、マルチモーダル、および役割に特化したエンタープライズユースケースをサポートするアシスタントへの需要が高まっています。これらの機能により、ますます複雑化するデジタル環境において、生産性、情報へのアクセス、自動化、意思決定が向上します。
AIアシスタント市場の規模と予測:
2026年の市場規模:71.1億米ドル
2031年の予測市場規模:267.5億米ドル
成長率(2026年~2031年):年平均成長率(CAGR)30.4%
予測期間:2020年~2031年
主要な市場動向と洞察
主なトレンド:エージェント型AI、マルチモーダルアシスタント、エンタープライズコパイロット、API統合、パーソナライゼーション、ワークフローの自動化。
AIアシスタント市場で最も急成長しているサービスセグメント:コーディングおよびソフトウェア開発(エージェント機能)。
注目すべき機会:ローコードによるカスタマイズ、多言語対応、APIベースの統合、およびプロアクティブなアシスタント。
推進要因:SaaSプラットフォームにおけるモジュール型AIアシスタントの導入、およびパーソナライズされたユーザーサポートを可能にするリアルタイムの行動データ。
主なポイント
アジア太平洋地域は、予測期間において33.7%という最高の年平均成長率(CAGR)を記録する見込みです。
提供サービス別では、ライティング・コンテンツアシスタントセグメントが2026年に24.7%という最大のシェアを占めると推定されています。
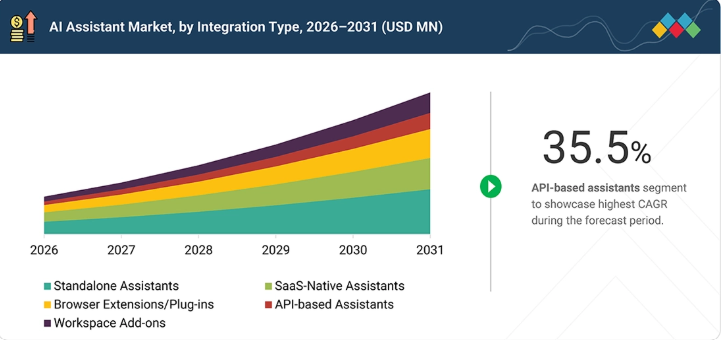
統合タイプ別では、APIベースのアシスタントセグメントが2026年から2031年にかけて最も速いペースで成長する見込みです。
用途別では、知識検索・文書検索セグメントが、予測期間中に年平均成長率(CAGR)35.8%で最も急速な成長を記録すると予想されます。
エンドユーザー別では、2026年に企業セグメントが69.3%という最大のシェアを占めると予想されます。
競争環境は、ますます統合が進むAIアシスタントのエコシステムや企業のワークフロー全体にわたる継続的なイノベーションを反映しています。マイクロソフト(米国)、グーグル(米国)、OpenAI(米国)、Anthropic(米国)、セールスフォース(米国)、SAP(ドイツ)、オラクル(米国)、アドビ(米国)は、高度なアシスタント機能の拡充を続けています。各社のプラットフォームは、対話型インタラクション、文脈に基づく推論、エンタープライズ検索、ワークフローの自動化、タスクの実行をますますサポートするようになっています。これらの機能は、ビジネス環境全体において、生産性、知識へのアクセス、コラボレーション、顧客エンゲージメント、意思決定支援を強化します。
Gamma、Copysmith、Lumen5、Scribe、Regie.ai、Fathom、Fireflies.aiなどは、コンテンツ生成、会議支援、営業エンゲージメント、ワークフローの自動化、リサーチ支援、生産性向上、会話型インテリジェンスといった分野に特化した機能を開発することで、新興のAIアシスタントプロバイダーの中でも独自の地位を確立しています。これらは、専門的なユーザー要件に対応し、進化し続けるAIアシスタント市場における存在感を高める、その成長の可能性を浮き彫りにしています。
組織が人間とAIの協働ワークフローをより積極的に導入するにつれ、AIアシスタント市場は急速に進化しています。こうしたアプローチでは、自動化された支援と人間の判断を組み合わせることで、監督機能と説明責任を強化しています。同時に、アシスタントは企業の知識やアプリケーションへのゲートウェイとなりつつあります。連携されたツールにより、ユーザーはシステムを横断して情報を取得し、文脈を分析し、タスクを完了することが可能になります。さらに、高性能なマルチモーダルモデルにより、テキスト、音声、画像、ファイルにわたるインタラクションの幅も広がっています。この柔軟性により、アシスタントは調査、会議、コーディング、分析、コンテンツ作成をサポートできるようになります。さらに、エンタープライズエージェントは、ワークフローの実行や反復的なビジネスプロセスへの支援も拡大しています。例えば、マイクロソフトは、エージェントが組織の知識を結びつけながらビジネスプロセスを自動化・実行できると指摘しています。同様に、OpenAIも、既存のユーザー権限を尊重しつつ、連携された情報源を活用して企業の知識を活用できるようにしています。
顧客の顧客に影響を与えるトレンドと変革
AIアシスタント市場は、単体のチャットツールから、統合されたエンタープライズ向けコパイロットへと移行しつつあります。組織は、生産性スイート、CRMプラットフォーム、開発ツール、コラボレーション環境にアシスタントを組み込む傾向が強まっています。マルチモーダル機能により、テキスト、音声、画像、ファイル、会議を横断したインタラクションが拡大しています。組織の知識を連携させることで、アシスタントは組織のデータやビジネスコンテキストに基づいた応答を提供できるようになります。エージェント型ワークフローにより、アシスタントの役割は単なる推奨事項の提示から、タスクの実行やプロセスの調整へと拡大しています。BFSI(銀行・金融・保険)、医療、政府機関、小売、製造、通信、専門サービス業界において、企業での導入が加速しています。テクノロジープロバイダーは、アシスタントをソフトウェアプラットフォーム、ワークフロー、顧客体験に直接組み込んでいます。セキュアなコネクタ、権限制御、ガバナンスフレームワークにより、規制の厳しい企業環境全体でのより広範な展開が支えられています。組織は、知識への迅速なアクセス、生産性の向上、エンゲージメントの強化、および業務効率をますます優先しています。業界特化型のアシスタントも、金融、医療、教育、サービス業務の各分野において、関連性を高めています。こうした変化は、テクノロジーへの投資、運営モデル、パートナーシップ、そしてエンタープライズソフトウェアの経済性を再構築しつつあります。
主要企業・市場シェア
市場エコシステム
AIアシスタント市場のエコシステムは、いくつかの専門的な生産性および知識のカテゴリーを中心に構成されています。開発者向け生産性向上ツールは、エンジニアリングチーム全体におけるコーディング、デバッグ、ドキュメント作成、およびソフトウェア開発のワークフローを支援します。知識・リサーチアシスタントは、ユーザーが情報を検索し、コンテンツを要約し、文脈に応じた洞察を生成するのを支援します。営業・見込み客開拓アシスタントは、アウトリーチ、リードとのエンゲージメント、フォローアップ、および顧客関係管理(CRM)活動を自動化します。ライティングおよびコンテンツアシスタントは、各業務機能にわたる草案作成、書き直し、要約、編集、コンテンツ作成を支援します。会議およびコラボレーションアシスタントは、文字起こし、メモ取り、アクションの追跡、および会議後のワークフロー調整を改善します。これらのセグメントは、広範な生産性プラットフォームと、独自の企業要件に応える専門ベンダーを組み合わせています。このエコシステムにより、組織はワークフロー全体にわたる効率性、情報へのアクセス、コラボレーション、およびタスクの自動化を向上させることができます。
地域
予測期間中、アジア太平洋地域が世界のAIアシスタント市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、AIアシスタント市場において最も急速な成長が見込まれています。企業は、業務機能全般にわたってコパイロット、エージェント、生産性アシスタントを急速に導入しています。インド、中国、日本、シンガポール、韓国では、企業におけるAIの導入が大幅に拡大しています。政府の戦略、デジタルインフラへの投資、および従業員のスキルアッププログラムが、地域全体での導入を後押ししています。また、多言語対応機能により、言語的に多様なアジア太平洋市場において、アシスタントの有用性が向上しています。クラウド容量の拡大により、企業や公的機関全体でのスケーラブルな導入が可能になっています。マイクロソフトは、アジア太平洋地域の企業および政府のエコシステム全体で、エージェント型AIの勢いが強まっていると報告しています。こうした動向により、アジア太平洋地域はAIアシスタントの導入において極めてダイナミックな地域としての地位を確立しています。
AIアシスタント市場:企業評価マトリックス
Googleは「スターズ(Stars)」カテゴリーに位置付けられています。これは、Geminiが幅広いAIアシスタント機能とWorkspaceとの深い統合を兼ね備えているためです。そのエコシステムは、文章作成、調査、会議、分析、エンタープライズ検索、およびワークフローの自動化をサポートしています。GeminiはGmail、Docs、Sheets、Meet、Driveで動作し、スケーラブルな企業導入を可能にしています。Grammarlyは、専門的な文章作成および生産性支援を通じて、「新興リーダー」カテゴリーに位置づけられています。同社のプラットフォームは、下書き作成、書き直し、文体の調整、文脈に応じたガイダンス、および職場でのコミュニケーションワークフローをサポートしています。これらの機能は、企業環境全体における生産性、文章の質、および文脈に応じた支援を強化しています。
主要な市場プレイヤー
Google (米国)
Microsoft(米国)
Salesforce(米国)
OpenAI(米国)
Adobe(米国)
Anthropic(米国)
Oracle(米国)
Amazon(米国)
Cisco(米国)
SAP(ドイツ)
Dropbox(米国)
Zoom(米国)
Asana(米国)
Atlassian(オーストラリア)
Grammarly(米国)
【目次】
1
はじめに
31
2
エグゼクティブ・サマリー
36
3
プレミアム・インサイト
46
4
市場の概要と業界動向
AIを活用したSaaSの統合とパーソナライゼーションが、企業の効率化とAI導入の変革を推進しています。
49
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
SaaSプラットフォーム内でのAIアシスタントのモジュール型導入が、企業での導入を加速させています。
4.2.1.2
リアルタイムの行動データおよびコンテキストデータにより、高度にパーソナライズされたユーザーサポートが可能になります。
4.2.1.3
AI によって生成されたインサイトをエンタープライズツールに組み込むことで、継続的な価値創造が可能になります。
4.2.1.4
コンテキストを認識するアシスタントは、インテリジェントなタスクサポートに対する企業の高まる需要に応えます。
4.2.2
制約
4.2.2.1
断片化したデジタルエコシステムが、ツール横断的な統一されたAIアシスタント体験を妨げています
4.2.2.2
非構造化データの理解が不十分なため、アシスタントの知能と適応能力には依然として限界があります
4.2.3
機会
4.2.3.1
ローコードによるカスタマイズと多言語サポートが、企業でのより広範な導入を可能にします
4.2.3.2
ユーザーのニーズを先読みするプロアクティブなアシスタントが、インテリジェントな業務調整を実現します。
4.2.3.3
フェデレーテッドラーニングにより、企業のデータプライバシーを損なうことなく、AIアシスタントのパーソナライゼーションが可能になります。
4.2.4
課題
4.2.4.1
役割やワークフローを横断した汎化の限界が、AIアシスタントの長期的な拡張性を制約しています。
4.2.4.2
AI機能の急速な進化が、従業員の適応や組織の準備態勢を上回る可能性があります。
4.3
未充足のニーズと未開拓領域(ホワイトスペース)
4.3.1
AIアシスタント市場における未充足のニーズ
4.3.2
AIアシスタント市場における未開拓領域(ホワイトスペース)の機会
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
4.5.1
主な動きと戦略的焦点
4.6
AIアシスタントの進化
4.7
ポーターの5つの力分析
4.7.1
新規参入の脅威
4.7.2
代替品の脅威
4.7.3
供給者の交渉力
4.7.4
購入者の交渉力
4.7.5
競合の激しさ
4.8
マクロ経済指標
4.8.1
はじめに
4.8.2
GDPの推移と予測
4.9
サプライチェーン分析
4.10
エコシステム分析
4.10.1
ライティングおよびコンテンツ支援サービスプロバイダー
4.10.2
会議およびコラボレーション支援サービスプロバイダー
4.10.3
知識およびリサーチ支援サービスプロバイダー
4.10.4
営業および見込み客開拓支援サービスプロバイダー
4.10.5
開発者の生産性向上支援プロバイダー
4.10.6
プレゼンテーション・デザイン支援プロバイダー
4.10.7
スケジュール管理・カレンダー最適化支援プロバイダー
4.10.8
分析・表計算支援プロバイダー
4.11
部門および職務役割別のAIアシスタント利用パターン
4.11.1
役割ベースの価値創出が、部門中心の導入を上回っています
4.11.2
アシスタントの利用密度は、中堅層でタスクが過密な役割において最も高くなっています
4.11.3
AIアシスタントの利用は、コミュニケーションの多いワークフローで最も活発です
4.12
ワークフローの変革領域:AIアシスタントがレガシーツールに取って代わる場所
4.12.1
エントロピーの高いワークフローが真っ先に変革の対象となります
4.12.2
AIアシスタントは、レイテンシ、適応性、モジュール性において従来のツールを上回っています。
4.12.3
業界固有の変革が、より深い価値を引き出しています。
4.13
AIアシスタントの収益化モデル
4.13.1
SaaSネイティブおよびプラットフォーム組み込み型の収益化モデル
4.13.2
業界特化型SaaSおよび役割特化型の収益化戦略
4.13.3
APIの利用とカスタムアシスタントの導入
4.14
価格設定分析
4.14.1
主要企業別、製品・サービスの平均販売価格(2025年)
4.14.2
用途別、平均販売価格(2025年)
4.15
主要なカンファレンスおよびイベント
4.16
顧客のビジネスに影響を与えるトレンド/ディスラプション
4.17
投資および資金調達のシナリオ
4.18
ケーススタディ分析
4.18.1
JASPERは、Cushman & Wakefieldが不動産コンテンツの制作を拡大することを支援しました
4.18.2
REGIE.AIは、Crunchbaseが見込み客開拓のパーソナライゼーションとアウトリーチを強化するのを支援しました
4.18.3
REPLITは、ZINUSが開発サイクルとコラボレーションを加速させることを可能にしました
4.18.4
SCRIBEは、D300のプロセス文書化とナレッジシェアリングを変革しました。
4.18.5
DESCRIPTは、HUBSPOTのオーディオおよびビデオコンテンツ制作の効率化を支援しています。
4.19
テクノロジー分析
4.19.1
主要技術
4.19.1.1
大規模言語モデル(LLM)
4.19.1.2
自然言語処理(NLP)
4.19.1.3
プロンプトエンジニアリングと最適化
4.19.1.4
コンテキスト管理システム
4.19.1.5
検索強化生成(RAG)
4.19.1.6
埋め込みモデル
4.19.2
補完技術
4.19.2.1
ベクトルデータベース
4.19.2.2
自動音声認識(ASR)
4.19.2.3
微調整およびアダプタの学習
4.19.2.4
関数呼び出しインターフェース
4.19.3
関連技術
4.19.3.1
人間とコンピュータの相互作用 (HCI)
4.19.3.2
セマンティック検索アルゴリズム
4.19.3.3
会話型メモリアーキテクチャ
4.19.3.4
潜在的アテンションメカニズム
4.20
技術ロードマップ
4.20.1
短期(2026年~2027年) | コンテキスト認識型マルチモーダルアシスタント、エンタープライズ・グラウンディングおよびツールの統合
4.20.2
中期(2027年~2030年) | エージェント型AIアシスタント、アプリケーション横断的な実行、およびエンタープライズ・コンテキスト・インテリジェンス
4.20.3
長期(2030年~2035年以降) | 自律的、信頼性が高く、ユビキタスなAIアシスタント
4.21
特許分析
4.21.1
方法論
4.21.2
アシスタントの種類別に出願された特許数
4.21.3
イノベーションと特許出願数
4.22
将来の応用分野
4.22.1
自律型「ワーク・トゥ・アクション」アシスタント
4.22.2
先見的なパーソナルおよびエンタープライズアシスタント
4.22.3
アプリケーション横断的なワークフローのオーケストレーション
4.22.4
マルチエージェント協働システム
4.22.5
コンテキスト認識型エンタープライズナレッジアシスタント
4.23
規制環境
4.23.1
規制機関、政府機関、およびその他の組織
4.23.2
規制
4.23.2.1
北米
4.23.2.1.1
カリフォルニア州消費者プライバシー法(CCPA)
4.23.2.1.2
カリフォルニア州プライバシー権法(CPRA)
4.23.2.1.3
児童オンラインプライバシー保護法(COPPA)
4.23.2.1.4
人工知能およびデータ法(AIDA)(カナダ)
4.23.2.1.5
個人情報保護および電子文書法(PIPEDA)
4.23.2.1.6
アルゴリズム説明責任法(法案)
4.23.2.2
欧州
4.23.2.2.1
一般データ保護規則 (GDPR)
4.23.2.2.2
EU人工知能法
4.23.2.2.3
デジタルサービス法(DSA)
4.23.2.2.4
デジタル市場法(DMA)
4.23.2.2.5
AI責任指令 (提案中)
4.23.2.3
アジア太平洋地域
4.23.2.3.1
個人情報保護法(PIPL)
4.23.2.3.2
ディープシンセシス・インターネット情報サービスに関する行政規定
4.23.2.3.3
アルゴリズムによるレコメンデーションに関する規制
4.23.2.3.4
個人情報保護法(APPI)
4.23.2.3.5
個人データ保護法(PDPA)
4.23.2.3.6
シンガポール・モデルAIガバナンス・フレームワーク
4.23.2.3.7
デジタル個人データ保護法(DPDP法、2023年)
4.23.2.4
中東・アフリカ
4.23.2.4.1
UAE連邦データ保護法(2021年)
4.23.2.4.2
UAE AI倫理ガイドライン
4.23.2.4.3
個人データ保護法(PDPL) – サウジアラビア
4.23.2.4.4
個人情報保護法(POPIA) – 南アフリカ共和国
4.23.2.5
ラテンアメリカ
4.23.2.5.1
一般データ保護法(LGPD)
4.23.2.5.2
民間事業者が保有する個人データの保護に関する連邦法(LFPDPPP)
4.23.2.5.3
個人データ保護法(PDPL)
5
顧客環境と購買者の行動
複雑な購買者の動向を把握し、満たされていないニーズを明らかにして、市場の収益性を高めます。
107
5.1
意思決定プロセス
5.1.1
戦略的評価とビジネスケースの整合性
5.1.2
技術的検証とベンダーの差別化
5.1.3
調達、変更管理、および長期的な価値の実現
5.2
購入者のステークホルダーと購入評価基準
5.2.1
購買プロセスにおける主要なステークホルダー様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方様方
AIアシスタント市場(提供形態別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表18件
114
6.1
はじめに
6.1.1
推進要因:AIアシスタント市場(提供形態別)
6.2
ライティングおよびコンテンツアシスタント
6.2.1
AIコンテンツアシスタント:執筆プラットフォームを横断して草案作成、推敲、トーンの統一を行うもの
6.3
会議・コラボレーションアシスタント
6.3.1
AI会議アシスタント:会話の文字起こしとアクション項目の抽出を行うもの
6.4
知識・リサーチアシスタント
6.4.1
企業内の各リポジトリから知識を検索・統合するAIリサーチアシスタント
6.5
スケジュール・カレンダー最適化アシスタント
6.5.1
自然言語を通じて複数のカレンダーにまたがる会議を調整する AI スケジューリングアシスタント
6.6
営業および見込み客開拓アシスタント
6.6.1
電話やメールのシグナルからリードの適格性を判断し、パイプラインを加速させる AI 営業アシスタント
6.7
開発者の生産性向上アシスタント
6.7.1
コードを完成させ、IDEのワークフローを加速するAI開発者アシスタント
6.8
プレゼンテーション・デザインアシスタント
6.8.1
ブリーフをデザイン済みのスライド資料に変換するAIプレゼンテーションアシスタント
6.9
分析・スプレッドシートアシスタント
6.9.1
自然言語のクエリに数式やグラフで回答するAIスプレッドシートアシスタント
7
統合タイプ別AIアシスタント市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表12件
128
7.1
はじめに
7.1.1
成長要因:統合タイプ別AIアシスタント市場
7.2
スタンドアロン型アシスタント
7.2.1
専用アプリやポータルを通じて独立したAI機能を提供するスタンドアロン型アシスタント
7.3
SaaSネイティブ型アシスタント
7.3.1
SaaSネイティブ型アシスタント:クラウドプラットフォーム内にコンテキスト認識型AIを組み込むもの
7.4
ブラウザ拡張機能/プラグイン
7.4.1
ブラウザ拡張機能およびプラグイン:既存のWebアプリにAIを組み込むもの
7.5
APIベースのアシスタント
7.5.1
開発者向けエンドポイントおよび関数呼び出しを通じてAIを提供するAPIベースのアシスタント
7.6
ワークスペース用アドオン
7.6.1
Slack、Teams、Google WorkspaceにAIを導入するワークスペース用アドオン
8
アプリケーション別AIアシスタント市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表20件
136
8.1
はじめに
8.1.1
推進要因:アプリケーション別AIアシスタント市場
8.2
AIを活用した執筆・編集機能
8.2.1
編集時の文法、スタイル、一貫性を維持するための文脈追跡機能についてです。
8.3
会議の文字起こしおよびフォローアップについてです。
8.3.1
ソース文書に基づいて会議要約を作成するための、情報検索機能を活用した生成技術についてです。
8.4
知識の検索と文書の検索
8.4.1
ユーザープロファイルや過去のクエリに基づいて検索結果をパーソナライズするセマンティック検索
8.5
スケジューリングと業務の優先順位付け
8.5.1
自己最適化され、優先順位付けされた議題を作成するための予測スケジューリング
8.6
見込み客との関わりとメールシーケンス
8.6.1
CRMのログ記録とメールシーケンスを自動化する関数呼び出しAPI
8.7
コード補完とレビュー
8.7.1
テストの骨組みを作成し、パフォーマンスやセキュリティ上の問題を指摘するコードアシスタント機能
8.8
プレゼンテーションおよびナラティブデザイン
8.8.1
タイポグラフィ、レイアウト、色彩の各領域にデザイン原則を適用するための視覚言語モデル
8.9
データ探索とスプレッドシートAI
8.9.1
自然言語クエリを数式、ピボットテーブル、およびグラフに変換する組み込みLLM(大規模言語モデル)
8.10
その他の用途
9
エンドユーザー別AIアシスタント市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表28件
149
9.1
はじめに
9.1.1
推進要因:エンドユーザー別AIアシスタント市場
9.2
個人エンドユーザー
9.3
企業
9.3.1
BFSI
9.3.1.1
金融業務全般におけるワークフローの自動化およびコンプライアンスの近代化を実現するAIアシスタント
9.3.2
電気通信
9.3.2.1
通信環境全体におけるサポートの自動化およびネットワーク運用の最適化を実現するAIアシスタント
9.3.3
政府・公共部門
9.3.3.1
公共部門の各機関における市民サービスの効率化およびワークフローの自動化を実現するAIアシスタント
9.3.4
ヘルスケア・ライフサイエンス
9.3.4.1
医療業務全般において、臨床判断を支援し、文書作成の負担を軽減するAIアシスタント
9.3.5
製造
9.3.5.1
AIアシスタントによる現場業務の最適化と、生産ワークフロー全体における予知保全の実現
9.3.6
メディア・エンターテインメント
9.3.6.1
AIアシスタントによるコンテンツ制作の加速と、メディアワークフロー全体における視聴者エンゲージメントのパーソナライズ
9.3.7
小売・Eコマース
9.3.7.1
小売およびEコマース全体において、顧客体験をパーソナライズし、業務を自動化するAIアシスタント
9.3.8
テクノロジープロバイダー
9.3.8.1
テクノロジープロバイダー全体において、開発を加速し、製品サポートを強化するAIアシスタント
9.3.9
プロフェッショナルサービスプロバイダー
9.3.9.1
プロフェッショナルサービス企業全体において、文書作成を自動化し、調査を加速するAIアシスタント
9.3.10
教育
9.3.10.1
教育機関全体で、学習の個別化と管理業務の自動化を実現するAIアシスタント
9.3.11
その他の企業
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 9501
- スキーリゾート用スノーメーカーの世界市場
- カーボンブラック原料のグローバル市場規模調査、供給源別(清澄スラリーオイル、コールタールオイル)、製品別(高BMCIタイプ、一般タイプ)、地域別予測 2022-2032
- 世界のEMIシールド市場(2025 – 2032):材料別、方式別、周波数帯別、種類別分析レポート
- AI検出器市場規模/シェア/動向分析レポート(2025年~2032年):アカデミックインテグリティ、剽窃検出、その他
- 拡張現実(AR)&仮想現実(VR)市場(2025 – 2032):企業別、技術別、提供形態別、デバイス種類別、用途別、地域別
- 船舶用LNG燃料供給装置の世界及び日本市場2026年:種類別(低圧供給システム、高圧供給システム)
- 航空宇宙エンジニアリングサービスアウトソーシングの世界市場規模、シェア、動向分析レポート、サービス別(機械エンジニアリング、電気/電子エンジニアリング、組み込みソフトウェアエンジニアリング、その他)、機能別(設計、シミュレーション&デジタル検証、生産プロセス、メンテナンスプロセス)、場所別(オンショア、オフショア)、コンポーネント別(ハードウェア、ソフトウェア)、地域別予測:2022-2032年
- 透明エレクトロニクス市場レポート:製品タイプ別(透明ディスプレイ、透明ソーラーパネル、透明ウィンドウ)、用途別(家電、自動車、建設、ヘルスケア、軍事・防衛、セキュリティシステム、その他)、地域別 2024-2032
- 当サイトについて
- 人材専門サービスの世界市場規模調査:サービス別、展開(オンプレミス)、企業規模(大企業)、エンドユース、地域別予測:2022-2032年
- 世界のヒートポンプ式給湯器市場(2026年~2036年):製品別、技術別、容量別、地域別
- GPSアンテナモジュールの世界市場2025:種類別(アクティブGPSアンテナモジュール、パッシブGPSアンテナモジュール)、用途別分析