
世界のAIサイバーセキュリティ市場(2026 – 2031):セキュリティ機能別、用途別、業種別分析レポート
市場概要
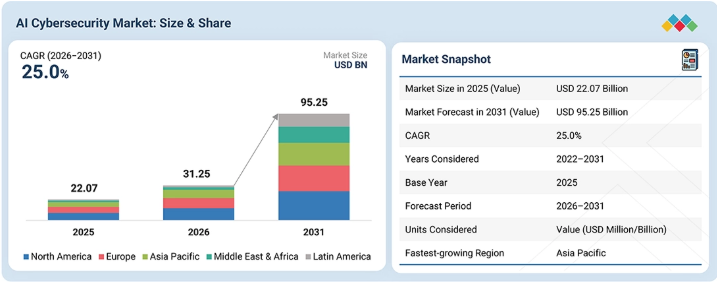
AIサイバーセキュリティ市場は、2026年の312億5000万米ドルから、2031年までに952億5000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は25.0%になると見込まれています。組織がアラート分析、脅威の調査、および対応を実行できる自律型システムを導入するにつれ、エージェント型セキュリティ運用がAIサイバーセキュリティの需要を牽引しています。2026年には、企業は対応時間を短縮するために、トリアージ、脅威ハンティング、調査、および是正措置の各段階にAIを導入する一方で、精度と注意を要するタスクについては人間の監督を維持しています。
主なポイント
2026年のAIサイバーセキュリティ市場において、北米は41.7%と最大のシェアを占めました。
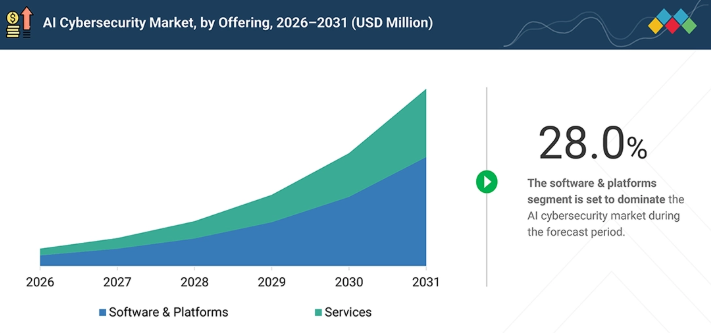
提供形態別では、2026年にはソフトウェア・プラットフォームセグメントが市場を支配すると予想されます。
サービス別では、予測期間中、プロフェッショナルサービスセグメントが最大の市場規模を占めると予想されます。
セキュリティ機能別では、OT/IoTおよびサイバーフィジカルセキュリティセグメントが、予測期間中に34.2%という最も高い年平均成長率(CAGR)を記録すると予想されます。
用途別では、セキュリティ自動化およびオーケストレーションセグメントが、36.1%のCAGRで最も急速に成長すると予想されます。
導入形態別では、予測期間中、クラウドセグメントが市場を牽引すると見込まれています。
組織規模別では、中小企業(SME)がCAGR 29.3%で最も高い成長率を示すと予想されます。
業種別では、BFSI(銀行・金融・保険)が予測期間中に市場を支配すると見込まれています。
AIサイバーセキュリティ市場の主要企業には、マイクロソフト、パロアルト・ネットワークス、クラウドストライク、シスコ、フォーティネットなどが挙げられ、これらの企業は、脅威の検出、セキュリティ分析、エンドポイントおよびネットワーク保護、脅威インテリジェンス、自動調査、インシデント対応、セキュリティ運用に及ぶ幅広いAI対応サイバーセキュリティ製品群を提供しています。
Dropzone AI、Anvilogic、およびその他の新興ベンダーは、自律的な調査、AIを活用した脅威ハンティング、インテリジェントな検知エンジニアリング、エージェント型セキュリティワークフローを通じて、AIネイティブなサイバーセキュリティを推進しています。
AIを活用したサイバーセキュリティプラットフォームは、関連データを分析し、潜在的な異常を特定することで、組織がサイバー攻撃をより迅速に検知、分析、対応できるよう支援します。これらの技術は、組織の脅威への対応能力を強化し、担当者のアラート疲労を軽減し、アナリストの生産性を大幅に向上させます。
顧客の顧客に影響を与えるトレンドと変革
AIサイバーセキュリティ市場は、従来のルールベースのセキュリティソリューションから、エンタープライズセキュリティシステム内でインテリジェントな脅威検知、行動分析、自動化された調査、迅速な対応を提供するAIベースのサイバー防御ソリューションへと移行しつつあります。ITおよびITeS、BFSI、小売・eコマース業界における導入拡大が市場の成長を牽引しています。これは、組織がより大規模なデジタルエコシステムを構築する一方で、増大するサイバー脅威から機密データ、顧客向けプラットフォーム、クラウドインフラストラクチャを保護しているためです。生成AI、エージェント型AI、予測分析、セキュリティ自動化などの技術的進展も、サイバーセキュリティ分野におけるAIの普及にさらに寄与しています。
主要企業・市場シェア
市場エコシステム
AIサイバーセキュリティ市場のエコシステムは、脅威検知、セキュリティ分析、脅威インテリジェンス、調査、インシデント対応、およびセキュリティ自動化にAIを適用するために使用されるソフトウェア・プラットフォームおよびサービスで構成されています。ソフトウェアおよびプラットフォームベンダーは、エンドポイント、ネットワーク、データ、ID、クラウド、セキュリティ運用にわたるAIを活用したサイバーセキュリティソリューションを提供しており、一方、サービスプロバイダーは、マネージド検出・対応、モニタリング、インシデント対応、コンサルティング、導入、その他の専門的なノウハウを提供しています。これらのサービスは、検出と対応の効率を向上させ、アナリストの業務負荷を軽減し、組織のサイバーレジリエンスを強化します。
地域
予測期間中、アジア太平洋地域は世界のAIサイバーセキュリティ市場において最も急速に成長する地域となる見込みです
アジア太平洋地域では、デジタルトランスフォーメーションの加速、クラウドおよびデジタル金融サービスの拡大、AIを活用したサイバー脅威の増加、ならびに中国、インド、日本、およびその他のアジア太平洋諸国におけるAIを活用した脅威検知およびサイバー防御への投資拡大に牽引され、AIサイバーセキュリティ市場は急速な成長を遂げています。政府や企業はサイバーセキュリティ能力を強化しており、脅威検知、予測分析、デジタルフォレンジック、インシデント対応の各分野でAIの導入が拡大しています。インターポール(INTERPOL)によると、同地域で調査対象となった法執行機関の66.7%が、脅威検知、デジタルフォレンジック、予測分析などの用途向けにAIツールを導入しています。
AIサイバーセキュリティ市場:企業評価マトリックス
マイクロソフト(スター)は、Defender、Sentinel、Security Copilot、AIを活用した検知、調査、自動対応、およびエージェント型セキュリティ運用に及ぶ統合ポートフォリオを通じて、AIサイバーセキュリティ市場で強固な地位を確立しています。Trellix(新興リーダー)は、AIを活用したセキュリティプラットフォーム「Trellix Wise」、AI駆動型の脅威検知、調査、脅威インテリジェンス、および自動対応機能を通じて、その存在感を拡大しています。
主要市場プレイヤー
Microsoft (US)
Palo Alto Networks (US)
CrowdStrike (US)
Cisco (US)
Fortinet (US)
Proofpoint (US)
Darktrace (UK)
Check Point (Israel)
Trend Micro (Japan)
Google (US)
Zscaler (US)
IBM (US)
SentinelOne (US)
Sophos (UK)
Trellix (US)
【目次】
1
はじめに
45
2
エグゼクティブ・サマリー
52
3
プレミアム・インサイト
59
4
市場概要
AIを活用したサイバーセキュリティは脅威の検知を変革していますが、スキルや統合に関する課題は依然として残っています。
65
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
AIを活用したサイバー脅威の高度化が進んでいます
4.2.1.2
AIを活用したサイバーセキュリティソリューションの導入が拡大しています
4.2.1.3
セキュリティアラートの件数とアナリストの業務負荷が増加しています
4.2.1.4
セキュリティデータの量と複雑性の増大
4.2.2
制約要因
4.2.2.1
AIおよびサイバーセキュリティスキルの不足
4.2.2.2
既存のセキュリティインフラへのAI統合の複雑さ
4.2.3
機会
4.2.3.1
セキュリティ運用におけるエージェント型AIの拡大
4.2.3.2
自律的な脅威検知および対応に対する需要の高まり
4.2.3.3
AIを活用した脅威インテリジェンスの導入拡大
4.2.3.4
中小企業におけるAIサイバーセキュリティの導入拡大
4.2.4
課題
4.2.4.1
AIセキュリティシステムに対する敵対的攻撃の脅威の高まり
4.2.4.2
誤検知およびAIによって生じる不正確さの管理
4.3
未充足のニーズと未開拓分野
4.4
相互に連携した市場とセクター横断的な機会
4.4.1
相互に連携した市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
4.5.1
ティアを横断する戦略的パターン
4.5.2
戦略的トレンド
4.5.2.1
能動的かつ自律的なサイバーセキュリティへの移行
4.5.2.2
事後対応型から予測型サイバーセキュリティへの移行
4.5.2.3
AI主導の自律型SOCの台頭
5
業界の動向
AI主導のサイバーセキュリティのトレンドと戦略的な業界インサイトを活用し、競争環境を乗り切ってください。
80
5.1
ポーターの5つの力分析
5.1.1
新規参入者の脅威
5.1.2
供給者の交渉力
5.1.3
買い手の交渉力
5.1.4
代替品の脅威
5.1.5
競争の激しさ
5.2
マクロ経済指標
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のICT産業の動向
5.2.4
世界のAIサイバーセキュリティ産業の動向
5.3
バリューチェーン分析
5.3.1
AIおよびコンピューティングインフラストラクチャ
5.3.2
セキュリティデータ、脅威インテリジェンスおよび分析
5.3.3
AIを活用したサイバーセキュリティソリューションプロバイダー
5.3.4
統合、自動化、および技術パートナー
5.3.5
セキュリティサービスプロバイダー
5.3.6
エンドユーザー組織
5.4
エコシステム分析
5.5
価格分析
5.5.1
AIを活用したエンドポイントセキュリティソリューション別、主要企業の平均年間販売価格の推移(2025年、米ドル)
5.5.2
主要企業の参考価格分析
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード8471)
5.6.2
輸出シナリオ(HSコード8471)
5.7
2026年の主要な会議およびイベント
5.8
顧客のビジネスに影響を与えるトレンドとディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
AIサイバーセキュリティの主な企業活用事例
5.10.1.1
AIを活用した脅威の検出およびハンティング
5.10.1.2
AIを活用したセキュリティ運用およびアラートのトリアージ
5.10.1.3
AIを活用したインシデント調査および対応
5.10.1.4
AIを活用した脆弱性およびエクスポージャー管理
5.10.1.5
AIを活用した脅威インテリジェンスおよび行動分析
5.10.2
業界別ケーススタディ
5.10.2.1
BFSI
5.10.2.1.1
カーギルズ銀行、IBM QRADAR ADVISOR with Watson によりサイバー脅威の検知能力を強化
5.10.2.2
IT/ITES
5.10.2.2.1
インフォシス、AI 駆動の Cortex XDR により大手金融投資会社のエンドポイントセキュリティを強化
5.10.2.3
産業・製造
5.10.2.3.1
シーメンス、AWSの機械学習およびデータ分析を活用し、サイバー脅威の検知能力を拡大しました。
5.10.2.4
政府・防衛
5.10.2.4.1
米国政府のサイバーセキュリティ組織が、Snorkel Flow を活用してネットワーク攻撃の検知能力を強化しました。
5.10.2.5
ヘルスケア
5.10.2.5.1
エランコ社が、Microsoft Security Copilot と AI を活用したセキュリティ運用により、ヘルスケア分野のサイバーセキュリティを強化しました。
5.10.3
ベンダー別の事例研究
5.10.3.1
ヴィレッジ・ロードショー、パロアルトネットワークスの「Cortex XSIAM」でセキュリティ運用を近代化
5.10.3.2
セント・ルークス・ユニバーシティ・ヘルス・ネットワーク、Microsoft Security CopilotとAI駆動型SOC運用により、医療分野のサイバー防御を強化
5.10.3.3
リレー・ネットワーク、SentinelOneとPurple AIを活用し、クラウド上の脅威検知を加速
5.10.3.4
ブルーバード・グループ、ダークトレースの自己学習型AIと自律的対応によりフィッシング対策を強化します。
5.10.3.5
COOP、VECTRA AIを活用してセキュリティノイズと調査の作業負荷を軽減します。
5.11
AIサイバーセキュリティ市場の進化
5.11.1
エキスパートシステムとルールベースのセキュリティ
5.11.2
機械学習ベースの脅威検知
5.11.3
ディープラーニングと行動分析
5.11.4
生成AIと大規模言語モデル
5.11.5
エージェント型AIと自律型サイバーセキュリティ
5.11.6
AIネイティブのサイバー防御
5.11.7
今後の展望
5.12
AIサイバーセキュリティ市場におけるベストプラクティス
5.13
AIサイバーセキュリティ市場のビジネスモデル
5.14
2025年の米国関税がAIサイバーセキュリティ市場に与える影響
5.14.1
はじめに
5.14.2
主な関税率
5.14.3
価格への影響分析
5.14.4
国・地域への影響
5.14.4.1
北米
5.14.4.2
欧州
5.14.4.3
アジア太平洋地域
5.14.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIを活用した自律型防御と予測的な脅威分析により、サイバーセキュリティに革命をもたらします。
126
6.1
技術分析
6.1.1
主要な新興技術
6.1.1.1
エージェント型AIおよび自律型セキュリティエージェント
6.1.1.2
AIを活用した自律型サイバー防御
6.1.1.3
セキュリティ運用向けマルチエージェントAI
6.1.1.4
AIセキュリティおよび敵対的AIに対する防御
6.1.2
補完的技術
6.1.2.1
ゼロトラストアーキテクチャ
6.1.2.2
クラウドおよびエッジコンピューティング
6.1.2.3
セキュリティ・オーケストレーション、自動化、および対応(SOAR)
6.1.2.4
拡張型検知・対応(XDR)
6.1.3
関連技術
6.1.3.1
サイバー脅威インテリジェンス(CTI)
6.1.3.2
IDおよびアクセス管理(IAM)
6.1.3.3
セキュリティ情報およびイベント管理(SIEM)
6.1.3.4
脆弱性およびエクスポージャー管理(VEM)
6.2
技術/製品ロードマップ
6.2.1
短期(2026年~2027年) | AIの統合およびエージェント型ソリューションの早期導入
6.2.2
中期(2027年~2030年) エージェント型自動化、スケールアップ、および自律型SOC
6.2.3
長期(2030年~2035年以降) | 継続的、適応的、かつ自律的なサイバー防衛
6.3
特許分析
6.4
将来の応用分野
6.4.1
予測的脅威分析
6.4.2
AIシステムのガードレール(AI-on-AIシールド)
6.4.3
ディープフェイク対策および継続的な行動生体認証
6.4.4
自動化されたコードセキュリティおよび是正措置
6.4.5
AIを活用した量子耐性のある暗号の俊敏性
6.5
AI/ジェネレーティブAIがAIサイバーセキュリティ市場に与える影響
6.5.1
AIサイバーセキュリティ市場におけるベストプラクティス
6.5.2
AIサイバーセキュリティ市場におけるAI導入の事例研究
6.5.3
相互に連携する隣接エコシステムと市場プレイヤーへの影響
6.5.4
AIサイバーセキュリティ市場における生成AI導入に対する顧客の準備状況
6.6
成功事例と実世界での応用例
6.6.1
ダークトレース:メリディアン・コープ – 自律型AIによる脅威調査
6.6.2
AWS:トレンドマイクロ – セキュリティインテリジェンスおよび脅威対応のためのエージェント型AI
7
規制環境
複雑なグローバル規制とコンプライアンスを乗り越え、AIサイバーセキュリティ市場への参入を成功させましょう。
147
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
8
消費者動向と購買行動
ステークホルダーの影響力や、消費者の購買行動を形作る未充足ニーズに関する戦略的洞察を明らかにします。
159
8.1
意思決定プロセス
8.2
主要なステークホルダーと購入基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的な課題
8.4
各種エンドユーザー産業における未充足ニーズ
9
AIサイバーセキュリティ市場(提供形態別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表20件
166
9.1
はじめに
9.1.1
提供内容:AIサイバーセキュリティ市場の推進要因
9.2
ソフトウェアおよびプラットフォーム
9.2.1
AIを活用したサイバーセキュリティプラットフォームは、コンテキスト認識型、統合型、かつエージェント型セキュリティ運用へと進化する見込みです。
9.3
サービス
9.3.1
企業が専門的な導入および運用に関する専門知識を必要とするにつれ、AIを活用したサイバーセキュリティサービスが拡大する見込みです。
9.3.2
プロフェッショナル・サービス
9.3.2.1
AIの機能をサイバーセキュリティの運用ワークフローに組み込むためのプロフェッショナル・サービス
9.3.2.2
コンサルティングおよびアドバイザリー
9.3.2.2.1
AI サイバーセキュリティの複雑化が進むにつれ、ユースケースの優先順位付け、アーキテクチャ設計、およびアドバイザリーに対する需要が高まっています。
9.3.2.3
導入および統合
9.3.2.3.1
効果的な AI サイバーセキュリティの導入を定着させるための、セキュリティデータ、制御、およびワークフローとの統合
9.3.2.4
トレーニングおよび教育
9.3.2.4.1
AI を活用したセキュリティワークフローおよび自律型セキュリティワークフローを拡大し、サイバーセキュリティチーム全体のスキル要件を再構築する
9.3.3
マネージド・セキュリティ・サービス
9.3.3.1
AIによる迅速なトリアージ、調査、優先順位付け、および対応を通じたマネージド・セキュリティ提供の変革
10
セキュリティ機能別AIサイバーセキュリティ市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表26件
180
10.1
はじめに
10.1.1
セキュリティ機能:AIサイバーセキュリティ市場の推進要因
10.2
セキュリティ運用およびインシデント対応
10.2.1
AIは、セキュリティ運用を「アラート中心の監視」から「コンテキストに基づく調査」および「自動化された対応」へと変革します。
10.3
エンドポイントセキュリティ
10.3.1
攻撃者が静的なマルウェアシグネチャの枠を超えて活動するケースが増える中、行動分析型AIがエンドポイントセキュリティを強化します。
10.4
ネットワークセキュリティ
10.4.1
暗号化、分散、およびイースト-ウエストトラフィックによって従来の可視性が低下する中、AI 駆動のネットワーク分析の重要性が高まります。
10.5
クラウドセキュリティ
10.5.1
マルチクラウド環境の拡大により、クラウドのリスク優先順位付け、脅威の検出、および対応に向けた AI の活用が加速します。
10.6
ID セキュリティおよびアクセス管理
10.6.1
継続的な行動分析により、ID セキュリティを静的な認証およびアクセスポリシーの枠を超えて拡大する 10.7
データセキュリティ
データセキュリティ
10.7.1
AI を活用したデータ発見および行動分析により、分散化が進むエンタープライズデータの保護を強化する 10.8
アプリケーションセキュリティ
アプリケーションセキュリティ
10.8.1
AIを活用したアプリケーションセキュリティの加速:脆弱性の迅速な特定、優先順位付け、テスト、および是正支援を通じて 10.9
電子メールおよびコラボレーションのセキュリティ
10.9.1
AI による、フィッシング、ビジネスメール詐欺、なりすまし、ソーシャルエンジニアリングに対するコンテキストに応じた防御の強化
10.10
エクスポージャーおよび脆弱性管理
10.10.1
AIを活用し、脆弱性管理を「脆弱性の大量発見」から「エクスポージャーに基づく優先順位付けと是正措置」へと転換します。
10.11
脅威インテリジェンス
10.11.1
AIを活用し、大量の脅威データを文脈に応じたインテリジェンスに変換することで、セキュリティ上の意思決定を迅速化します。
10.12
OT/IoTおよびサイバーフィジカルセキュリティ
10.12.1
複雑なOT、IoT、およびサイバーフィジカル環境全体における脅威の可視性を拡大する行動AI
10.13
その他のセキュリティ機能
11
AIサイバーセキュリティ市場(用途別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表26件
199
11.1
はじめに
11.1.1
用途:AIサイバーセキュリティ市場の推進要因
11.2
脅威検知および異常検知
11.2.1
行動分析型AIにより、脅威検知を静的な指標の枠を超えて、異常な活動の継続的な分析へと拡大します。
11.3
脅威インテリジェンスおよび予測
11.3.1
AI により、大量の脅威データを、文脈に沿った将来を見据えたセキュリティインテリジェンスへと迅速に変換します。
11.4
セキュリティモニタリング、アラートのトリアージ、および相関分析
11.4.1
AIを活用したトリアージと相関分析により、セキュリティチームが大量のアラートを優先順位付けされたインシデントに変換できるよう支援します。
11.5
脅威ハンティングと調査
11.5.1
生成型およびエージェント型AIを活用し、手動による調査の負担を軽減しつつ、プロアクティブな脅威ハンティングを拡大します。
11.6
インシデント対応と是正措置
11.6.1
文脈に応じた推奨事項、連携したアクション、およびガバナンスの適用された自動化を通じて、インシデント対応サイクルを短縮するAIの活用
11.7
脆弱性およびエクスポージャーの優先順位付け
11.7.1
深刻度スコアにとどまらず、悪用可能性、攻撃経路、およびビジネスコンテキストに基づいて是正措置の決定を行うAI
11.8
マルウェアの検出および分析
11.8.1
分類と調査を加速させながらマルウェア検出を改善する、AI ベースの行動分析
11.9
フィッシング/BECの検知
11.9.1
文脈および行動に基づくAIを活用し、ますます巧妙化するフィッシング、なりすまし、およびBEC攻撃に対する防御を強化する
11.10
IDリスクおよび行動分析
11.10.1
AI に基づく継続的な行動分析により、侵害されたIDや異常なアクセス活動の検知精度を向上させます。
11.11
セキュリティの自動化とオーケストレーション
11.11.1
エージェント型 AI による、事前定義されたプレイブックから、コンテキストを認識した多段階のサイバーセキュリティワークフローへのセキュリティ自動化の拡張
11.12
セキュリティ・コパイロットおよびアナリスト支援
11.12.1
セキュリティ・コパイロットは、自然言語アシスタントから、調査および意思決定支援のためのコンテキスト対応インターフェースへと進化します。
11.13
その他の用途
12
AIサイバーセキュリティ市場(導入モード別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
218
12.1
はじめに
12.1.1
導入形態:AIサイバーセキュリティ市場の推進要因
12.2
クラウド
12.2.1
AIを活用したサイバーセキュリティには、スケーラブルな分析、一元化されたテレメトリ、および継続的な機能更新が求められるため、クラウド導入は拡大する見込みです。
12.3
オンプレミス
12.3.1
データ管理、制限された環境、および運用上の要件により、オンプレミス型 AI サイバーセキュリティの導入は引き続き支持される見込みです。
12.4
ハイブリッド
12.4.1
企業がクラウドベースのAIの拡張性と、機密性の高いセキュリティデータおよびワークロードの管理とのバランスを図る中、ハイブリッド展開が台頭してきます
13
組織規模別 AI サイバーセキュリティ市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 6 枚
225
13.1
はじめに
13.1.1
組織規模:AI サイバーセキュリティ市場の推進要因
13.2
大企業
13.2.1
複雑なセキュリティ環境と膨大なテレメトリデータ量が、大企業における統合型AIサイバーセキュリティの導入を促進します。
13.3
中小企業
13.3.1
AIを活用した自動化およびマネージドセキュリティにより、リソースに制約のある中小企業の運用上の障壁を低減します
14
AIサイバーセキュリティ市場(業種別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表24件
231
14.1
はじめに
14.1.1
業種別:AIサイバーセキュリティ市場の推進要因
14.2
BFSI(銀行・金融・保険)
14.2.1
高価値のデジタル資産およびIDを標的とした脅威が、金融機関全体におけるAIを活用したサイバーセキュリティの導入を加速させるでしょう。
14.3
政府および防衛
14.3.1
デジタルインフラの拡大と国家主体の脅威により、公共部門環境全体でAIを活用したサイバー防衛が強化されます
14.4
ヘルスケアおよびライフサイエンス
14.4.1
接続された臨床環境と機密性の高い医療データにより、AIを活用したサイバーセキュリティへの需要が高まっています。
14.5
ITおよびITES
14.5.1
高度に分散化されたデジタル環境により、IT および IT を活用したサービス全般において、拡張性の高いサイバーセキュリティの中核として AI が位置づけられます。
14.6
電気通信
14.6.1
複雑なネットワークインフラと膨大なテレメトリデータにより、通信分野全体でAI主導のサイバーセキュリティが強化されます。
14.7
小売・消費財
14.7.1
デジタルコマースと分散型オペレーションの拡大により、小売業界全体での AI サイバーセキュリティの導入を促進します。
14.8
製造
14.8.1
IT 環境と OT 環境の融合により、製造業界全体での AI ベースの脅威検知とセキュリティの自動化を加速させる
14.9
エネルギー・公益事業
14.9.1
重要インフラの脆弱性を把握し、エネルギーおよび公益事業環境全体におけるAIを活用した異常検知を強化する 14.10
運輸・物流
14.10.1
コネクテッド・トランスポート・エコシステムを通じて、デジタルおよびサイバーフィジカル・インフラ全体におけるAIを活用したセキュリティへの需要を拡大する 14.10.2
コネクテッド・トランスポート・エコシステムにより、デジタルおよびサイバーフィジカル・インフラストラクチャ全体でAIを活用したセキュリティへの需要が拡大する見込みです。
14.11
メディア・エンターテインメント
14.11.1
デジタルコンテンツ、クラウド配信、および分散型ワークフローにより、メディア組織全体でAIサイバーセキュリティの要件が高まる見込みです。
14.12
その他の業種
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 8896
- 収益保証のグローバル市場規模調査:ソリューション別、展開別(オンプレミス、クラウド)、エンドユース別(BFSI、通信、ヘルスケア、小売、エネルギー・公益事業)、地域別予測:2022-2032年
- バイオプロセスバリデーションのグローバル市場規模は2021年に2,246億8,730万ドル、2034年までにCAGR 11.20%で拡大する見通し
- 世界の自動縦型ホーニング盤市場
- 世界の室内水準器市場規模/シェア/動向分析レポート:カテゴリー別、ユーザー種類別、流通チャネル別(~2032年)
- スマート農業
- 先進二酸化炭素(CO2)センサ市場レポート:製品別(非分散赤外線(NDIR)CO2センサ、化学CO2センサ)、接続性別(有線CO2センサ、無線CO2センサ)、最終用途産業別(ヘルスケア、自動車、石油化学、ビルディングオートメーション、コンシューマーエレクトロニクス、その他)、地域別 2024-2032
- 自転車用ロックの世界及び日本市場2026年:種類別(U字ロック、チェーンロック、折りたたみロック、ケーブルロック)
- ニューロモーフィックチップの世界市場2026年~2034年:種類別(画像認識、信号認識、データマイニング)
- トンネル掘削機の世界及び日本市場2026年:種類別(空気式削岩機、油圧式削岩機)
- ラジアントチューブブローダーの世界市場
- 世界のジオシンセティックス市場規模/シェア/動向分析レポート:種類別、用途別、地域別(~2030年)
- 世界の産業用ロボット市場(2026 – 2032):ロボット種別、可搬重量別、製品別