
世界のデジタル教育市場(2026 – 2031):学習モデル別、コース種類別
市場概要
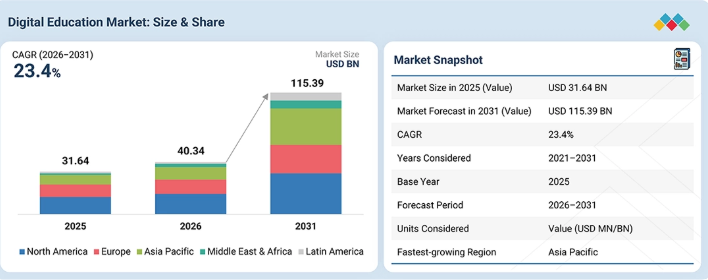
世界のデジタル教育市場は、教育機関や企業がパーソナライズされた学習、従業員のスキルアップ、拡張性の高いコンテンツ配信に対する需要の高まりに直面していることを反映し、2026年の403億4000万米ドルから2031年には1153億9000万米ドルへと大幅な成長を遂げており、年平均成長率(CAGR)は23.4%となっています。特に、学術、企業、生涯学習の各分野で需要が拡大する中、組織はコース提供の効率化、リアルタイム分析、適応型学習パスの実現を目的として、デジタル教育プラットフォームを導入しています。AIを活用したパーソナライゼーション、没入型技術、自動化への動きが、デジタル教育の導入をさらに加速させています。また、クラウドベースのプラットフォームは、導入の迅速化と初期費用の削減を実現することで、採用を拡大しています。さらに、ハイブリッド型およびブレンド型学習モデルが、リアルタイムのエンゲージメント追跡や適応型コンテンツ配信への需要を牽引しています。
市場規模と予測:
2025年の市場規模:316億4,000万米ドル
2026年の市場規模:403億4,000万米ドル
2031年の売上高予測:1,153億9,000万米ドル
成長率:2026年から2031年までのCAGR(年平均成長率)は23.4%
データ対象期間:2021年から2031年
基準年:2025年
予測期間:2026年~2031年
最も成長が著しい地域:アジア太平洋地域
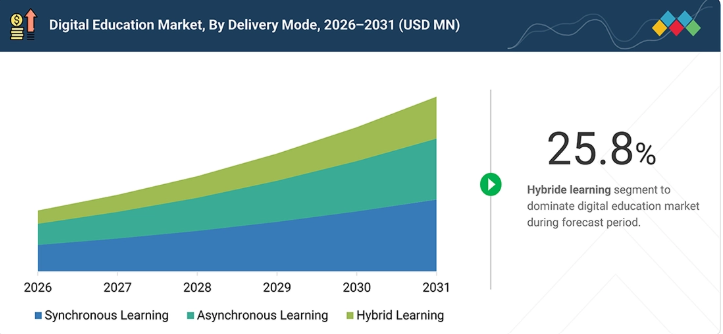
ハイブリッド学習セグメントは、予測期間中に25.8%という最も高いCAGRで成長すると見込まれています。
主な市場動向と洞察
今後の見通し:デジタル教育市場は、パーソナライズド・ラーニング、労働力のスキルアップ、および柔軟で拡張性の高いデジタル学習ソリューションに対する需要の高まりによって牽引されています。
主な成長要因:インターネット普及率の上昇、クラウドベースの学習プラットフォーム、専門資格への需要の高まり、およびAIを活用した教育への投資が、市場の成長を牽引しています。
最新の動向:AIを活用したパーソナライズド・ラーニング、ブレンデッド・ラーニング・モデル、適応型学習技術、モバイル・ラーニング、およびリアルタイムの学習分析の採用が拡大しています。
成長の機会:労働力のスキルアップ、専門資格、企業研修、および拡張性のあるデジタル学習ソリューションに対する需要の高まりが、デジタル教育プロバイダーにとっての機会を生み出しています。
主なポイント
予測期間中、北米はデジタル教育市場において最大の市場シェアを占めると予想されます。
講師主導型オンライン学習セグメントは、2026年に約34%のシェアを占め、最大の市場規模を維持すると予想されます。
専門資格・スキル開発セグメントは、26.2%という最も高い年平均成長率(CAGR)で成長すると予想されます。
同期型学習セグメントは、2026年には約44%のシェアを占め、最大の市場シェアを維持すると予想されます。
教育機関セグメントは、2026年には約49%のシェアを占め、最大の市場規模を維持すると予想されます。
ブレンデッド・ラーニング(混合型学習)セグメントは、予測期間中に27.8%という最も高いCAGRを記録すると予想されます。
デジタル教育市場は競争が激しく、Coursera、Skillsoft、LinkedIn Learning、Pluralsight、edXといった主要企業が、堅牢でエンタープライズグレードのデジタル学習およびスキル管理プラットフォームを提供するトップクラスの「スター」として位置づけられています。これらのベンダーは、統合されたコンテンツライブラリ、クラウドによる拡張性、AIを活用したパーソナライゼーション、グローバルなコンプライアンス対応、そして高度なエンタープライズレベルの機能によって他社との差別化を図っており、大規模な組織や複雑な学習環境において優先的に選ばれる選択肢となっています。
Udacity、Intellipaat、DataCampは、アジャイルでコスト効率に優れ、特定のスキルに特化したコースを提供していることから、デジタル教育市場においてニッチ分野に注力する有力なプレーヤーとして認識されています。これらのベンダーは、個人の学習者や中堅企業向けにカスタマイズされた、柔軟で業界に即した認定プログラムを専門としています。
教育機関や企業が、スキルギャップの解消、学習者の期待の変化、コンテンツ配信の複雑化への対応として、パーソナライズされたAI主導の学習を優先するにつれ、デジタル教育市場は拡大しています。最新のデジタル教育プラットフォームが、リアルタイムの分析、適応型学習パス、エンゲージメント追跡機能の向上を提供しているため、その導入が進んでいます。クラウドベースでAIを活用したソリューションは、パーソナライズされた学習をより迅速に、より正確に、そして拡張しやすくすることで、この変化を加速させています。
顧客の顧客に影響を与えるトレンドと変革
デジタル教育市場は、AIを活用したパーソナライゼーション、適応型学習パス、没入型テクノロジーの導入拡大によって再構築されつつあり、これらは教育機関や企業がコンテンツを提供し、学習者の成果を管理する方法を変革しています。デジタル教育評議会(Digital Education Council)の「2024年グローバルAI学生調査」によると、学生の86%がすでに学習に人工知能を活用しており、AIを活用した学習方法への大幅な移行が示されています。クラウドネイティブなデジタル教育プラットフォームが標準的な選択肢となりつつあり、学術機関や企業環境を問わず、より迅速な導入、シームレスな統合、そして幅広い拡張性を実現しています。分析機能やモバイルアクセスによって強化された、学習者のエンゲージメントのリアルタイム追跡により、パーソナライズされたコンテンツ配信が向上しています。同時に、地方におけるインフラの格差、データプライバシー規制の進化、検証可能な資格証明書への需要の高まりといった変革の波により、プロバイダーはより拡張性が高く、規制に準拠した学習プラットフォームへの依存を余儀なくされています。また、ハイブリッドおよびブレンデッド・ラーニングのモデルは、教育機関が柔軟性、学習者の関与、コスト効率のバランスをどのように取るべきかを再定義しています。
主要企業・市場シェア
市場エコシステム
デジタル教育のエコシステムには、コンテンツプロバイダー、学習プラットフォームベンダー、資格認定パートナー、クラウドインフラストラクチャプロバイダーが含まれており、これらが連携してエンドツーエンドのパーソナライズされた学習を提供しています。中核となるデジタル教育プラットフォームは、コース配信、評価、分析、資格認定のためのモジュールを提供し、一方、教育機関や企業研修プロバイダーは、さまざまなユースケースにおいてコンテンツの関連性を確保しています。クラウドプロバイダーは、大規模な学習者基盤に必要な、拡張性が高く安全なインフラストラクチャをサポートしています。AI、没入型技術、分析を専門とするテクノロジーパートナーは、パーソナライゼーション、適応型評価、リアルタイムのエンゲージメント追跡機能により、プラットフォームの機能を強化しています。教育機関、企業、政府機関を含むエンドユーザーは、エコシステムの需要側を形成しており、資格認定基準を策定する認定機関や規制当局によって支えられています。これらのステークホルダーが一体となって、アクセスしやすく効果的なデジタル学習を可能にする、相互接続された環境を構築しています。
地域
カナダは、予測期間中にデジタル教育市場で最も高い年平均成長率(CAGR)を記録すると見込まれています。
北米は、先進的なデジタルインフラ、高いインターネット普及率、オンライン学習プラットフォームの広範な普及、および教育機関や企業におけるデジタル教育への多額の投資に牽引され、世界のデジタル教育市場で最大のシェアを占めました。同地域で確立された教育テクノロジーエコシステムに加え、AIを活用したパーソナライズ型および適応型学習ソリューションの採用拡大が、市場のさらなる成長を支えると予想されます。
デジタル教育市場:企業評価マトリックス
デジタル教育市場において、Courseraは、世界的な大学との強力な提携関係、包括的なコースカタログ、そしてAIを活用したパーソナライゼーションや企業のスキルアップにおける継続的なイノベーションにより、「スター(Star)」と評価されています。2026年のUdemyとの統合により、統合プラットフォームと大規模な企業顧客基盤がさらに強化され、市場に強力な影響力を持つトップクラスのベンダーとしての地位を確立しています。一方、Skillsoftは「新興リーダー」と見なされており、AIネイティブなスキル管理プラットフォームや、IDC MarketScapeのITトレーニングサービス部門における「リーダー」、Fosway 9-Gridのデジタルラーニング部門における「戦略的リーダー」としての評価を通じて、勢いを増しています。企業の従業員育成への注力や、edXとの統合などの戦略的提携が、同社の成長軌道をさらに強固なものにしています。
主要市場プレイヤー
Coursera(米国)
Skillsoft(米国)
LinkedIn Learning(米国)
Pluralsight(米国)
edX(米国)
Udacity(米国)
Intellipaat(インド)
Swayam(インド)
Veranda Learning(インド)
Alison(アイルランド)
Iversity(ドイツ)
NovoEd(米国)
XeutangX(中国)
Khan Academy(米国)
Kadenze(米国)
Fredrica Web Learning(イタリア)
My Mooc(フランス)
Treehouse(米国)
Skillshare(米国)
CXL(米国)
Go1(オーストラリア)
DataCamp(米国)
Platzi(米国)
Chegg(米国)
Duolingo(米国)
【目次】
1
はじめに
28
2
エグゼクティブ・サマリー
34
3
プレミアム・インサイト
39
4
市場概要
インフラやプライバシーに関する課題があるにもかかわらず、デジタル教育はAI、接続性、および個別化された学習によって活況を呈しています。
42
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
適応型および個別化されたデジタル学習への需要の高まり
4.2.1.2
世界的なインターネットおよびモバイル接続環境の拡大
4.2.1.3
デジタルスキルおよび即戦力となるスキルへの需要の高まり
4.2.1.4
政府主導のデジタル教育イニシアチブおよび国家学習プラットフォーム
4.2.2
制約要因
4.2.2.1
デジタル教育へのアクセスを制限するインフラおよび接続性の格差
4.2.2.2
学習者のウェルビーイング、プライバシー、およびデジタル技術の安全な利用に関する懸念
4.2.3
機会
4.2.3.1
AIを活用した個別指導、コンテンツ作成、および学習支援
4.2.3.2
十分なサービスを受けていない学習者のための、地域に根差した、多言語対応、およびオフラインのデジタル教育
4.2.3.3
マイクロラーニング、モジュール型学習、およびスキルベースのデジタル資格の拡大
4.2.4
課題
4.2.4.1
教師のデジタルリテラシーの不足が、効果的なテクノロジーの統合を妨げていること
4.2.4.2
データガバナンス、相互運用性、およびエビデンス要件が、導入の複雑さを増していること
4.3
満たされていないニーズと未開拓分野
4.3.1
デジタル教育市場における未充足のニーズ
4.3.2
未開拓分野における機会
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
新たなビジネスモデルとエコシステムの変容
4.5.1
新たなビジネスモデル
4.5.1.1
デジタル教育のビジネスモデル
4.5.2
エコシステムの変容
4.6
ティア1/2/3の主要プレイヤーによる戦略的動き
4.6.1
主な動きと戦略的焦点
5
業界の動向
AIやeラーニングのトレンドを活用し、競合他社を凌駕するとともに、デジタル教育の価格戦略を最適化します。
52
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
買い手の交渉力
5.1.4
供給者の交渉力
5.1.5
競争の激しさ
5.2
マクロ経済指標
5.2.1
はじめに
5.2.2
GDPの推移と予測
5.2.3
世界のeラーニング市場の動向
5.2.4
世界の教育分野におけるAI市場の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
2025年の地域別ベンダー平均販売価格の動向
5.5.1.1
北米
5.5.1.2
欧州
5.5.1.3
アジア太平洋
5.5.1.4
中東・アフリカ
5.5.1.5
ラテンアメリカ
5.5.2
2025年のデジタル教育市場の価格動向
5.5.3
2025年の主要ベンダー別価格動向(参考値)
5.6
2026年~2027年の主要な会議およびイベント
5.7
顧客のビジネスに影響を与えるトレンド/ディスラプション
5.8
投資および資金調達のシナリオ
5.9
ケーススタディ分析
5.9.1
INSTRUCTUREとアリゾナ州立大学、広範囲に分散する大規模な学生層向けにデジタル学習を拡大
5.9.2
D2Lとカルガリー大学が、Brightspaceを活用してオンライン学習体験を近代化しています。
5.9.3
Google for Educationとシカゴ公立学校が、学区全体でデジタル教室へのアクセスを拡大しています。
5.9.4
CourseraとPwCが、企業向けオンライン学習を通じて従業員のスキルアップを加速させます。
5.9.5
Microsoft Educationとマイアミ大学が、Teamsを活用してハイブリッドキャンパス体験を向上させます。
5.10
2025年の米国関税がデジタル教育市場に与える影響 – デジタル教育市場への影響 5.10.1
はじめに 5.10.2
主要な関税率 5.10.3
価格への影響分析 5.10.4
国・地域への影響 5.10.4.1
北米 5.10.4.2
欧州 5.10.4.3
アジア太平洋 5.10.5
エンドユーザーへの影響 5.10.5.1
北米
5.10.4.2
欧州
5.10.4.3
アジア太平洋地域
5.10.5
エンドユーザーへの影響
5.10.5.1
教育機関
5.10.5.2
企業
5.10.5.3
政府および公共部門
6
顧客環境と購入者の行動
満たされていないニーズに対応し、ステークホルダー主導の購入基準をうまく活用することで、収益性を高めます。
73
6.1
意思決定プロセス
6.2
購入者のステークホルダーと購入評価基準
6.2.1
購買プロセスにおける主要なステークホルダー
6.2.2
購買基準
6.3
導入障壁と内部的な課題
6.4
各種エンドユーザー業界における未充足ニーズ
6.5
市場の収益性
6.5.1
収益の可能性
6.5.2
コストの動向
6.5.3
主要な用途における利益率の機会
7
テクノロジー、特許、デジタル、およびAIの導入による戦略的変革
AIを活用した教育テクノロジーと戦略的な特許インサイトにより、競争優位性を確立します。
84
7.1
テクノロジー分析
7.1.1
主要な新興技術
7.1.1.1
人工知能および適応型学習技術
7.1.1.2
没入型および仮想学習技術
7.1.1.3
学習分析および予測インテリジェンス
7.1.2
補完的技術
7.1.2.1
学習管理システムおよびデジタルコンテンツプラットフォーム
7.1.2.2
デジタル評価、試験監督および資格認定技術
7.1.2.3
モバイル学習およびコラボレーション技術
7.1.3
関連技術
7.1.3.1
学生情報、学務管理、および教育用ERP技術
7.1.3.2
従業員研修、スキルインテリジェンス、および人材管理技術
7.1.3.3
デジタルID、決済、および資格認証技術
7.2
技術・製品ロードマップ
7.2.1
短期(2026年~2028年) | AIを活用した学習および体験のデジタル化
7.2.2
中期(2028年~2031年) | 適応型学習インテリジェンスおよび連携型スキルワークフロー
7.2.3
長期(2031年~2035年以降) | 自律型学習オーケストレーションおよび没入型学習エコシステム
7.3
特許分析
7.4
デジタル教育市場におけるAI/生成AIの影響
7.4.1
主なユースケースと市場の可能性
7.4.2
デジタル教育管理におけるベストプラクティス
7.4.3
デジタル教育市場におけるAI導入の事例研究
7.4.3.1
カーン・アカデミー:KhanMigoを通じたAIを活用した個別指導およびパーソナライズド・ラーニングの実現
7.4.4
相互に関連する隣接エコシステムと市場プレイヤーへの影響
7.4.5
デジタル教育市場における生成AI導入に対する顧客の準備状況
8
規制環境
地域固有の知見と主要な業界基準を活用し、複雑なグローバル規制を乗り切ります。
96
8.1
規制環境
8.1.1
規制機関、政府機関、およびその他の組織
8.1.2
地域別の規制状況
8.1.2.1
北米
8.1.2.2
欧州
8.1.2.3
アジア太平洋
8.1.2.4
中東および南アフリカ
8.1.2.5
ラテンアメリカ
8.1.3
地域別の業界標準
8.1.3.1
北米
8.1.3.2
欧州
8.1.3.3
アジア太平洋
8.1.3.4
その他の地域
9
学習モデル別デジタル教育市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表14件
102
9.1
はじめに
9.1.1
学習モデル:デジタル教育市場の推進要因
9.2
自己ペース型学習
9.2.1
自己ペース型学習による柔軟性の向上
9.2.2
動画ベースのコース
9.2.3
テキストベースのモジュール
9.2.4
インタラクティブ学習
9.3
講師主導型
9.3.1
講師主導型学習を通じた学習者支援の強化
9.3.2
定期開催のウェビナー
9.3.3
メンターシップおよび個別指導セッション
9.4
ブレンデッド・ラーニング
9.4.1
ブレンディッド・アプローチによる多様なニーズへの学習の適応
9.4.2
反転授業
9.4.3
プロジェクト型学習モデル
9.5
マイクロラーニング
9.5.1
マイクロラーニング・モジュールによる学習定着率の向上
9.5.2
インフォグラフィックとショートカプセル
9.5.3
ショート動画
9.6
アダプティブ・ラーニング
9.6.1
リアルタイムの適応による学習のパーソナライズ化
9.6.2
AIによるパーソナライズされた学習パス
9.6.3
スキルギャップ評価ツール
9.7
モバイルラーニング
9.7.1
モバイルデバイスを活用した学習の継続性の向上
9.7.2
アプリベースの学習プラットフォーム
9.7.3
ゲーム型学習アプリ
10
提供形態別デジタル教育市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
115
10.1
はじめに
10.1.1
提供形態:デジタル教育市場の推進要因
10.2
同期型学習
10.2.1
同期型学習によるリアルタイムな交流の促進
10.3
非同期型学習
10.3.1
非同期型学習による時間的制約を超えた学習
10.4
ハイブリッド学習
10.4.1
柔軟性とリアルタイムの交流を通じて学習者の可能性を広げる
11
コースタイプ別デジタル教育市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表12件
121
11.1
はじめに
11.1.1
コースタイプ:デジタル教育市場の推進要因
11.2
学術教育
11.2.1
テクノロジーによる伝統的な教育の変革
11.2.2
K-12
11.2.3
高等教育
11.3
試験対策
11.3.1
オンライン試験対策による受験生の能力向上支援
11.4
専門資格認定およびスキル開発
11.4.1
デジタル教育を通じたスキルアップ
11.5
職業訓練
11.5.1
デジタルプラットフォームを通じた職業訓練の質向上
11.6
企業内研修およびコンプライアンス研修
11.6.1
デジタル研修を通じたコンプライアンスの確保
12
エンドユーザー別デジタル教育市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
130
12.1
はじめに
12.1.1
エンドユーザー:デジタル教育市場の推進要因
12.2
教育機関
12.2.1
デジタル教育による教室の近代化
12.2.2
学校
12.2.3
カレッジおよび大学
12.3
企業および組織
12.3.1
デジタル学習による労働力の俊敏性の変革
12.3.2
中小企業
12.3.3
大企業
12.4
政府および公共部門
12.4.1
テクノロジーを活用した研修を通じて市民の能力を向上させる
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 7649
- 世界の食物アレルギー市場(2025 – 2032):食物源別、診断別、治療別、流通チャネル別、地域別分析レポート
- エチレン-d4-ジアミン二塩酸塩(CAS 34334-71-9)の世界市場2020年~2025年、予測(~2030年)
- 車輪型ローラーの世界市場
- 【特定商取引法表示】
- ダイナミックエアレーターの世界及び日本市場2026年:種類別(ブラストエアレーター、機械式エアレーター、その他)
- 油圧式ボルトテンショナーの中国市場:トップサイドボルトテンショナー、サブシーボルトテンショナー、ウィンドパワーボルトテンショナー
- 世界のアクティブ高調波フィルタ市場レポート(2025年~2030年):産業&オートメーション、商業&インフラ、電力会社&輸送
- 拡張現実(AR)&仮想現実(VR)市場(2025 – 2032):企業別、技術別、提供形態別、デバイス種類別、用途別、地域別
- 世界の自動車用バッテリーリサイクル市場規模/シェア/動向分析レポート:化学種別、地域別(~2030年)
- マルチパラメータ温度モニターの世界市場2025:メーカー別、地域別、タイプ・用途別
- 防弾ガラスの世界及び日本市場2026年:種類別(合わせガラス・ポリマー、ガラス被覆ポリカーボネート(GCP)、無垢ポリカーボネート/アクリル)
- チェックボールポンプの世界市場2025:メーカー別、地域別、タイプ・用途別