
データセンター・インフラストラクチャ管理の世界市場規模は2035年までにCAGR 16.1%で拡大する見通し
市場概要
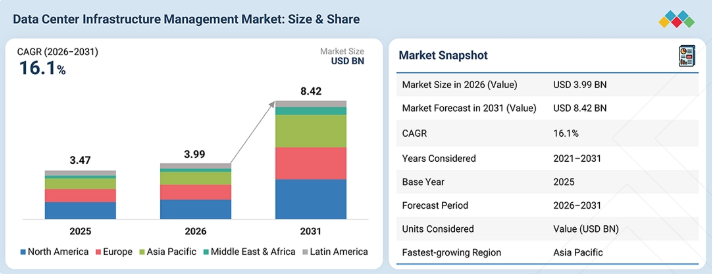
世界のデータセンターインフラ管理(DCIM)市場は、2026年の39億9,000万米ドルから2031年までに84億2,000万米ドルへと成長すると予測されており、予測期間中の年平均成長率(CAGR)は16.1%となる見込みです。この成長は、データセンターの複雑化、AIや高密度ワークロードの増加、電力および冷却要件の高まり、ならびにインフラの可視化を一元的に行う必要性によって牽引されています。企業では、統合プラットフォームを通じて資産、容量、電力、冷却、環境条件、およびインフラのパフォーマンスを監視するために、DCIMの導入がますます進んでいます。ハイパースケール、コロケーション、エンタープライズ、およびエッジデータセンターの拡大により、リアルタイム監視、予測分析、自動化、およびエネルギー最適化への需要がさらに高まっています。また、運用効率と持続可能性への重視が高まっていることも、リソースの利用率を向上させ、予知保全をサポートし、分散型データセンター環境全体でインフラのパフォーマンスを最適化するDCIMソリューションの導入を、事業者側に後押ししています。
主なポイント
北米は2026年に14億米ドルという最大の市場規模を占めると予想されます。
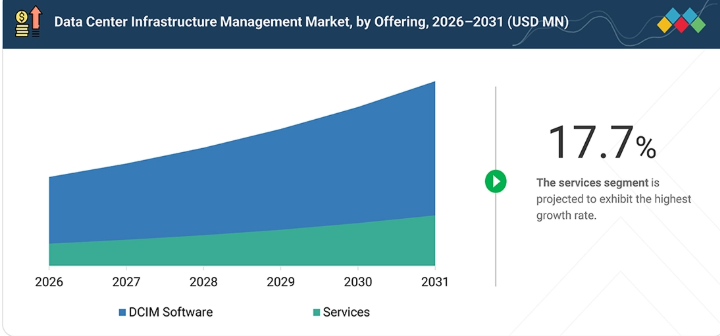
サービスセグメントは、予測期間中に17.7%という最高の年平均成長率(CAGR)で成長すると予想されます。
資産管理セグメントは、2026年に12億米ドルという最大の市場規模を占めると予想されます。
クラウドセグメントは、予測期間中に最高の年平均成長率(CAGR)を記録すると予想されます。
ティア4が市場を支配すると予想されます。
小規模データセンターセグメントは、最も高いCAGRで成長すると予想されます。
エンタープライズセグメントは、最大の市場規模で市場をリードすると予想されます。
シュナイダーエレクトリック、バーティブ、ジョンソンコントロールズ、イートン、デルタエレクトロニクスといった主要企業は、電力、冷却、自動化、リアルタイム監視における強力な製品ポートフォリオを背景に、DCIM市場において「スター」として際立っています。
コーマント、RFコード、ラックワイズ、ペスラーといった中小企業やスタートアップは、DCIM分野において機敏なイノベーターとして活躍しており、中規模および分散型データセンター向けにカスタマイズされた、高度に専門的で費用対効果の高いソリューションを提供しています。
データセンターの規模と複雑さが増すにつれ、集中監視、キャパシティプランニング、エネルギー最適化のニーズが高まり、DCIM市場は着実に成長しています。デジタルインフラ、AIワークロード、およびサステナビリティへの取り組みに対する投資の増加が、特に事業者がリアルタイムの可視化と効率性の向上を求める中で、DCIMの導入を加速させています。この成長は、ハイパースケール施設とエンタープライズ施設の両方における近代化の取り組みによって、さらに後押しされています。
顧客の顧客に影響を与えるトレンドと変革
DCIM市場における主要なトレンドと変革には、AI駆動型分析、予知保全、自動化、およびパフォーマンス最適化がインフラ管理プラットフォームに統合される動きの拡大が挙げられます。高密度AIワークロードの拡大に伴い、電力、冷却、容量、および機器のパフォーマンスをリアルタイムで監視する必要性が高まっています。また、エッジデータセンターや分散型データセンターの成長により、地理的に分散した施設全体にわたる遠隔監視と一元管理への需要も生じています。エネルギー消費量の増加と持続可能性への要件の高まりにより、運用事業者は、電力監視、エネルギー最適化、冷却管理、およびインフラ効率化をサポートするDCIMツールの導入を促進しています。一方、サイバーセキュリティやコンプライアンス要件の強化により、DCIMプラットフォームとIT、BMS、EPMS環境との間の安全な統合の必要性が高まっています。クラウドベースおよびマルチサイト型DCIMへの移行は、多様なデータセンター環境全体にわたる一元的な可視化、遠隔運用、分析、およびスケーラブルな管理を可能にすることで、インフラ管理をさらに変革しています。
主要企業・市場シェア
市場エコシステム
DCIMエコシステムには、資産追跡、電力・冷却の最適化、キャパシティプランニング、環境モニタリングといった主要な機能に対応する、包括的なプラットフォームと専門的なツールが混在しています。オールインワンのDCIMスイートは、データセンター運用の集中管理を実現する一方、特化型ソリューションは、エネルギー管理やリソース予測といった特定のニーズに対応します。これらのツールは、企業、コロケーションプロバイダー、エッジ施設が、増大するインフラの複雑性を管理し、効率を向上させ、最適なパフォーマンスを維持するのに役立ちます。適切なDCIM機能を選択するには、これらのソリューションが互いにどのように補完し合っているかを理解することが不可欠です。
地域
アジア太平洋地域は、予測期間中にデータセンターインフラ管理市場で最も急速な成長を記録すると予想されています
アジア太平洋地域は、データセンターの容量拡大、クラウドの導入、デジタルトランスフォーメーション、およびAIインフラへの投資増加に支えられ、予測期間中にDCIM市場の成長を牽引すると予想されています。中国、インド、日本、シンガポール、オーストラリア、韓国などの国々は、クラウドサービス、デジタルアプリケーション、企業のワークロード、およびハイパフォーマンスコンピューティング(HPC)をサポートするために、データセンター施設を拡張しています。ハイパースケール、コロケーション、エッジ施設の拡大に伴い、一元的な監視、容量計画、エネルギー最適化、インフラ自動化への需要が高まっています。電力消費量の増加や持続可能性に関する要件の高まりも、事業者に対し、エネルギーおよび冷却性能に関する可視性の向上を促しています。同時に、既存施設の近代化は、DCIMプロバイダーにとって、クラウドベースの監視、予測分析、リモート管理、統合インフラ管理プラットフォームを導入する機会を生み出しています。これらの要因により、同地域全体でDCIMの導入が強力に推進されると予想されます。
データセンター・インフラストラクチャ管理市場:企業評価マトリックス
DCIM市場において、シュナイダーエレクトリックは、「スター」に位置づけられています。これは、同社の強力なDCIMポートフォリオ、幅広いデータセンター・インフラストラクチャ能力、そして確立されたEcoStruxure ITプラットフォームに支えられたものです。同社は、インフラ監視、資産管理、キャパシティプランニング、電力・冷却管理、分析、運用最適化に及ぶ統合機能を提供しています。リッタル(Rittal)は、「新興リーダー(Emerging Leader)」として位置づけられています。これは、確立されたデータセンターインフラストラクチャのポートフォリオ、モジュラー型データセンターソリューション、冷却システム、そして統合監視およびインフラストラクチャ管理への注力の拡大に支えられています。リッタルの物理インフラおよび熱管理における能力は、進化するデータセンターの要件に対応する同社の能力を強化しています。これらの企業の競争上の位置づけは、製品の幅広さ、DCIM機能、インフラストラクチャの統合、監視能力、自動化、エネルギー効率、そしてますます複雑化するデータセンター環境をサポートする能力によって左右されています。
主要市場プレイヤー
Schneider Electric (France)
Vertiv (US)
Eaton (US)
Johnson Controls (US)
Siemens (Germany)
Nlyte Software (US)
Huawei (China)
ABB (Switzerland)
Sunbird Software (US)
FNT Software (Germany)
Cormant (Philippines)
RF Code (US)
RACKWISE (US)
Paessler (Germany)
iTRACS (US)
STULZ (Germany)
Device42 (US)
Hyperview (Canada)
Rittal (Germany)
Patch Manager (Netherlands)
ManageEngine (US)
GreenField Software (India)
ISPsystem (Cyprus)
Delta Electronics (Taiwan)
ZPE Systems (US)
Modius (US)
NetZoom (US)
EkkoSense (UK)
CenterOS (New Zealand)
TeeCube Solutions (India)
UnitedLayer (US)
RiT Tech (Israel)
【目次】
1
はじめに
32
2
エグゼクティブ・サマリー
37
3
プレミアム・インサイト
43
4
市場の概要と業界動向
コストや複雑さといった課題を抱える中、AIとエネルギー効率の高いソリューションがデータセンターの進化を牽引しています。
48
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
AIおよび高密度データセンターの導入拡大
4.2.1.2
エネルギー効率の高いソリューションへの需要の高まり
4.2.1.3
リモートおよび分散型データセンター管理への需要の増加
4.2.2
制約要因
4.2.2.1
DCIMソリューションの高い導入コスト
4.2.2.2
異種インフラ全体へのDCIM導入に伴う複雑さとコスト
4.2.3
機会
4.2.3.1
データセンター技術への投資の拡大
4.2.3.2
エッジデータセンターの導入拡大
4.2.4
課題
4.2.4.1
データのプライバシーとセキュリティに関する懸念
4.2.4.2
熟練した専門人材の不足
4.2.4.3
レガシーシステムとの統合
4.3
未充足のニーズと未開拓分野(ホワイトスペース)
4.3.1
ソフトウェア定義データセンター市場における未充足のニーズ
4.3.2
未開拓分野(ホワイトスペース)における機会
4.3.3
相互に関連する市場
4.3.4
セクター横断的な機会
4.4
ティア1/2/3の主要企業による戦略的動き
4.4.1
主な動きと戦略的焦点
4.5
ポーターの5つの力分析
4.5.1
新規参入者の脅威
4.5.2
代替品の脅威
4.5.3
買い手の交渉力
4.5.4
供給者の交渉力
4.5.5
競争の激しさ
4.6
マクロ経済指標
4.6.1
はじめに
4.6.2
GDPの動向と予測
4.6.3
世界のデータセンターソリューション業界の動向
4.6.4
世界のクラウドコンピューティング業界の動向
4.7
サプライチェーン分析
4.8
エコシステム
4.9
価格分析
4.9.1
主要企業の平均販売価格の推移(ソフトウェア別)
4.9.2
地域別の平均販売価格の推移
4.10
2026年~2027年の主要な会議およびイベント
4.11
顧客のビジネスに影響を与えるトレンド/ディスラプション
4.12
投資および資金調達のシナリオ
4.13
ケーススタディ分析
4.13.1
コーマント社、効率性と透明性を追求し、コロケーション・データセンターの運用を変革
4.13.2
ラリタン社、F5ネットワークスの製品開発ラボにおける電力および冷却管理を強化しました。
4.13.3
RIT TECH社の「XPEDITE」が、北京地下鉄のファイバーネットワーク管理を変革しました。
4.13.4
MORO HUB、分散型データセンターの統合管理に「NETECO600」を導入しました。
4.13.5
ALL IT ROOMS、「PAESSLER PRTG NETWORK MONITOR」により100%のシステム安定性を確保しました。
4.13.6
リーディング・エッジ・データセンター、シュナイダーエレクトリック社と連携し、オーストラリア地域の接続環境に革命をもたらしました。
4.13.7
コンピュタセンター、NLYTEを活用してデータセンターを効果的に管理しました。
4.13.8
サンバードのDCIMが、ボーダフォンの効率性と持続可能性を推進しています。
4.13.9
バーティブが、継続的な可用性を実現するために銀行インフラを変革しています。
4.13.10
FNTのDCIMソリューションにより、データヴィタのコロケーションサービスを強化しています。
4.14
2025年米国関税がデータセンターインフラ管理市場に与える影響 4.13.8
4.14.1
はじめに
4.14.2
主な関税率
4.14.3
価格への影響分析
4.14.4
国・地域への影響
4.14.4.1
米国
4.14.4.2
欧州
4.14.4.3
アジア太平洋地域
4.14.5
業種別への影響
4.14.5.1
BFSI
4.14.5.2
クラウドサービスプロバイダーおよびハイパースケーラー
4.14.5.3
製造業
4.14.5.4
政府・公共部門
4.15
技術分析
4.15.1
主要技術
4.15.1.1
AIおよびML
4.15.1.2
モノのインターネット(IoT)
4.15.1.3
ビッグデータおよびアナリティクス
4.15.1.4
クラウドコンピューティング
4.15.2
補完的技術
4.15.2.1
ビル管理システム(BMS)
4.15.2.2
セキュリティ情報およびイベント管理(SIEM)システム
4.15.2.3
ネットワーク管理システム
4.15.2.4
無停電電源装置(UPS)監視システム
4.15.3
関連技術
4.15.3.1
エッジコンピューティング
4.15.3.2
ロボティック・プロセス・オートメーション(RPA)
4.15.3.3
ハイパーコンバージド・インフラストラクチャ(HCI)
4.15.3.4
コンテナ・オーケストレーション・プラットフォーム(COP)
4.16
技術/製品ロードマップ
4.16.1
短期(2026年~2028年) | モニタリング、統合、および自動化
4.16.2
中期(2028年~2031年) | AIを活用した分析およびインフラの最適化
4.16.3
長期(2031年~2036年以降) | 自律型、AI駆動型、自己最適化型インフラストラクチャ
4.17
特許分析
4.18
将来の応用分野
4.18.1
AI駆動型予測インフラ管理
4.18.2
自律的な容量計画およびリソース最適化
4.18.3
インテリジェントなエネルギーおよび冷却の最適化
4.18.4
AIを活用した資産監視および異常検知
4.18.5
自動化されたインシデント管理およびインフラ運用
4.19
AI/生成AIがデータセンター・インフラ管理市場に与える影響
4.19.1
主なユースケースと市場の可能性
4.19.2
データセンターインフラ管理市場におけるベストプラクティス
4.19.3
データセンターインフラ管理市場におけるAI導入の事例研究
4.19.3.1
テルストラ、NLYTE社のAI搭載DCIMソリューションによりデータセンター管理を変革する
4.19.4
相互に連携する隣接エコシステムと市場プレイヤーへの影響
4.19.5
データセンターインフラ管理における生成AI導入に対する顧客の準備状況
4.20
規制環境
4.20.1
規制機関、政府機関、およびその他の組織
4.20.2
国・地域別の規制状況
4.21
意思決定プロセス
4.22
主要なステークホルダーと購入基準
4.22.1
購入プロセスにおける主要なステークホルダー
4.22.2
購入基準
4.23
導入の障壁および内部的な課題
4.24
各エンドユーザー業界における未充足ニーズ
4.25
市場の収益性
4.25.1
収益の可能性
4.25.2
コストの動向
4.25.3
主要用途における利益率の機会
4.26
ビジネスモデルの分析
4.26.1
製品ラインナップ
4.26.2
収益源
4.26.3
収益モデルの動向
4.26.4
販売チャネル
4.26.5
顧客セグメント
4.27
DCIMにおけるデータ生成源
4.27.1
IT機器
4.27.2
電気システム
4.27.3
冷却機器
4.27.4
環境リソース
5
データセンター・インフラ管理市場(提供サービス別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表16件
105
5.1
はじめに
5.1.1
提供サービス:データセンター・インフラ管理市場の推進要因
5.2
DCIMソフトウェア
5.2.1
監視
5.2.1.1
電力、冷却、インフラ向けの高度なDCIM監視ソリューションによるデータセンターの効率性と稼働時間の最適化
5.2.2
運用および管理
5.2.2.1
リアルタイム監視および予知保全のためのAI駆動型DCIMソフトウェアによるデータセンターの効率向上
5.3
サービス
5.3.1
設計およびコンサルティング
5.3.1.1
効率性と拡張性を実現する戦略的な設計およびコンサルティングサービスによるデータセンター運用の最適化
5.3.2
統合および導入
5.3.2.1
高度な統合および導入サービスによるデータセンターの効率性向上
5.3.3
サポートおよび保守
5.3.3.1
データセンターインフラの信頼性とパフォーマンスを最適化するための不可欠なサポートおよび保守サービス
6
データセンターインフラ管理市場(機能別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表14件
115
6.1
はじめに
6.1.1
機能別:データセンターインフラ管理市場の推進要因
6.2
パフォーマンスの最適化
6.2.1
エネルギー効率、コスト削減、および予知診断のためのDCIMにおけるAI駆動型パフォーマンス最適化
6.2.2
エネルギー最適化
6.2.3
コスト分析
6.2.4
予知診断
6.3
資産管理
6.3.1
リスクの低減と運用の最適化に向けた高度な資産管理によるデータセンターの効率向上
6.3.2
在庫管理
6.3.3
ワークフローおよび変更管理
6.3.4
位置追跡
6.3.5
電力インフラ管理
6.4
構成
6.4.1
高度な構成によるデータセンターの効率最適化:容量、床面積、およびラック・キャビネットの計画を実現するために
6.4.2
容量計画とリソース利用率
6.4.3
床面積の計画
6.4.4
ラックおよびキャビネットの計画
6.5
運用モニタリング
6.5.1
包括的な運用モニタリングによるデータセンターの効率の最大化
6.5.2
電力モニタリング
6.5.3
環境モニタリング
6.5.4
IT機器のモニタリング
6.6
レポートおよびダッシュボード
6.6.1
高度なレポート機能、ダッシュボード、およびリアルタイムアラートによるデータセンター運用の最適化
6.6.2
データの可視化とレポート作成
6.6.3
パフォーマンス・ダッシュボード
6.6.4
アラートおよびインシデントの報告
6.7
その他の機能
7
データセンター・インフラ管理市場(導入形態別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6つ
132
7.1
はじめに
7.1.1
導入形態:データセンターインフラ管理市場の推進要因
7.2
オンプレミス
7.2.1
オンプレミス型DCIMは、規制産業向けに制御、セキュリティ、およびカスタマイズ機能を提供します。
7.3
クラウド
7.3.1
データセンターインフラストラクチャを管理するための、拡張性、柔軟性、およびコスト効率に優れたソリューションへのニーズが高まっています。
8
ティア別データセンターインフラ管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
137
8.1
はじめに
8.1.1
ティア別:データセンターインフラ管理市場の推進要因
8.2
ティア1
8.2.1
ティア1データセンターのコスト、信頼性、およびスケーラビリティの制約に関する評価
8.3
ティア2
8.3.1
需要を牽引する、インフラの信頼性と冗長性の強化へのニーズ
8.4
ティア3
8.4.1
需要を牽引するための高い信頼性および二重化された電源・冷却経路の必要性
8.5
ティア4
8.5.1
需要を牽引するための比類のない信頼性と完全な冗長性の要件
9
データセンター規模別データセンターインフラ管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8件
144
9.1
はじめに
9.1.1
データセンターの規模:データセンターインフラ管理市場の推進要因
9.2
小規模データセンター
9.2.1
小規模データセンターでは、パフォーマンスと拡張性を高めるため、エネルギー効率に優れたモジュール式設計が採用されています
9.3
中規模データセンター
9.3.1
中規模データセンターは、省エネ技術と高度なDCIMソリューションにより効率性を向上させています
9.4
大規模データセンター
9.4.1
大規模データセンターは、高度な電源システムとDCIMソフトウェアにより、効率性と持続可能性を最適化しています
10
エンドユーザー別データセンターインフラ管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
150
10.1
はじめに
10.1.1
エンドユーザー:データセンターインフラ管理市場の推進要因
10.2
企業
10.2.1
DCIMソリューションは、リソース管理の改善と運用コストの削減により、企業の効率性を向上させます。
10.3
通信サービスプロバイダー
10.3.1
DCIM ソリューションは、エネルギー利用の改善とダウンタイムの削減により、通信事業の効率を高めます。
10.4
クラウドサービスプロバイダー
10.4.1
DCIM ソリューションは、クラウドサービスの効率を高めます。立ち上げの迅速化、コスト削減、信頼性の向上を実現します。
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 1781
- 車両搭載型CTの世界市場2025:メーカー別、地域別、タイプ・用途別
- ESG投資の世界市場規模調査:タイプ別(ESGインテグレーション、インパクト投資、サステナブルファンド、グリーンボンド)、投資家タイプ別、用途別、地域別予測 2022-2032
- 末期腎疾患治療の世界市場2025:メーカー別、地域別、タイプ・用途別
- 無菌フルーツ原料型パウチのグローバル市場(2026-2036):ピューレ、濃縮液、さいの目状/粒状、ジュースベース、機能性フルーツ加工品
- トランス2,5-ジメチルピペラジンの世界市場
- ドライラミネート接着剤の世界市場
- 野球・ソフトボール用バッグの世界及び日本市場2026年:種類別(キャリーバッグ、リュックサック)
- 自動車テレマティクスのグローバル市場規模は2026年に111億8000万米ドル、2033年までにCAGR 7.2%で拡大する見通し
- 試験&計測機器のグローバル市場2026年~2034年:校正サービス、修理サービス/アフターサービス
- 冷凍家禽の世界及び日本市場2026年:種類別(冷凍鶏肉、冷凍鴨肉、冷凍ガチョウ肉、その他)
- 二酸化ケイ素磁性ビーズの世界及び日本市場2026年:種類別(ナノスケール磁気ビーズ、ミクロンサイズ磁気ビーズ、サブミクロンサイズ磁気ビーズ)
- クロム酸市場:グローバル予測2025年-2031年