
収益サイクル管理(RCM)の世界市場規模は2031年までにCAGR 12.4%で拡大する見通し
市場概要
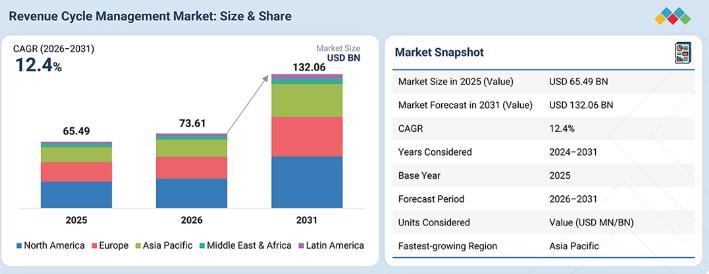
世界の収益サイクル管理市場は、2026年の736億1000万米ドルから、2031年までに1320億6000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は12.4%になると見込まれています。2025年の市場規模は654億9000万米ドルでした。米国病院協会(AHA)の「2026年医療費報告書」によると、米国の病院は2025年、保険会社からの未払い金の回収に430億米ドル近くを費やしました。2026年、CMS(米国医療保険・医療補助サービスセンター)は、シェアード・セービングス型ACO(アカウント・オブ・ケア・オーガニゼーション)の82.8%が現在、高度代替支払いモデル(Advanced Alternative Payment Models)の要件を満たしていると報告し、価値に基づく償還の台頭を裏付けています。エクスペリアン・ヘルス(Experian Health)の「State of Claims 2025」調査によると、医療提供者の41%が、請求の10%以上が却下されたと回答しました。2026年4月、ウェイスター(Waystar)は、同社のAltitudeAIツールが、米国の退院患者の3人に1人にあたるケースにおいて、年間75億件の取引を処理していると報告しました。これは、医療提供者が却下を抑制し、回収を安定させるために、AIを活用したプラットフォームや外部委託のRCMパートナーへの依存を強めていることを示しています。
主なポイント
市場概要:
基準年(2025年)の市場規模:654.9億米ドル
現在の市場規模(2026年):736.1億米ドル
予測市場規模(2031年):1,320.6億米ドル
年平均成長率(CAGR、2026年~2031年):12.4%
セグメントの動向:
地域別リーダー:北米は、2025年に40.0%のシェアを占め、収益サイクル管理市場をリードしました。
ソリューションタイプ:統合型ソフトウェアセグメントは、予測期間中に最も高い成長率を示すと予想されます。
提供形態別リーダー:アウトソーシングサービスセグメントは、2025年に最大のシェアを占めました。
技術の成熟度:AI対応RCMソリューションセグメントは、2026年から2031年にかけて最も高いCAGRで成長すると予想されます。
企業規模:中小企業セグメントは、CAGR 13.0%で市場において最も急速な成長を記録すると予想されます。
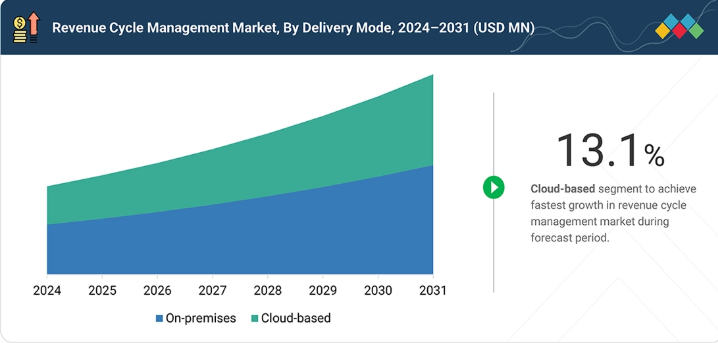
提供形態のリーダー:2025年には、オンプレミスセグメントが56.4%という最大のシェアを占めています。
エンドユーザーのリーダー:医療提供者セグメントが、市場で最大のシェアを占めると予想されます。
市場見通しと競争環境:
オラクル、オプタム社、エピック・システムズ社、コグニザント、およびエクスペリアン・インフォメーション・ソリューションズ社は、イノベーションへの注力、幅広い業界対応、そして強固な事業・財務基盤により、RCM市場における「スタープレイヤー」として特定されました。
フィンスライブ、オメガ・ヘルスケア・サービス、およびヴィー・ヘルステック社は、強力な製品ポートフォリオと事業戦略により、スタートアップや中小企業の中で際立った存在となっています。
収益サイクル管理市場は着実な成長を遂げています。2026年2月、米国保健社会福祉省(HHS)は、TEFCAを介して交換された医療記録が5億件近くに上ったと報告し、EHR(電子健康記録)とRCMのさらなる統合により、192億米ドルの管理コスト削減が見込まれると予測しました。2026年4月のR1 RCMの発表によると、プロビデンスはアウトソーシング提携を拡大し、Phare OSを導入しました。同システムの予測インテリジェンスと請求却下管理エージェントは、キャッシュフローと財務の可視性を強化します。
顧客の顧客に影響を与えるトレンドと変革
収益サイクル管理市場は、従来のバッチ処理型請求システムに取って代わる、AIネイティブな請求・審査プラットフォームによって変革が進んでいます。保険者、医療提供者、薬局間のリアルタイムなデータ交換が、サイロ化され遅延しがちな償還ワークフローに取って代わりつつあり、一方で請求の透明性に関する要件が厳格化されることで、医療提供者は見積もりではなく実際の請求額を開示するよう迫られています。これらの要因が相まって、透明性が高く、予測主導型で、デジタル最適化された収益エコシステムへの構造的転換が加速しています。
主要企業・市場シェア
市場エコシステム
収益サイクル管理(RCM)エコシステムは、共有データレール上で稼働する医療提供者、保険者、薬局、クリアリングハウス、およびテクノロジーベンダーにまたがっています。Availityなどのクリアリングハウスは、受給資格の確認や請求のルーティングのために医療提供者と保険者を結びつけ、一方、CVS Caremarkのような薬局給付管理事業者は、同じネットワーク内で処方箋の請求を管理しています。保険者は、Cotivitiなどの分析ベンダーを活用し、不正、無駄、濫用を検知することで、支払いの健全性を確保しています。進化する相互運用性に関する規制により、AI/MLベンダーは、エコシステム内のすべてのステークホルダーを結びつける、規制に準拠したAPI主導のインフラの構築を迫られています。
地域
予測期間中、アジア太平洋地域が世界の収益サイクル管理市場において最も急速に成長する地域となる見込み
アジア太平洋地域は、新興経済国における医療インフラの急速な拡大と医療費の増加に牽引され、RCMソリューション市場において最も急速に成長する市場として台頭しました。インドでは、政府の「アユシュマン・バーラト・デジタル・ミッション」により、90クロール以上のデジタル健康IDが発行され、全国的な保険請求処理の標準化を目的とした専用プラットフォーム「ナショナル・ヘルス・クレーム・エクスチェンジ」が構築されました。オーストラリア政府は、連邦予算に基づき、2026~27年度から4年間にわたり7億4,510万豪ドルを投じ、「マイ・ヘルス・レコード(My Health Record)」および全国的なデジタルヘルスインフラの拡充に取り組むことを表明しました。一方、IBPAPのデータによると、フィリピンの医療BPOセグメントは最も高い年平均成長率(CAGR)で成長しています。これは、世界中のプロバイダーが請求、コーディング、保険金請求業務を、20万人を超える認定臨床専門家にアウトソーシングしているためであり、収益サイクル管理(RCM)の導入国および提供拠点という、同地域の二重の役割を強化しています。
収益サイクル管理(RCM)市場:企業評価マトリックス
収益サイクル管理(RCM)市場の評価マトリックスにおいて、オラクル・ヘルス(Star)は、自社のERPおよびEHRエコシステムとシームレスに統合された、強力なクラウドベースのRCMポートフォリオを武器にトップの座を占めています。オラクル・クラウド・インフラストラクチャと高度な分析機能を活用し、同社は大規模な医療システム向けに、統合された財務ワークフロー、予測収益予測、およびコンプライアンス主導の自動化を実現しています。臨床データと財務データ間の深い相互運用性により、デジタルトランスフォーメーションや価値に基づく医療の整合化に向けた、企業向けソリューションとして高い評価を得ています。アテナヘルス(新興リーダー)は、外来診療および中規模の医療提供者ネットワーク向けに設計された、クラウドネイティブでAIを活用したRCMプラットフォームにより、その事業規模を急速に拡大しています。インテリジェントな請求処理、患者への自動請求、リアルタイムの請求却下管理を提供するathenahealthは、収益確保の向上、管理コストの削減、キャッシュフローの可視性向上を実現するスケーラブルでモジュール式のソリューションを提供しており、次世代の医療財務管理における主要な成長候補としての地位を確固たるものにしています。
主要市場プレイヤー
Optum, Inc.(米国)
Oracle(米国)
McKesson Corporation(米国)
Solventum(米国)
Epic Systems Corporation(米国)
R1 RCM Inc.(米国)
Experian Information Solutions, Inc.(アイルランド)
Conifer Health Solutions(米国)
Veradigm LLC(米国)
eClinicalWorks(米国)
Cognizant(米国)
athenahealth, Inc.(米国)
The SSI Group, LLC(米国)
Huron Consulting Group Inc. (米国)
GeBBS(米国)
Medical Information Technology, Inc.(米国)
IKS Health(インド)
CareCloud, Inc.(米国)
MEDHOST(米国)
Greenway Health, LLC(米国)
FinThrive(米国)
Plutus Health(米国)
Omega Healthcare Management Services(インド)
Vee Healthtek, Inc.(米国)
【目次】
1
はじめに
35
2
調査方法論
41
3
エグゼクティブ・サマリー
53
4
プレミアム・インサイト
58
5
市場概要
AIおよびクラウドソリューションを活用し、医療分野における規制やデータ管理の変遷に対応します。
62
5.1
はじめに
5.2
市場の動向
5.2.1
推進要因
5.2.1.1
規制要件の強化と政府主導の取り組みの拡大
5.2.1.2
患者数の増加とそれに伴う健康保険市場の成長
5.2.1.3
請求ミスや償還額の減少による収益の損失
5.2.1.4
非構造化医療データの管理ニーズの高まり
5.2.1.5
医療分野における堅牢なプロセス改善への需要の高まり
5.2.2
制約要因
5.2.2.1
高い導入コスト
5.2.2.2
新興経済国におけるITインフラの制約
5.2.3
機会
5.2.3.1
新興経済国におけるアウトソーシングサービスの増加
5.2.3.2
AIおよびクラウドベースの導入に対する需要の高まり
5.2.4
課題
5.2.4.1
データセキュリティおよび機密性に関する問題
5.2.4.2
従来の方法からの移行に対する抵抗感
5.3
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.4
業界のトレンド
5.4.1
患者の金銭的体験への注目の高まり
5.4.2
人工知能(AI)および機械学習の活用
5.4.3
医療収益サイクルの管理におけるデータ分析の極めて重要な役割
5.4.4
イノベーションを推進するためのパートナーシップや協業の増加
5.5
技術分析
5.5.1
主要技術
5.5.1.1
AIプラットフォーム
5.5.1.2
クラウドコンピューティング
5.5.2
補完技術
5.5.2.1
電子健康記録(EHR)
5.5.2.2
遠隔医療プラットフォーム
5.6
エコシステム分析
5.7
バリューチェーン分析
5.8
ポーターの5つの力分析
5.8.1
競合の激しさ
5.8.2
供給者の交渉力
5.8.3
購入者の交渉力
5.8.4
新規参入の脅威
5.8.5
代替品の脅威
5.9
規制分析
5.9.1
規制機関、政府機関、およびその他の組織
5.9.2
規制環境の概要
5.10
特許分析
5.10.1
収益サイクル管理市場における特許公開の動向
5.10.2
管轄区域分析:収益サイクル管理分野における出願件数上位国
5.10.3
収益サイクル管理市場における主要特許
5.11
ケーススタディ分析
5.12
主要なステークホルダーおよび購入基準
5.12.1
購入プロセスにおける主要なステークホルダー
5.12.2
購入基準
5.13
2025年~2026年の主要な会議およびイベント
5.14
価格分析
5.15
2025年の米国関税が収益サイクル管理市場に与える影響
5.15.1
主要な関税率
5.15.2
価格への影響分析
5.15.3
国・地域への影響
5.15.3.1
米国
5.15.3.2
欧州
5.15.3.3
アジア太平洋地域
5.15.4
最終用途産業への影響
6
ソリューションタイプ別収益サイクル管理市場
2030年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表3つ
100
6.1
はじめに
6.2
エンドツーエンド・ソリューション
6.2.1
統合型RCMプラットフォームが業務効率と財務実績を向上させ、導入を促進する能力について
6.3
ニッチ/ポイント・ソリューション
6.3.1
ターゲットを絞った高ROIソリューションへの需要の高まりを背景に勢いを増す、専門的なRCMツール
7
収益サイクル管理市場(提供サービス別)
2030年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表35件
104
7.1
はじめに
7.2
製品
7.2.1
患者アクセスソリューション
7.2.1.1
受給資格確認ソリューション
7.2.1.2
事前認定・承認ソリューション
7.2.1.3
その他の患者アクセスソリューション
7.2.2
収益サイクルの途中段階におけるソリューション
7.2.2.1
臨床コーディングソリューション
7.2.2.2
臨床文書作成の改善ソリューション
7.2.2.3
その他の収益サイクルの途中段階におけるソリューション
7.2.3
収益サイクルのバックエンドソリューション
7.2.3.1
請求処理ソリューション
7.2.3.2
請求却下管理ソリューション
7.2.3.3
その他の収益サイクルのバックエンドソリューション
7.3
アウトソーシングサービス
7.3.1
患者アクセス・アウトソーシング・サービス
7.3.1.1
患者アクセス・アウトソーシング・サービス・セグメントが、アウトソーシング・サービス市場において最大のシェアを占める見込みです。
7.3.2
収益サイクル中盤のアウトソーシング・サービス
7.3.2.1
請求ミス、IT専門家の不足、およびインフラの制約による損失の増加が市場を牽引する見込みです。
7.3.3
バックエンド・レベニューサイクル・アウトソーシングサービス
7.3.3.1
熟練したHCIT専門家の不足が市場を牽引する見込みです。
8
提供形態別収益サイクル管理市場
2030年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表3つ
125
8.1
はじめに
8.2
オンプレミス型ソリューション
8.2.1
既存のサーバーおよびストレージハードウェアを再利用できることが、オンプレミス型ソリューションへの需要を牽引しています
8.3
クラウドベースのソリューション
8.3.1
中小規模の医療施設からの手頃な価格のクラウドベースのソリューションへの需要が、市場を牽引しています
9
エンドユーザー別収益サイクル管理市場
2030年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表15件
129
9.1
はじめに
9.2
医療提供者
9.2.1
入院施設
9.2.1.1
病院
9.2.1.2
その他の入院施設
9.2.2
外来施設
9.2.2.1
医師の診療所
9.2.2.2
外来手術センター(ASCS)
9.2.2.3
病院の外来施設
9.2.2.4
診断・画像診断センター
9.2.2.5
その他の外来施設
9.3
医療保険者
9.3.1
コーディング業務の生産性と収益性を高め、RCMソリューションの導入を促進する
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:HIT 4017
- 世界の産業用冷却トンネル市場
- 金属建築用カーテンウォールの世界及び日本市場2026年:種類別(ユニット式、在来工法)
- ライフケアソリューションの世界及び日本市場2026年:種類別(バイタルサインモニタリング、生命維持、看護・リハビリテーション)
- アルミニウムシリコン合金粉末の世界市場2025:種類別(0-30µm、30-70µm、70-100µm、100µm以上)、用途別分析
- 2-(2-ブロモアセトアミド)-ベンゾフェノン(CAS 14439-71-5)の世界市場2020年~2025年、予測(~2030年)
- 世界のtert-アミルペルオキシ-2-エチルヘキサノエート市場
- ハイドロプロセス触媒(HPC)の中国市場:水素化分解、水素化分解
- 世界の食品用露点センサー市場(2026年~2036年):センサー種類別、測定範囲別、用途別、衛生設計別、地域別
- 自動緊急ブレーキのグローバル市場規模調査、主要技術別(カメラ、フュージョン、LiDAR、レーダー)、車両タイプ別、運転速度別、用途別、自動運転レベル別、コンポーネント別(アクチュエータ、可聴ブザー)、地域別予測:2022-2032年
- (2-シアノエチル)-ジエトキシメチルシラン(CAS 1186-11-4)の世界市場2020年~2025年、予測(~2030年)
- トリアセチルメタンの世界市場
- ノミ及びダニ対策製品市場:グローバル予測2025年-2031年