
世界の放射線線量管理市場(2026 – 2031): 機能別、技術別、導入形態別、モダリティ別、用途別、エンドユーザー別
市場概要
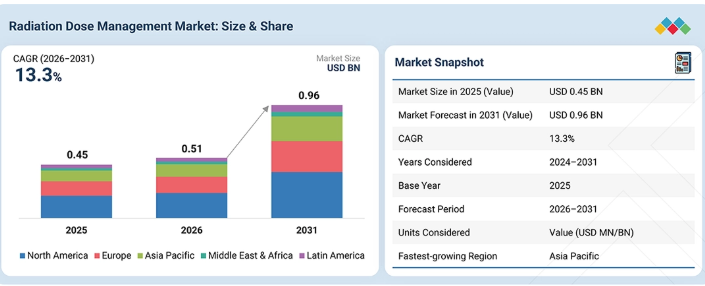
世界の放射線線量管理市場は、予測期間中に年平均成長率(CAGR)13.3%で拡大し、2026年の0.51億米ドルから2031年には0.96億米ドルに達すると見込まれています。2025年の市場規模は0.45億米ドルでした。この市場は、医療用画像診断手技の利用増加、放射線治療を受ける患者の安全性への関心の高まり、および体系的な放射線被ばく線量のモニタリング、ベンチマーク、最適化の必要性によって影響を受けています。医療機関では、被ばく線量指標や技術データの収集・監視・評価、被ばく線量のばらつきの特定、および各種モダリティにわたる画像診断手法の最適化を支援するため、RDM(放射線被ばく線量管理)システムの導入がますます進んでいます。線量レジストリ、診断参照レベル(DRL)、自動線量追跡、相互運用可能な線量管理システムの利用拡大が、市場の普及をさらに後押ししています。さらに、画像診断技術の進歩や、品質保証、規制順守、患者ごとの線量評価への重視の高まりにより、病院、医療システム、診断・画像診断センター、その他の画像診断施設において、RDMソリューションがより広く採用される機会が生まれています。
主なポイント
市場概要:
基準年(2025年)の市場規模:0.45十億米ドル
現在の市場規模(2026年):0.51十億米ドル
予測市場規模(2031年):0.96十億米ドル
年平均成長率(CAGR、2026年~2031年):13.3%
セグメント別リーダーシップ:
地域別リーダー:北米が市場を支配しており、2025年の世界の放射線線量管理市場において42.1%のシェアを占めています。
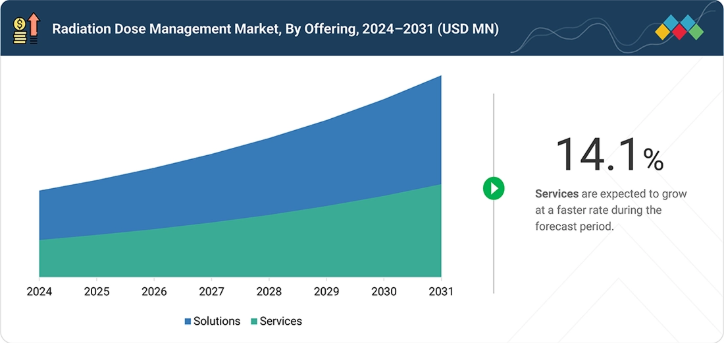
提供形態別リーダー:2025年、ソリューションが放射線線量管理市場で69.6%という最大のシェアを占めました。
技術分野のリーダー:AIを活用した技術は、予測期間中に最も高いCAGRを記録すると見込まれています。
用途分野のリーダー:2025年、放射線線量管理市場において、線量追跡・モニタリングが最大のシェアを占めました。
導入形態のリーダー:クラウドベースの導入は、予測期間中に最も高いCAGRを記録すると見込まれています。
モダリティ分野のリーダー:2025年、放射線線量管理市場において、コンピュータ断層撮影(CT)が最大のシェアを占めました。
最も急成長するセグメント:予測期間中、循環器分野が14.6%という最も高いCAGRを記録すると予測されています。
エンドユーザー分野のリーダー:2025年、病院および医療システムが放射線線量管理市場において最大のシェアを占めました。
市場見通しと競争環境:
バイエルAG、シーメンス・ヘルスインアーズAG、ロイヤル・フィリップスN.V.、GEヘルスケア、および富士フイルムホールディングス株式会社は、その高い市場シェアと製品展開の広さから、世界市場における主要プレイヤーとして挙げられています。
Qit Systeme GmbH、Imalogix、Idose、Myxraydose、Virtual Phantoms Inc.などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
医療機関が患者の放射線安全や医療画像診断の実践の最適化をより重視するにつれ、放射線線量管理市場は拡大を続けています。特にCTや透視下検査をはじめとする画像診断処置の件数と複雑さが増すにつれ、放射線被ばくのモニタリング、線量変動の特定、および画像診断プロトコルの改善に対するニーズが高まっています。同時に、放射線線量モニタリングや診断参照レベル(DRL)の使用に対する規制当局の注目が高まっていることから、医療機関は線量データの収集、ベンチマーク、報告を自動化するシステムの導入を促進しています。AIを活用した線量モニタリングと最適化、患者個別線量測定、相互運用可能な線量データ交換、およびクラウドベースのベンダー中立型線量管理プラットフォームの進歩により、RDMソリューションの機能はさらに拡大しています。こうした進展により、病院、医療システム、診断・画像診断センターにおける導入がさらに広がっています。
顧客の顧客に影響を与えるトレンドと変革
放射線線量管理(RDM)市場は、正確な診断に必要な品質を確保しつつ、放射線被ばくを可能な限り低いレベルに抑えることがますます重視されるようになったことから、変化しています。CTスキャン、透視検査、およびインターベンショナルラジオロジー手技の多用により、患者の線量モニタリングに対する需要が高まり、プロトコルの変更が必要となっています。さらに、AIを活用した線量モニタリングシステム、患者個別線量評価システム、相互運用可能な線量データレジストリ、クラウドベースかつベンダーに依存しないプラットフォームといった先進技術が利用可能になったことで、線量情報の収集、分析、活用が容易になっています。これにより、異常な線量の特定、画像診断手法のベンチマーク比較、および画像診断プロトコルの最適化を行う機会が生まれています。
主要企業・市場シェア
市場エコシステム
RDM市場のエコシステムには、バイエルAG、GEヘルスケア、シーメンス・ヘルスインアーズAG、セクトラABなどの医療画像および放射線線量管理プロバイダーが含まれており、これらは線量管理、線量モニタリング、画像インフォマティクス、および関連する放射線最適化ソリューションを提供しています。富士フイルムホールディングス株式会社、キヤノン株式会社、アグファ・ゲヴァート・グループ、PACSHealth, LLC、Qaelum N.V.、Medsquare、ノヴァラッド・コーポレーション、およびINFINITT Healthcare Co., Ltd.などの、RDMおよび画像インフォマティクスに特化した企業は、線量モニタリング、線量分析、画像ワークフロー、および関連するソフトウェア機能を提供しています。その他、ケアストリーム・ヘルス、島津製作所、南京ペルラブ医療設備有限公司、ニューソフト・メディカル・システムズ株式会社、コニカミノルタ、IBA、ルニットなどの画像診断および線量測定技術プロバイダーは、放射線線量最適化を支援または補完する医療用画像診断装置、放射線線量測定、画像誘導システム、画像診断ソフトウェア、およびAIベースの診断技術を通じて貢献しています。このエコシステムを完成させているのは、病院や医療システム、診断・画像センター、外来診療施設、学術・研究機関、政府および公衆衛生機関であり、これらはRDMソリューションを導入して、放射線被ばくのモニタリング、線量レベルのベンチマーク、画像撮影プロトコルの最適化、品質保証の支援、および画像ワークフロー全体における放射線安全要件の遵守を行っています。
地域
予測期間中、放射線線量管理市場においてアジア太平洋地域が最も急速な成長を遂げる見込み
アジア太平洋地域は、予測期間中にRDM市場で最も高い成長率を記録すると予想されています。同地域における医療インフラの拡大と医療画像診断の利用増加に伴い、放射線被ばくのより適切なモニタリングと最適化に対するニーズが高まっています。中国、日本、インド、韓国、オーストラリア、シンガポールなどの国々は、医療画像診断能力、デジタル医療インフラ、および放射線安全対策への投資を進めています。同時に、線量モニタリングと診断参照レベルを強化するための各国の取り組みが、RDMの導入をより後押しする環境を作り出しています。例えば、オーストラリアは2025年に国のCT診断参照レベルを改定し、医療機関は線量を改定後のレベルと比較し、線量が参照レベルを超えた場合には画像診断プロトコルを見直すことが義務付けられています。この地域全体でCT、透視検査、核医学、その他の画像診断手技の利用が増加していることに加え、放射線防護や線量最適化への関心が高まっていることから、RDMソリューションへの需要が増加すると予想されます。デジタルかつ相互運用可能な画像診断システムの開発や、医療画像診断におけるAIの活用拡大は、アジア太平洋地域全体でのRDM技術の導入をさらに後押しするものと見込まれます。
放射線線量管理市場:企業評価マトリックス
放射線線量管理市場のマトリックスにおいて、バイエルAG(スター)は、確立された「Radimetrics」プラットフォーム、幅広い画像診断および造影剤のポートフォリオ、そして医療機関におけるグローバルな展開により、現在の市場を支配しています。バイエルの「Radimetrics」ソリューションは、複数の画像診断モダリティにわたる、企業全体の放射線線量モニタリング、データ収集、線量分析、ベンチマーク、およびプロトコル管理をサポートしています。PACSHealth, LLC(新興リーダー)は、医療画像ITポートフォリオと線量管理機能を通じて、その地位を強化し続けています。DoseTrackを含む同社の画像エコシステムは、放射線線量のモニタリングと分析をサポートすると同時に、セクトラ(Sectra)のより広範なエンタープライズ画像および放射線科ワークフローソリューションを補完しています。
主要市場プレイヤー
Bayer AG (Germany)
Siemens Healthineers AG (Germany)
Koninklijke Philips N.V. (Netherlands)
GE HealthCare (US)
FUJIFILM Holdings Corporation (Japan)
Sectra AB (Sweden)
Canon Inc. (Japan)
Agfa-Gevaert Group (Belgium)
PACSHealth, LLC (US)
Qaelum (Belgium)
Medsquare (France)
Novarad (US)
INFINITT Healthcare Co., Ltd. (South Korea)
Carestream Health (US)
Shimadzu Corporation (Japan)
Nanjing Perlove Medical Equipment Co., Ltd. (China)
Neusoft Medical Systems Co., Ltd. (China)
Konica Minolta, Inc. (Japan)
IBA (Belgium)
Lunit Inc. (South Korea)
【目次】
1
はじめに
41
2
エグゼクティブ・サマリー
47
3
プレミアム・インサイト
53
4
市場概要
規制やコスト面での課題が山積する中、AIを活用した最適化とクラウドプラットフォームが放射線被ばく線量管理に革命をもたらしています。
56
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
画像診断手順の利用拡大と複雑化
4.2.1.2
線量モニタリング、最適化、および基準値に対する規制上の重視の高まり
4.2.1.3
放射線被ばくおよび線量最適化に対する懸念の高まり
4.2.2
制約要因
4.2.2.1
導入および統合にかかるコストの高さ
4.2.2.2
放射線線量管理および最適化を担う熟練した専門家の不足
4.2.3
機会
4.2.3.1
AIを活用した放射線線量最適化の導入拡大
4.2.3.2
ベンダー中立型およびクラウドベースの線量管理プラットフォームの導入拡大
4.2.3.3
年齢別放射線線量最適化への注目の高まり
4.2.4
課題
4.2.4.1
検査法やシステムを横断した、標準化され相互運用可能な線量データの欠如
4.2.4.2
医療機関間における線量ベンチマークおよび画像診断プロトコルのばらつき
4.3
未充足のニーズと未開拓分野
4.4
相互に連携する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界の動向
競争要因や医療ITのトレンドから得られる戦略的洞察を活かし、業界の変化に対応しましょう。
67
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済指標
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のヘルスケアIT業界の動向
5.3
バリューチェーン分析
5.3.1
研究・製品開発
5.3.2
データおよび知識資産
5.3.3
ソフトウェアおよびプラットフォームインフラストラクチャ
5.3.4
クラウドサービスプロバイダー
5.3.5
マーケティングおよび販売
5.3.6
アフターサービス
5.4
エコシステム分析
5.5
価格分析
放射線線量管理市場の参考価格、
放射線線量管理市場の参考価格、
5.6
主要な会議およびイベント
5.7
顧客のビジネスに影響を与えるトレンド/ディスラプション
5.8
投資および資金調達のシナリオ
5.9
ケーススタディ分析
5.9.1
リアルタイムの線量モニタリングおよびアラート機能によるCT線量の低減
5.9.2
全社的なマルチモダリティ線量管理体制の構築
5.9.3
がん専門医療における放射線被ばく線量の低減
5.9.4
医療連携の改善
5.10
米国関税の概要が及ぼす影響
5.10.1
はじめに
5.10.2
主な関税率
5.11
価格への影響分析
5.12
国・地域への影響
5.12.1
米国
5.12.2
欧州
5.12.3
アジア太平洋地域
5.13
エンドユーザーへの影響
5.13.1
病院および医療システム
5.13.2
診断・画像診断センター
5.13.3
日帰り手術センター
5.13.4
その他のエンドユーザー
技術、特許、デジタルによる戦略的変革、
6.1
主要な新興技術
6.1.1
AIを活用した放射線線量の予測、モニタリング、および最適化
6.1.2
患者固有かつ個別化された線量測定技術
6.1.3
放射線線量最適化のための先進的画像技術
6.2
補完的技術
6.2.1
DICOM、放射線線量構造化レポート(RDSR)、および相互運用性技術
6.2.2
クラウドベース、ベンダー中立、およびエンタープライズ向けの線量管理アーキテクチャ
線量レジストリ、ベンチマーキング、および集団レベルでの分析
6.3
関連技術
6.3.1
計算線量測定および患者固有の線量モデリング
6.4
技術/製品ロードマップ
6.5
特許分析
6.5.1
放射線線量管理に関する特許公開の動向
6.5.2
インサイト:管轄区域および主要出願人の分析
6.6
将来の応用
6.6.1
AIを活用した個別化された放射線線量管理
6.6.2
リアルタイムの線量最適化およびインテリジェントな画像処理ワークフローの自動化
6.6.3
縦断的放射線被ばく管理および予測線量分析
6.7
AI/汎用AIが放射線線量管理市場に与える影響
6.7.1
はじめに
6.7.2
放射線線量管理市場におけるAI/汎用AIの可能性
6.7.3
AI/ジェネレーティブAIの導入に関する事例研究
6.7.4
AI/ジェネレーティブAIが相互接続されたエコシステムおよび隣接するエコシステムに与える影響
6.7.5
医療用画像診断装置および画像インフォマティクス
6.7.6
線量レジストリ、ベンチマーキングおよび品質管理
6.7.7
AIを活用した画像診断および臨床ワークフロー
6.7.8
ユーザーの準備状況および影響評価
6.7.8.1
ユーザーの準備状況
6.7.8.1.1
ユーザーA:病院および統合医療システム
6.7.8.1.2
ユーザー B:診療所、外来診断画像センター、および放射線科診療所
6.7.8.1.3
ユーザー C:インターベンショナル放射線科および循環器センター
6.7.8.2
影響評価
6.7.8.2.1
ユーザー A:病院および統合医療システム
6.7.8.2.2
ユーザー B:外来診断画像センターおよび放射線診療所
6.7.8.2.3
ユーザー C:インターベンショナル放射線科および循環器センター
7
規制環境
詳細な地域ごとのコンプライアンスに関する知見と業界基準を活用し、複雑なグローバル規制に対応します。
108
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
規制の枠組み
7.1.2.1
北米
7.1.2.2
欧州
7.1.2.3
アジア太平洋
7.1.2.4
ラテンアメリカ
7.1.2.5
中東・アフリカ
7.1.3
業界基準
8
顧客環境と購買者の行動
購買者の動向を理解し、未充足のニーズを明らかにして、市場の収益性を高めます。
121
8.1
はじめに
8.2
意思決定プロセス
8.3
購買に関わるステークホルダーと購入評価基準
8.4
購買プロセスにおける主要なステークホルダー
8.4.1
購買プロセスにおける主要なステークホルダー
8.4.2
購買基準
8.5
導入障壁と内部的課題
8.6
様々なエンドユーザーからの未充足ニーズ
8.6.1
未充足ニーズ
8.6.2
エンドユーザーの期待
8.7
市場の収益性
9
放射線線量管理市場(提供形態別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表15件
129
9.1
はじめに
9.2
ソリューション
9.2.1
統合型および自動化された放射線線量管理ソリューションの採用拡大が市場を牽引する見込みです。
9.2.2
スタンドアロン型ソリューション
9.2.2.1
柔軟で費用対効果の高い線量モニタリングソリューションへの需要の高まりが市場を後押しする見込みです。
9.2.3
統合ソリューション
9.2.3.1
市場を牽引する、企業全体にわたるマルチベンダー対応の線量管理に対するニーズの高まり
9.3
サービス
9.3.1
市場を後押しする、専門的な導入、コンサルティング、およびトレーニングに関する専門知識へのニーズの高まり
9.3.2
サポートおよび保守サービス
9.3.2.1
市場の拡大を後押しする、システムの継続的な可用性とソフトウェア更新に対するニーズの高まり
9.3.3
導入および統合サービス
9.3.3.1
病院ネットワークの拡大により、導入および統合サービスの需要が牽引されます。
9.3.4
コンサルティングサービス
9.3.4.1
線量傾向の分析や外れ値の特定に対するニーズの高まりが、このセグメントを牽引します。
9.3.5
教育・研修サービス
9.3.5.1
放射線線量最適化を支援する熟練人材への需要の高まりが、このセグメントを後押ししています
10
機能別放射線線量管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表7つ
140
10.1
はじめに
10.2
線量追跡・モニタリング
10.2.1
自動化・連続的な線量モニタリングの導入拡大が市場を牽引する要因となること。
10.3
線量分析およびベンチマーキング
10.3.1
線量の外れ値の特定や画像診断性能のベンチマーキングに対するニーズの高まりが、このセグメントを牽引しています。
10.4
線量報告および規制順守
10.4.1
放射線線量記録に対する規制上の重視が高まり、このセグメントを牽引しています。
10.5
プロトコルおよび線量最適化
10.5.1
診断画像の品質を維持しつつ線量低減への注目が高まっていることが、このセグメントの成長を牽引しています。
10.6
患者の放射線被ばく管理
10.6.1
患者ごとの放射線被ばくおよび累積放射線被ばくへの注目が高まっていること – 主要な推進要因
10.7
その他の機能
10.7.1
異種画像診断環境間での相互運用性に対するニーズの高まりが、このセグメントを牽引しています
11
技術別放射線線量管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
147
11.1
はじめに
11.2
AIを活用した技術
11.2.1
AIの導入拡大がセグメントの成長を牽引しています。
11.2.2
機械学習
11.2.2.1
予測的および患者固有の線量最適化の採用拡大がセグメントを後押しします
11.2.3
ディープラーニング
11.2.3.1
自動画像処理および線量最適化におけるディープラーニングの利用拡大
11.2.4
コンピュータビジョン
11.2.4.1
画像解析および解剖学的評価の自動化が進み、セグメントを牽引しています。
11.2.5
自然言語処理(NLP)
11.2.5.1
非構造化臨床データの入手可能性の向上 – 主要な推進要因
11.3
非AI/従来型技術
11.3.1
臨床現場での定着と規制上の信頼性
12
放射線線量管理市場:導入モデル別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表3つ
154
12.1
はじめに
12.2
オンプレミス導入
12.2.1
厳格なデータセキュリティポリシーがセグメントの成長を牽引しています。
12.3
クラウド型/Web型導入モデル
12.3.1
スケーラブルなマルチサイト線量モニタリングおよび画像解析へのリモートアクセスに対するニーズの高まりが需要を後押ししています。
13
放射線線量管理市場:収益モデル別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表3つ
158
13.1
はじめに
13.2
資本支出/年間購入モデル
13.2.1
確立された調達慣行が需要を牽引しています。
13.3
処置ごとの支払いモデル(Pay-Per-Procedure)
13.3.1
手頃な価格がセグメントの成長を牽引しています。
14
放射線線量管理市場(モダリティ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
162
14.1
はじめに
14.2
コンピュータ断層撮影(CT)
14.2.1
光子計数CTおよびAIベースの再構成技術の急速な普及がセグメントを牽引
14.3
蛍光透視およびインターベンショナルイメージング
14.3.1
処置の複雑化に伴い、リアルタイムでの放射線被ばく低減への需要が高まっています。
14.4
X線撮影
14.4.1
デジタルX線撮影とAIを活用した画像強調により、被ばく線量の低減が可能となります
14.5
マンモグラフィー
14.5.1
3D乳房画像診断の拡大が需要を牽引しています
14.6
核医学
14.6.1
高感度PET/SPECTおよびAIを活用した再構成の利用拡大が、このセグメントを牽引しています。
14.6.2
PET
14.6.2.1
PETの感度向上とAIによる再構成が、需要を押し上げています。
14.6.3
SPECT
14.6.3.1
低線量SPECT/CT技術が放射線最適化を強化します。
14.6.4
ハイブリッド
14.6.4.1
PET/CTおよびSPECT/CTへの依存度の高まりが市場を牽引します。
15
用途別放射線線量管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6件
171
15.1
はじめに
15.2
腫瘍学
15.2.1
腫瘍学への注目の高まりが需要を牽引しています。
15.3
循環器学
15.3.1
心臓病学分野での利用拡大が需要を押し上げています
15.4
整形外科
15.4.1
処置の高度な複雑さが需要を牽引しています
15.5
歯科
15.5.1
CBCTの利用拡大が需要を後押ししています
15.6
その他の用途
15.6.1
繰り返し検査の管理ニーズが需要を牽引しています
16
エンドユーザー別放射線線量管理市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6つ
178
16.1
はじめに
16.2
病院および医療システム
16.2.1
多様な画像診断機器の導入が、病院ネットワーク全体における集中型RDMおよびプロトコルの最適化を推進しています。
16.3
診断・画像診断センター
16.3.1
検査件数の多さと複数拠点での画像診断業務が需要を加速させています
16.4
外来診療施設
16.4.1
外来および通院患者向け画像診断の拡大が需要を増加させています
16.5
学術・研究機関
16.5.1
AIを活用した低線量画像診断および次世代の線量最適化技術が牽引するセグメント
16.6
その他のエンドユーザー
16.6.1
規制当局による監督、人口レベルの放射線モニタリング、および臨床試験 – 主要な推進要因
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:HIT 3247
- ブルートゥーススピーカーチップの世界市場
- 2-(2-ブロモアセトアミド)-ベンゾフェノン(CAS 14439-71-5)の世界市場2020年~2025年、予測(~2030年)
- Wi-Fiホットスポット市場レポート:コンポーネント別(ワイヤレスホットスポットゲートウェイ、ワイヤレスホットスポットコントローラ、モバイルホットスポットデバイス)、ソフトウェア別(集中型ホットスポット管理、Wi-fiセキュリティソフトウェア、Wi-fiホットスポット課金ソフトウェア、クラウドベースホットスポット管理)、サービス別(プロフェッショナルサービス、設置および統合サービス、コンサルティングサービス、マネージドサービス)、エンドユーザー(通信サービスプロバイダーおよびネットワークオペレータ、企業、政府)、業種(ITおよびテレコム、金融サービス、教育、ヘルスケア、ホスピタリティ、運輸、小売、その他)、地域 2024-2032
- アルミニウムシリコン合金粉末の世界市場2025:種類別(0-30µm、30-70µm、70-100µm、100µm以上)、用途別分析
- トリエタノールアミンチタネートの世界市場
- 治療用人工呼吸器の世界及び日本市場2026年:種類別(侵襲的人工呼吸器、非侵襲的人工呼吸器)
- TAPSナトリウム塩の世界市場
- 高エントロピー合金の世界市場規模は2034年までにCAGR 7.3%で拡大する見通し
- 熱電対コネクタ市場:グローバル予測2025年-2031年
- FAKRAコネクタの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のDERMSアーキテクチャ&エッジ制御市場(~2031年):グリッドDERMS、フィールドエッジコントローラー、階層型DERMS
- ストレッチスリーブラベルの世界市場2025:種類別(紙、フィルム/プラスチック、その他)、用途別分析