
世界の電池用黒鉛市場(2025 – 2035):黒鉛種類別、製品形態別、純度別、電池化学系別、加工段階別、用途別
市場概要
電池用黒鉛の市場規模と概要
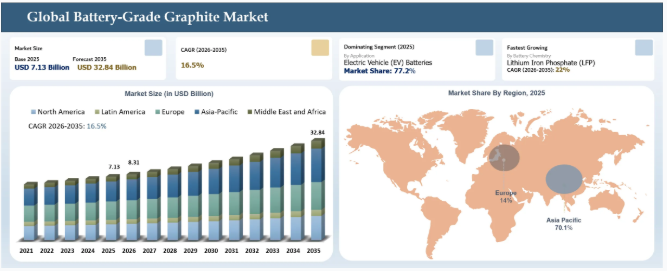
世界の電池用黒鉛市場規模は、2025年に71億3000万米ドルに達し、2035年までに328億4000万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)16.5%で成長すると見込まれています。この市場は、リチウムイオン電池の負極材需要の急速な拡大に伴い拡大しており、オックスフォードエネルギー研究所(OIES)の報告によると、電池分野における黒鉛需要は約130万トンに達しており、2025年末までに鉄鋼分野の黒鉛需要を上回ると予想されています。国際エネルギー機関(IEA)は、クリーンテック用黒鉛の需要が2030年までに150万5,000トンから411万4,000トンに増加すると予測しており、一方、黒鉛の総需要は821万9,000トンに達すると見込まれています。これは、電池やその他のクリーンエネルギー技術における黒鉛需要の増加を反映したものです。また、中国が世界の黒鉛供給量の95%を支配していることを考慮すると、サプライチェーンの集中も市場の要因の一つとなっています。ロイターの報道によると、これを受けてGMとVianodeは2025年、合成黒鉛負極材に関する複数年・数十億ドル規模の契約を締結しました。これにより、Vianodeは2030年までに年間8万トンを生産することになり、これは150万台のEVに供給できる量に相当します。2025年11月、インド政府は、同国の黒鉛需要の60%が輸入に依存している一方で、9か所の黒鉛鉱山が操業中であり、27の鉱区が競売にかけられ、さらに20の鉱区が競売に向けて引き渡され、26の鉱区で探査が行われていると報告しました。
オーストラリアは、国内における黒鉛加工および負極材の生産拡大を通じて、電池用黒鉛のバリューチェーンにおける役割を確固たるものにしています。『Mining Technology』誌によると、2026年4月、クイーンズランド州タウンズビルで初の黒鉛から負極材までの統合型実証プラントが稼働を開始し、Graphinex社は海外市場向け輸出用の電池用黒鉛を生産しています。このプラントでは、クイーンズランド州北西部のクロイドン近郊にあるGraphinex社のエスメラルダ・プロジェクトで採掘された黒鉛を負極材に加工しており、この一貫したプロセスチェーンにより200人以上の雇用が創出される見込みです。さらに、同プロジェクトは米国輸出入銀行から13億米ドル相当の「関心表明書(Letter of Interest)」を獲得しており、クイーンズランド州政府はこれを「米国・オーストラリア重要鉱物枠組み」における最大のコミットメントであると位置づけています。天然黒鉛の世界生産量は、2025年の170万トンから2026年には25.1%増加して210万トンに達し、2035年には490万トンに達すると予想されており、推定年平均成長率(CAGR)は9.8%です。2025年、中国は世界の黒鉛生産量の74.9%を占めていましたが、2035年までにこの市場シェアは29.6%に低下すると予想される一方、オーストラリアのシェアは7.4%に上昇すると予測されています。
米国の電池用黒鉛サプライチェーン開発における未開拓の機会
2025年8月、米国エネルギー省(DOE)は、米国の重要鉱物および材料のサプライチェーンを強化するため、約10億米ドルの投資案を発表しました。これにより、国内における電池用黒鉛の加工および負極材料の生産において、大きな機会が生まれています。関連する投資の中で最大規模となるのは、最大5億米ドル規模の電池材料加工・電池製造・リサイクル助成プログラムです。これは、重要鉱物の加工、電池製造、およびリサイクルに関する実証施設や商業規模の施設を支援するもので、対象となる電池材料にはグラファイトが明示的に含まれています。その他の資金は、国内における重要鉱物の採掘、加工、リサイクル、および製造能力を対象としており、グラファイトの精製、球状グラファイトの生産、負極材の製造、リサイクル、および関連インフラの各分野に機会を生み出しています。したがって、バッテリー用黒鉛にとって最大の投資機会は、下流工程の加工および電池材料の製造分野にあります。この分野では、企業が米国国内に生産能力を構築し、黒鉛原料を電池用負極材料へと転換することで、海外のサプライチェーンへの依存度を低減することが可能となります。その他の分野としては、黒鉛のリサイクルおよび回収、重要鉱物の分離・精製、実証段階から商業規模までの加工施設、そして鉱山から負極までの統合サプライチェーンなどが挙げられます。
この投資は、バッテリー用黒鉛のバリューチェーンのさまざまな段階にある企業に潜在的な機会をもたらします。Anovion Technologies社とNovonix社は、米国における合成・天然黒鉛負極材生産への投資拡大の恩恵を受けることができます。一方、Syrah Resources社とその米国事業は、天然黒鉛活性負極材の加工分野で強みを持っています。Westwater Resources社は、黒鉛の精製および負極材製造への投資から恩恵を受けることができ、American Battery Technology Company(ABTC)社とRedwood Materials社は、電池材料のリサイクルおよび重要鉱物の回収における機会から恩恵を受けることができます。その他の潜在的な恩恵を受ける企業としては、電池材料のリサイクルおよび生産を手掛けるアセンド・エレメンツ、天然黒鉛の加工および負極材開発を行うヌーヴォー・モンド・グラファイト、そして米国における黒鉛採掘と先端材料生産を統合して展開するグラファイト・ワンなどが挙げられます。重要鉱物の採掘、加工、リサイクル、および商業規模の製造に向けた資金投入は、黒鉛のバリューチェーン全体にわたる機会を拡大しており、グラファイト・ワンやウェストウォーター・リソーシズといった企業は、上流の黒鉛採掘および原料供給の分野で事業を展開しています。Syrah Resources社とWestwater Resources社はグラファイトの加工・精製分野、Graphite One社、Syrah Resources社、Westwater Resources社、Anovion Technologies社は電池用グラファイトおよび活性負極材の製造分野、Redwood Materials社とAscend Elements社は電池材料のリサイクルおよび重要鉱物の回収分野にそれぞれ位置づけられています。
電池用黒鉛市場の戦略的要点
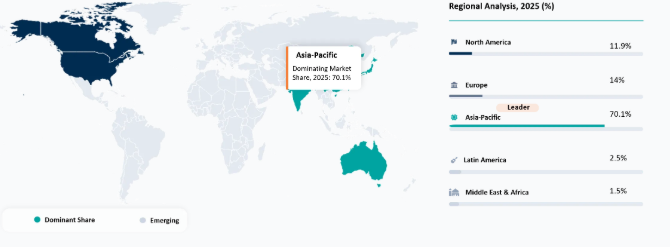
2025年には、アジア太平洋地域が市場シェアの70.1%を占め、これは世界全体の活性負極材の90%以上を中国が生産していることが後押しとなりました。さらに、インドネシアの電池用黒鉛生産量は、2025年の32,000トンから2030年までに93,000トンへと、ほぼ3倍に増加すると予測されています。
2025年には、電気自動車(EV)用バッテリーが用途別需要の大部分を占め、市場シェアは77.2%となりました。この需要は、世界のEV用バッテリー導入量が1 TWhを超え、バッテリー総生産能力が4 TWhに達したことが原動力となりました。
2025年、中国は世界の黒鉛加工供給量の95%を支配し、世界の黒鉛生産量の74.9%を占めていました。しかし、代替となる地域での加工が拡大するにつれ、2035年までに中国の市場シェアは29.6%まで低下すると予測されています。
2025年8月、米国エネルギー省は、重要鉱物および材料のサプライチェーン向けに、約10億米ドルの資金提供案を発表しました。この総額のうち、最大5億米ドルが、電池材料の加工およびリサイクルに対する助成金として直接充てられる予定です。
電池用黒鉛市場の業界動向と戦略的洞察
電池メーカーは、天然黒鉛と合成黒鉛を互換性のある材料として扱うのではなく、セルの化学組成、充電要件、コスト構造、供給の確保可能性に基づいて評価する傾向が強まっています。
黒鉛のコーティング技術は、単なる表面保護の域を超え、固体-電解質界面、リチウムイオンの輸送、機械的安定性、および急速充電挙動を意図的に制御する方向へと進化しています。
従来の合成黒鉛の製造はエネルギー集約的であり、リチウムイオン負極に必要な結晶性と電気化学的特性を維持しつつ、処理負荷を低減する触媒的かつ低温の黒鉛化プロセスの開発が求められています。
グラファイトの調達と、精製、球状化、コーティング、および負極の適格性評価を統合する企業は、より大きな価値を獲得し、外部の加工ネットワークへの依存度を低減することができます。
代替となるグラファイト生産能力を確立するだけでは不十分です。競争力のあるプロジェクトには、適切な原料、低コストのエネルギー、精製技術、コーティングの専門知識、適格な顧客、そして長期的な販売契約へのアクセスが必要です。
シリコン・グラファイト負極の急速な普及が、従来のグラファイト需要と負極材料の配合に大変革をもたらしています
電池用グラファイト市場におけるこの大変革は、グラファイトを主要な負極成分として使用するという従来の慣行に競合をもたらしている、シリコン・グラファイト複合負極の急速な開発とますます関連付けられています。シリコンのリチウム貯蔵容量はグラファイトに比べてはるかに高いため、電池開発者は、既存のグラファイト製造プロセスやセル製造プロセスを維持しつつ、容量を向上させるために、シリコンとグラファイトを組み合わせて利用するようになっています。2026年5月、英国王立化学協会(RSC)によると、シリコン含有率が20 wt%のシリコン・グラファイト負極組成は、1,000 mAh/gを超える容量を示したとの研究結果が報告されました。これは、グラファイト負極の実用容量をはるかに上回るものです。
シリコン含有負極の使用に伴い、さらなる変革がもたらされる可能性があります。それは、電池用グラファイトに対する要件の変化です。2026年6月、米国化学会(ACS)の出版物によると、急速充電用電極に関する研究において、グラファイト80重量%とシリコン20重量%の組み合わせを使用することで、充放電速度特性やリチウムメッキの面でプラスの効果が認められ、機械的劣化も軽減されたことが判明しました。さらに、国際エネルギー機関(IEA)によれば、重要な技術経路の一つとしてシリコン添加グラファイト負極が挙げられており、シリコン含有量の多い負極への移行が加速すれば、2030年にはシリコンの需要がほぼ3倍に増加する一方で、グラファイトの需要は6%減少すると見込まれています。したがって、この変革はグラファイトの需要には影響を与えませんが、市場はグラファイト負極から高性能なシリコン・グラファイト負極へと移行しており、次世代リチウムイオン電池の仕様や加工技術の面で、グラファイト生産者に変化をもたらすことになります。
バッテリーグレードグラファイト市場のBCGマトリックス:企業評価
注目企業には、BTR New Material Group、湖南中科新鋒科技、POSCO Future M、 およびレゾナック・ホールディングス・コーポレーションが含まれます。これらは、大規模な黒鉛負極材事業を確立し、強固な顧客関係を築き、天然および/または合成黒鉛を網羅する幅広い製品ポートフォリオを有しているためです。BTRは世界のリチウムイオン負極材出荷量において主導的な地位を維持しており、一方、シンズームは中国の負極材業界における地位を拡大しています。「クエスチョンマーク」には、三菱化学グループ、東海カーボン株式会社、 ヒマドリ・スペシャリティ・ケミカル、およびエプシロン・アドバンスト・マテリアルズが挙げられます。これらは、関連する黒鉛、炭素材料、あるいは負極材技術を保有していますが、確立された世界のリーダー企業に対して、依然として地位を拡大しつつある段階にあるためです。
「潜在的」には、サイラ・リソーシズ、NOVONIXリミテッド、ヴィアノード、およびヌーヴォー・モンド・グラファイト(NMG)が含まれます。これらは、戦略的に重要な中国以外の電池用グラファイトおよび活物質の供給源を開発していますが、アジアの確立された生産者と比較すると、依然として生産規模の拡大または商業化の段階にあるためです。自動車メーカーやバッテリーメーカーが地域的な供給源の多様化を模索する中、Syrah社の天然黒鉛から活性負極材に至る一貫生産モデル、NOVONIX社の米国における合成黒鉛生産、Vianode社の低排出型合成黒鉛戦略、そしてNMG社のケベック州を拠点とする一貫黒鉛プロジェクトは、強力な競争優位性を提供しています。選定された12社の中には、後れを取る企業は1社もありません。なぜなら、各社とも黒鉛、合成黒鉛、負極材、あるいは新興の電池材料サプライチェーンと有意義なつながりを持っているからです。
バッテリーグレード黒鉛市場の動向
リチウムイオン電池の生産能力の急速な拡大は、グラファイト負極材の需要増加を後押しする主要な要因の一つです。これは、グラファイトがリチウムイオン電池で使用されている主要な負極材料であるためです。世界のリチウムイオン電池生産能力は4 TWhを超え、2025年の世界におけるEV用バッテリーの導入量は1.2 TWhに達しました。また、EV用バッテリーの負極活物質の90%以上を中国が生産しており、これがグラファイトに対する根強い需要を浮き彫りにしています。電池セルの生産能力の拡大に伴い、電池メーカーや負極材メーカーからの電池用黒鉛の供給需要が高まっています。
同地域におけるバッテリーの利用拡大により、インドネシアはバッテリー製造向けのグラファイトの戦略的供給国となるでしょう。ペトロミンド社が国際エネルギー機関(IEA)のデータを引用して報告したところによると、2026年7月時点で、インドネシアのバッテリー用グラファイトの生産量は、2025年の32,000トンから2030年には93,000トンへと、ほぼ3倍に増加する見込みです。これは、東南アジアにおける電池生産の拡大に伴い、電池材料の生産においてインドネシアの重要性が高まっているためです。さらに、国際エネルギー機関(IEA)によると、世界のクリーンテック向け黒鉛の総需要は、2024年の150万5,000トンから、2030年には411万4,000トンに増加する見込みです。
バッテリーグレードの純度や粒子形態に対する高い技術的要件が、適合審査の複雑さを増しています
バッテリーグレードのグラファイト市場に影響を与える主な制約の一つは、リチウムイオン電池の負極に求められる純度、粒子径分布、形態、たゆみ密度、結晶構造に関する厳格な仕様です。Titan Miningによると、2025年に行われた下流工程での試験により、天然フレーク黒鉛を、電池負極材として使用可能な純度99.99%、良好なタップ密度、良好な粒子径分布を備えた球状黒鉛へとアップグレードできることが確認されました。同様に、フォーカス・グラファイト社によると、2025年7月、D50粒子径が約23.9 µm、純度が99.95%を超えるバッテリーグレードの被覆球状天然黒鉛のサンプルが、潜在的な顧客に送付されました。
電池用グラファイトは、炭素の高純度基準を満たすために、厳格な精製プロセスを必要とします。2026年1月、Taylor & Francisの報告によると、ある研究では、高純度グラファイトの製造に利用できる浸出法および熱処理プロセスについて評価が行われました。バッテリー用途に求められる純度レベルを達成することがいかに困難であるかが示されています。天然黒鉛の炭素含有率は、硫酸による浸出および熱処理を通じて78.4 wt%から97.6 wt%まで向上しましたが、対照となるバッテリーグレードの黒鉛には98.0 wt%の炭素が含まれていました。この結果は、不純物を除去することの技術的な難しさをさらに浮き彫りにしており、高純度グラファイトを実現するための環境に優しい精製技術の開発の必要性を裏付けています。
電池用グラファイト市場のセグメンテーション分析
世界の電池用グラファイト市場は、グラファイトの種類、製品形態、純度レベル、電池の化学組成、加工段階、用途、および地域に基づいてセグメント化されています。
電気自動車(EV)用バッテリーが、バッテリー用黒鉛の需要を牽引
電気自動車(EV)用バッテリーセグメントは、バッテリー用黒鉛市場の用途別構成において主導的な地位を占めており、2025年には77.2%の市場シェアを占める見込みです。このセグメントが主導的な地位を占めている主な理由は、電気自動車向けリチウムイオン電池の生産が急速に拡大していることにあります。リチウムイオン電池において、グラファイトはその優れたエネルギー貯蔵能力、電気化学的安定性、および商業的な実現可能性から、負極の重要な構成要素として機能しています。2025年には、EV用電池の世界需要は1 TWhを超え、セル製造能力の拡大に伴い、バッテリーグレードのグラファイトの使用が必要不可欠であることが証明されました。容量の拡大や航続距離の延伸といった、より高度なバッテリーへの傾向が強まるにつれ、電気自動車用バッテリーにおけるグラファイトの需要はさらに高まっています。
グラファイト材料メーカーやバッテリーメーカーは、電気自動車用バッテリーが求める要件を満たすため、高純度、球状、およびコーティングされたグラファイト材料の開発に注力し始めています。LFPおよびNMCバッテリー技術の利用拡大も、バッテリー用加工黒鉛負極材の需要増加に寄与する要因の一つです。さらに、2025年から2026年にかけてのEVおよびバッテリーの生産能力の拡大により、国内および地域における黒鉛供給の重要性がさらに高まっています。これらすべての要因により、EV用バッテリーはバッテリーグレード黒鉛市場において最大の収益を生み出すセグメントとなるでしょう。
電池用黒鉛市場の地域別シェア
アジア太平洋地域におけるEV用電池製造および黒鉛加工の急速な拡大
アジア太平洋地域は、リチウムイオン電池の生産施設、EV製造拠点、黒鉛製造工場、および負極材生産施設が同地域に存在することから、2025年には70.1%の市場シェアを占め、電池用黒鉛市場を支配しています。中国は、精製黒鉛、球状黒鉛、および負極材料を生産する能力を有しているため、同地域のサプライチェーンにおいて引き続き主要なプレーヤーの一つとなっています。中国、日本、韓国、およびアジアのその他多くの国々における電気自動車用バッテリーやエネルギー貯蔵用バッテリーの生産が急速に拡大していることから、黒鉛負極材への需要が高まっています。
2025年5月、インドのコルカタに本社を置く特殊化学品および先進電池材料企業であるヒマドリ・スペシャリティ・ケミカル社(Himadri Speciality Chemical Ltd)は、オーストラリアのウロンゴンに本社を置く電池材料技術企業であるシコナ・バッテリー・テクノロジーズ社(Sicona Battery Technologies Pty Ltd)と提携し、インド初のシリコン・カーボン負極工場を設立しました。ヒマドリ社は、シコナ社に総額1,452万米ドル(13億9,000万ルピー)を出資しました。このうち、6,060万米ドル(5億8,000万ルピー)は12.5%の株式取得に充てられ、846万米ドル(8億1,000万ルピー)は転換社債を通じて出資されました。Sicona社のSiCx®技術は、通常5~20%のグラファイトと組み合わされ、リチウムイオン電池のエネルギー密度を20%、充電性能を40%向上させるよう設計されています。計画されている工場はインドのオディシャ州に建設される見込みで、アジア太平洋地域における先進的な負極材料生産の現地化を後押しすることになります。
中国のバッテリーグレード黒鉛市場の動向
中国は、黒鉛産業における採掘・加工技術の高度化、リチウムイオン電池の先進的な生産体制、および負極材のサプライチェーン全体における大きなシェアにより、バッテリーグレード黒鉛市場で支配的な地位を占めています。中国は、黒鉛の精製、球状化、コーティング、負極材の生産を含む生産能力を構築することに成功しており、これによりバッテリーグレード黒鉛を大規模に生産することが可能となっています。2025年、中国は電気自動車やエネルギー貯蔵装置に対する国内需要の高さと、バッテリー製造施設の存在により、世界の黒鉛サプライチェーンにおける主導的地位を維持しました。
2026年7月、中国・寧徳に本社を置くバッテリーメーカーのContemporary Amperex Technology Co. Ltd.(CATL)は、林業の副産物をリチウムイオン電池用黒鉛に変換するニュージーランドのバッテリー材料技術企業CarbonScapeの戦略的株式を取得しました。CATLと香港に拠点を置く投資会社Lochpine Capitalは、CarbonScapeの株式を合わせて20%取得し、世界の自動車およびエネルギー貯蔵産業向けに、バイオ由来のバッテリー用黒鉛の生産規模を拡大する予定です。CarbonScape社の技術は、中国にあるCATLの施設で実証規模の試験が行われる予定であり、同社は2020年代末までにバイオグラファイトの商業生産を開始することを目指しており、最初の工業規模の施設は2029年から2030年にかけて市場への供給を開始する見込みです。
日本のバッテリー用黒鉛市場の見通し
日本は、既存のリチウムイオン電池産業や自動車製造産業に加え、電池材料の開発における専門知識を有していることから、アジア太平洋地域のバッテリー用黒鉛市場において重要なプレイヤーの一つとなっています。日本は長年にわたり高性能バッテリーの生産に携わってきましたが、2025年から2026年にかけての電気自動車およびエネルギー貯蔵分野の成長が、リチウムイオン電池の負極材における黒鉛の需要を後押しすると予想されます。さらに、日本の自動車メーカー、バッテリーメーカー、材料サプライヤー間の既存の連携関係も、ハイテクバッテリー材料の開発と商用化を後押ししています。
2026年2月、日本のエネルギー・石油企業である出光興産株式会社は、オーストラリアの重要鉱物・黒鉛企業であるGraphinex Pty Ltd、日本の商社・投資会社である丸紅株式会社、および日本の化学製品加工企業であるNSCと提携し、日本とオーストラリアを結ぶ天然黒鉛から負極材に至る統合サプライチェーンの構築に取り組みました。このプロジェクトでは、Graphinex社のクイーンズランド州の鉱床から産出される高品位グラファイトを活用し、日本国内に下流工程である負極材製造拠点を設立する予定です。数年以内に商業化を目指し、主に電池メーカーや自動車メーカーへ供給を行う計画です。
主要企業・市場シェア
北米市場はバッテリーグレード黒鉛にとって重要な地域市場であり、電気自動車用バッテリー製造の拡大、エネルギー貯蔵システムの導入、およびバッテリー材料サプライチェーンの現地化推進に支えられ、2025年には市場シェアの約11.9%を占めると推定されています。同地域では、重要な電池材料の海外供給源への依存度を低減することにますます注力しており、国内における黒鉛の加工、精製、および負極材料の生産に新たな機会が生まれています。電気自動車(EV)やバッテリー型エネルギー貯蔵システムの導入拡大に伴い、リチウムイオン電池の負極に必要とされる高純度黒鉛の需要が増加しています。
2025年4月、カナダを拠点とする天然黒鉛採掘・電池材料企業であるノーザン・グラファイト・コーポレーションは、同じくカナダを拠点とする産業・インフラ開発企業であるBMIグループと提携し、ケベック州ベイ・コモーにある旧製紙工場跡地における電池負極材料(BAM)施設の評価を行いました。。提案されている第1段階の施設では、年間5万トンのBAM生産を計画しており、グラファイト原料は、ノーザン・グラファイト社がケベック州に保有するラック・デ・イル鉱山およびオンタリオ州とナミビアでの開発プロジェクトから供給される予定です。この施設は、グラファイト精鉱をEVバッテリーメーカーが求める仕様にまで精製することを目的としており、北米の国内バッテリー材料サプライチェーンの強化に寄与するものです。
米国のバッテリーグレード黒鉛市場の動向
米国は、国内のリチウムイオン電池製造の急速な拡大、電気自動車の普及拡大、および重要な鉱物の安定した供給チェーンを確立するための政府の取り組みにより、北米のバッテリーグレード黒鉛市場において強固な地位を築いています。主要な電池メーカー、EVメーカー、そして新興のグラファイトおよび負極材開発企業の存在により、電池のバリューチェーン全体にわたる緊密な連携が促進されています。2025年から2026年にかけて、米国の電池セルおよびエネルギー貯蔵装置の生産能力が継続的に拡大したことで、高純度グラファイトの安定供給に対する需要が高まる一方、企業は輸入への依存度を低減するため、加工済み負極材の国内生産にますます注力するようになりました。
2026年2月、カナダの新興グラファイト製造技術企業であるグリーン・グラファイト・テクノロジーズ社(GGT)は、オハイオ州シンシナティに本社を置く米国の特殊化学品製造企業、シェパード・ケミカル社と、北米のEVおよびエネルギー貯蔵市場向けに、よりクリーンでコスト効率の高いバッテリーグレードのグラファイトを商用化するための覚書(MOU)を締結しました。シェパード社は、2026年3月から始まるGGT社の最初の技術実証段階を支援し、両社は商業規模での事業展開の機会を模索するとともに、2026年後半には正式契約の締結も検討しています。GGT社の特許取得済みプロセスでは、採掘された天然フレーク黒鉛やリサイクル黒鉛をリチウムイオン電池用黒鉛に変換しており、同社は実証プラントの運営を支援するため、700万米ドルの資金調達も進めています。
電池用黒鉛市場の競争環境
この市場は、大規模な黒鉛負極材メーカー、バッテリー材料の垂直統合型企業、そして新興の地域黒鉛・負極材開発企業の3つの主要な参入者グループによって特徴づけられています。BTR New Material Group、湖南中科新鋒科技、POSCO Future M、Resonac Holdings Corporation、三菱化学グループ、東海カーボンは、大規模な負極材生産、天然および合成黒鉛に関する高度な技術力、そしてバッテリーメーカーとの確立された関係を通じて競争を展開しています。一方、ヒマドリ・スペシャリティ・ケミカル、エプシロン・アドバンスト・マテリアルズ、シラ・リソーシズ、ノボニックス・リミテッド、ヴィアノード、ヌーヴォー・モンド・グラファイト(NMG)は、現地での黒鉛精製、球状黒鉛、被覆負極材、および統合サプライチェーンの構築に注力しています。これにより、生産規模、黒鉛加工能力、製品品質、技術の進歩、サプライチェーンの現地化、そしてバッテリーメーカーとの長期的なパートナーシップが競争力を決定づける、極めて競争の激しい市場環境が形成されています。
主要企業には、BTRニューマテリアルグループ、湖南中科新鋭科技、POSCOフューチャーM、レゾナック・ホールディングス、三菱化学グループ、東海カーボン株式会社、ヒマドリ・スペシャリティ・ケミカル、イプシロン・アドバンスト・マテリアルズ、サイラ・リソーシズ、ノボニックス・リミテッド、ヴィアノード、およびヌーヴォー・モンド・グラファイト(NMG)が含まれます。
主な動向
2025年11月:ノルウェーのオスロに本社を置く先進バッテリー材料企業Vianodeは、米国ニューヨーク州ベスタルに本社を置くリチウムイオン電池技術企業C4Vと、バッテリーエネルギー貯蔵システム (BESS)向けに高性能な合成負極用グラファイトを供給することについて、意向書(LOI)を締結しました。
2025年1月:オーストラリアに拠点を置く電池材料・技術企業であるNOVONIX Limitedは、米国に拠点を置く先端材料熱処理技術企業であるHarper International Corporationと、リチウムイオン電池用の合成グラファイト負極材料の製造に使用される、Harper社の連続式誘導加熱式黒鉛化炉技術に関する独占的ライセンス契約を締結しました。
2025年1月:ミシガン州デトロイトに本社を置く米国の自動車メーカー、ゼネラル・モーターズ(GM)は、ノルウェーのオスロに本社を置く先進電池材料・合成黒鉛企業であるVianode社と、2033年までEV用電池向けの合成負極用黒鉛を開発・供給するための数十億ドル規模の契約を締結しました。
2025年8月:カナダに拠点を置く電池材料・黒鉛採掘企業であるNextSource Materials Inc.は、日本を拠点とする化学・先端材料企業である三菱化学株式会社(MCC)と、大手OEMの北米EV市場向けに年間約9,000トン(tpa)の負極活物質(AAM)を供給する拘束力のある複数年供給契約を締結しました。
2025年11月:米国に拠点を置く電池技術企業であるOneD Material Inc.(商号:OneD Battery Sciences)は、中国に拠点を置くリチウムイオン電池材料および自動化企業である上海普泰来新能源科技有限公司(普泰来)と、リチウムイオン電池向けの次世代シリコン・グラファイト負極材料の開発および量産化に向けた共同開発契約を締結しました。
2025年2月:カナダに拠点を置く天然黒鉛採掘・電池材料企業であるNorthern Graphite Corporationは、リチウムイオン電池および全固体電池向けに、3種類の標準的な電池負極材(BAM)製品および同社の特許取得済み素材「Porocarb」を電池メーカーへ供給を開始しました。
主な調達優先事項および購入者の評価基準
バッテリーグレードの黒鉛を調達する企業は、リチウムイオン電池の負極に求められる粒子径分布、タップ密度、表面特性、および電気化学的性能が管理された、高純度で品質が安定し、電池用途の認定を受けた黒鉛を供給できるサプライヤーを、ますます優先するようになっています。
EV用バッテリー、エネルギー貯蔵システム、および高性能リチウムイオンセルの拡大に加え、信頼性が高く多様化された黒鉛のサプライチェーンへのニーズが高まっていることが、調達決定にますます大きな影響を与えています。そのため、バイヤーは、一貫した製品品質を維持しつつ、大量かつ長期的な需要に対応できる能力に基づいて、サプライヤーを評価しています。
バイヤーは、バッテリーグレードのグラファイトサプライヤーを評価する際、グラファイトの純度、粒子径分布、タップ密度、初回サイクル効率、比容量、不純物レベル、水分含有量、コーティングの均一性、ロット間のばらつきなどの要素を考慮しています。
なぜDataMを選ぶべきなのでしょうか?
技術革新:高純度精製、球状化、微粉化、コーティング、黒鉛化、粒子径分類など、バッテリーグレード黒鉛の製造における技術的進歩を詳しく解説し、メーカーがEV、エネルギー貯蔵システム、民生用電子機器、電動工具向けのリチウムイオン電池負極の性能要件を満たせるよう支援します。
製品の性能と市場での位置づけ:各黒鉛サプライヤーが、純度、粒子径分布、嵩密度、比容量、初回サイクル効率、コーティング品質、電気化学的性能を通じてどのように差別化を図っているかを評価し、天然黒鉛、合成黒鉛、球状黒鉛、およびコーティング済み球状精製黒鉛(CSPG)における競争上の位置づけを明らかにします。
実証データ:EV用バッテリー、エネルギー貯蔵システム、民生用電子機器、電動工具、および産業用バッテリーにおけるバッテリーグレード黒鉛の採用事例に焦点を当て、負極の性能、エネルギー密度、サイクル寿命、充電能力、およびバッテリー全体の効率向上におけるその役割を実証します。
市場の最新動向と業界の変化:アジア太平洋、北米、欧州における黒鉛加工能力の拡大、新たな負極材料工場、バッテリーグレード黒鉛プロジェクト、サプライチェーンの現地化、政府の取り組み、戦略的投資といった主要な動向を追跡し、多様化したバッテリー材料サプライチェーンの構築を支援します。
競争戦略:EVおよびエネルギー貯蔵用バッテリー市場からの需要増に対応するため、主要企業が生産能力の増強、精製・コーティング技術の開発、垂直統合、戦略的提携、長期供給契約、および地域ごとの製造投資を通じてどのように事業拡大を図っているかを分析します。
価格設定と市場アクセス:黒鉛の種類、純度レベル、粒子径、加工要件、コーティング仕様、生産規模、原産地に基づく価格変動について解説するとともに、黒鉛生産者、負極材メーカー、電池サプライヤー、および統合された電池材料サプライチェーンを通じた市場アクセスを評価します。
市場参入と拡大:EV用バッテリーの生産、エネルギー貯蔵システムの導入、バッテリー製造の現地化、および多様化された重要鉱物サプライチェーンへの需要によって牽引される成長機会を特定するとともに、地域ごとの生産能力拡大、高度な加工能力、垂直統合、およびバッテリーメーカーとの提携といった戦略の概要を説明します。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- リチウムイオン電池製造の急速な拡大により、負極材の製造に使用される高純度グラファイトに対する構造的な需要が高まっています。
- バッテリーエネルギー貯蔵システム(BESS)の拡大により、自動車用電池以外にも、グラファイト系負極材に対する新たな需要チャネルが生まれています。
- 高エネルギー密度電池への需要の高まりにより、粒子形態、純度、および電気化学的特性が制御されたエンジニアリンググラファイトの利用が拡大しています。
- 制約
- エネルギー集約的な黒鉛化および精製プロセスは、生産コストを押し上げ、課題を生み出しています。
- 電池グレードの純度や粒子形態に対する高い技術的要件は、認定プロセスの複雑さを増しています。
- 統合型黒鉛加工施設への多額の設備投資は、既存の生産拠点以外で、鉱山から負極までの競争力のあるサプライチェーンを確立する上での障壁となっています。
- 機会
- EV用バッテリー製造の拡大
- 中国以外でのサプライチェーンの多様化
- 低排出型合成黒鉛の開発
- トレンド
- LFP電池化学への移行
- 国内におけるバッテリーグレード黒鉛加工の拡大
- 高純度および被覆黒鉛の重要性の高まり
- 影響分析
- 成長要因
- 影響要因
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 電気自動車(EV)用バッテリー
- エネルギー貯蔵システム(ESS)
- 民生用電子機器用バッテリー
- 電動工具用バッテリー
- 産業用バッテリー
- その他
- はじめに
業界分析地政学的およびサプライチェーンのリスクサプライチェーンの制約原材料へのアクセス貿易政策の変更社会および患者中心の要因責任ある採掘と地域社会の受容黒鉛生産による環境への影響鉱山地域社会および労働者の健康と安全経済的要因サプライチェーンの高度な集中サプライチェーンの現地化に向けた投資バッテリー製造コストの競争力価格分析価格透明性の動向プレミアム製品と汎用製品の価格設定償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の執行黒鉛の種類別はじめに市場規模分析および前年比成長率分析(%)、黒鉛の種類別市場魅力度指数、黒鉛の種類別天然黒鉛合成黒鉛製品形態別はじめに市場規模分析および前年比成長率分析(%)、製品形態別市場魅力度指数、製品形態別フレーク黒鉛球状黒鉛微粉化黒鉛被覆球状精製黒鉛(CSPG)黒鉛粉末その他純度レベル別はじめに市場規模分析および前年比成長率分析(%)、純度レベル別市場魅力指数、純度レベル別99.9%~99.95%99.95%~99.99%99.99%以上電池の化学組成別概要市場規模分析および前年比成長率分析(%)、電池の化学組成別市場魅力指数、電池の化学組成別リン酸鉄リチウム(LFP)ニッケル・マンガン・コバルト(NMC)ニッケル・コバルト・アルミニウム(NCA)酸化リチウムコバルト(LCO)その他加工段階別はじめに市場規模分析および前年比成長率分析(%)、加工段階別市場魅力指数、加工段階別浮選および選鉱化学精製熱精製球状化コーティング黒鉛化微粉化および分級その他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10349
- セラミック不透明化剤の世界市場規模調査:最終用途別(タイル、衛生陶器、食器、磁器、その他)、製品タイプ別(ジルコニアベース、スズ酸化物ベース、アンチモンベース、ジルコン酸カルシウムベース)、製造プロセス別(乾式混合、湿式混合、造粒)、地域別予測:2022年~2032年
- 眼内白内障レンズの世界市場2025:メーカー別、地域別、タイプ・用途別
- 微生物培養の日本市場(2025-2033):真核生物培養、細菌培養
- 世界の医薬品一次包装市場(2026~2033):市場規模、シェア、動向分析
- 硝酸ナトリウムのグローバル市場(~2033):グレード別(工業用、食品用、医薬品用)、用途別(化学製品、肥料、爆発物、ガラス、医薬品、食品・飲料)、地域別
- ナノ強化型PCR複合材料のグローバル市場(2026-2036):自動車・包装、電子機器・工業用部品、精密機械、大衆市場用、電子機器筐体、工業用部品
- ポリブテン-1のグローバル市場(2026-2036):ホモPB-1、ランダムPB-1
- ストロボビーコン市場:グローバル予測2025年-2031年
- 世界のイオン交換式軟水器市場(2026年~2036年):種類別、用途別、再生方法別、地域別
- 世界のガソリンフィルター市場
- 2-クロロ-6-メチル-1,3-ベンゾチアゾール(CAS 3507-26-4)の世界市場2020年~2025年、予測(~2030年)
- 世界のリボヌクレアーゼA市場