
希土類リサイクルの世界市場規模は2035年までにCAGR 6.98%で拡大する見通し
市場概要
希土類リサイクル市場の規模と概要
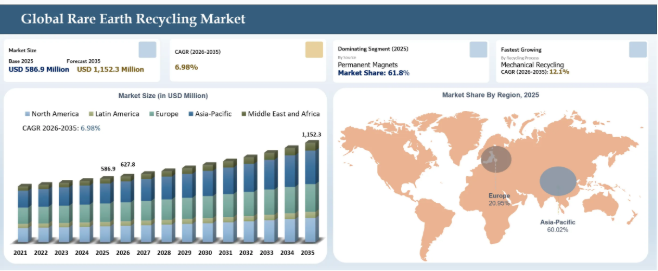
世界の希土類リサイクル市場は、2025年に5億8,690万米ドルに達し、2035年までに11億5,230万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.98%で成長すると見込まれています。電気自動車、風力発電、電子機器、その他の先端用途において、希土類を含む永久磁石の価値が高まっていることから、この市場は勢いを増しています。
国際エネルギー機関(IEA)によると、希土類のリサイクルにより、2050年までに新規の希土類供給に対する需要を最大35%削減できるとされています。2026年1月、サイクリック・マテリアルズ社は、サウスカロライナ州にある希土類リサイクル施設へ8,200万米ドルを超える投資を行うと発表しました。同施設は、磁石材料の年間生産能力が2,000トンで、将来的には年間6,000トンまで拡大可能であり、リサイクル混合希土類酸化物を年間600トン生産する能力を有しています。2026年5月、米国エネルギー省は、産業廃棄物やリサイクル品などの国内資源を活用したパイロット規模での希土類の処理・回収技術の開発を含む、重要鉱物に関連する19のプロジェクトに対し、4,570万米ドルを配分しました。こうした投資にもかかわらず、二次希土類供給の商業化は、使用済み製品の回収率の低さ、原料の入手可能性、および分離・処理コストの高さによって依然として制約を受けています。国際エネルギー機関(IEA)によると、使用済み永久磁石のリサイクル率は依然として低く、これまでに回収された割合は15%にとどまっています。
EUでは、国内における重要原材料の確保を図るため、希土類のリサイクルを促進する取り組みがますます活発化しています。『Malay Mail』によると、欧州委員会は2025年12月、欧州の重要材料サプライチェーンを強化するため、2026年から希土類およびバッテリースクラップの輸出に制限を課す意向を示しました。
希土類廃棄物のリサイクルにより、欧州の永久磁石需要の20%(年間約2万メートルトン)を賄うことが可能となる見込みです。また、2026年9月からは、使用済みリチウムイオン電池やブラックマスが有害廃棄物とみなされ、OECD非加盟国への輸出が制限されることになります。これは、EUが1年以内に30億ユーロ(35億米ドル)を投入して重要原材料プロジェクトを加速させ、2029年までに特定の国への依存度を最大50%削減することを目指しているためです。
米国政府による希土類リサイクルへの投資がもたらす「未開拓分野」の機会
2026年6月、米国エネルギー省(DOE)は、国内の希土類サプライチェーンを強化するため、「希土類元素実証施設プログラム」の下で2つのプロジェクトに対し1億3,400万米ドルを拠出すると発表しました。これにより、鉱山残渣、電子廃棄物、レッドマッド、その他の産業廃棄物を含む廃棄物由来の原料からの希土類回収および精製を中心に、広範なビジネスチャンスが創出される見込みです。最も投資額が大きい分野は、希土類元素の抽出、分離、精製を統合したプロセスであり、この資金は希土類元素を回収し、高純度の金属に変換できる実証規模の施設を支援するものです。その他の有望分野には、赤泥の処理、鉱山残渣からの回収、電子廃棄物の処理、重希土類金属の生産、廃棄物原料の分離、および商業規模の希土類元素実証施設などが含まれます。この投資は、商業的に実現可能な国内回収ルートを確立すると同時に、米国が海外の希土類資源に依存する状況を軽減することを目的としています。
この資金は、希土類のリサイクルおよび回収のバリューチェーンにおけるさまざまな段階にある企業や研究機関に恩恵をもたらすと期待されています。コロラド鉱山大学は、ルイジアナ州のグラマーシー・アルミナ精錬所近くに希土類実証施設を建設するプロジェクトを主導しており、赤泥の回収、希土類酸化物の分離、および希土類金属への精製に重点を置いています。このプロジェクトには、ElementUSA、パシフィック・ノースウェスト国立研究所、プリンシパル・ミネラル、およびレア・アース・テクノロジーズ社が参画し、抽出、処理、技術開発の各段階において支援を行っています。フェニックス・テイルズ社は、国内の産業廃棄物を原料として高純度の重希土類金属を生産する第2のプロジェクトを主導しており、マサチューセッツ工科大学(MIT)およびミネソタ大学が研究および技術支援を提供しています。したがって、この1億3400万米ドルの資金は、廃棄物由来の希土類元素の回収、分離、精製、重希土類金属の生産、および実証規模での商業化にわたり、新たな機会を創出することになります。
希土類リサイクル市場の戦略的要点
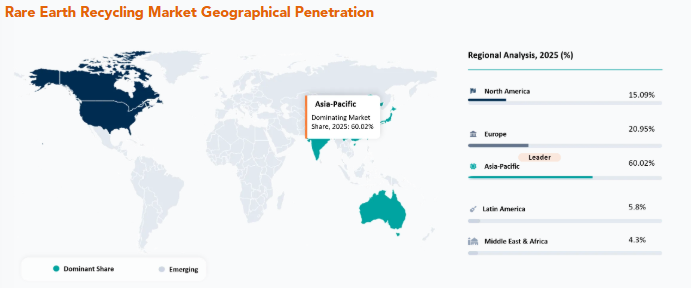
アジア太平洋地域は、世界の希土類リサイクル市場において支配的な地位を占めており、2025年には市場シェア全体の60.02%を占めると推定されています。一方、北米のシェアは15.09%でした。
2025年には、永久磁石が原料シェアの61.8%を占め、世界市場で最大の割合となりました。
国際エネルギー機関(IEA)の報告によると、希土類リサイクルにより、2050年までに新規希土類供給への需要を最大35%削減できる可能性があります。しかし、使用済み製品のリサイクル効率は依然として低く、これまでに回収された永久磁石は15%に留まっています。
米国エネルギー省(DOE)は、2026年5月に19件の重要鉱物プロジェクトに対し、4,570万米ドルを配分しました。これに続き、2026年6月には、産業廃棄物から希土類元素を回収するための2つの実証施設に、さらに1億3,400万米ドルが割り当てられました。
希土類リサイクル市場の業界動向と戦略的洞察
EVの駆動モーター、風力発電機、ハードディスクドライブ、産業用モーター、電子機器に使用されるNdFeB磁石は、ネオジム、プラセオジム、ジスプロシウム、テルビウムの濃縮された二次資源源となるため、永久磁石のリサイクルは中核的な商業的ルートとなりつつあります。
湿式冶金による分離は、より選択的な回収へと移行しており、開発各社は不純物の除去、試薬の効率、溶媒抽出性能の向上、および下流の磁石製造に適した高純度希土類酸化物の生産に注力しています。
製造スクラップは引き続き重要な短期的な原料ですが、EV、風力タービン、電子機器、産業用機器からの使用済み磁石は、これらの製品の廃棄量が増加するにつれて、長期的な戦略的資源となりつつあります。
サプライチェーンの現地化は、リサイクルの主要な戦略的根拠となりつつあります。回収された希土類は、国内における追加の原料供給源となり、地理的に集中した採掘、分離、精製ネットワークにおける供給途絶への依存度を低減させることができます。
政府の政策は、単に研究を支援するだけでなく、商業化を加速させています。米国や欧州における最近のプログラムでは、パイロット規模の実証、商業的実現可能性、国内での加工、およびサプライチェーンの回復力への注目が高まっています。
希土類リサイクル市場の混乱分析
地政学的供給制限が希土類リサイクルへの移行を加速
希土類リサイクル市場における混乱は、主に希土類および永久磁石に対する地政学的規制の強化に関連しており、これにより既存の希土類サプライチェーンの脆弱性が露呈しました。2025年4月にIMF eLibraryが報じたところによると、中国は7種類の希土類および関連する永久磁石の輸出に許可制を導入し、その結果、国際的な磁石の供給量が急速に減少しました。また、中国の永久磁石の輸出量は前年同期比で約70%減少し、2025年5月に最低水準を記録した後、その年の残りの期間を通じて供給量は回復したことも指摘されました。この混乱は、希土類に依存する自動車、エレクトロニクス、再生可能エネルギー、その他の産業の脆弱性を浮き彫りにしましたが、その一因として、サプライチェーンが高度に集中化されていることが挙げられます。
2026年には、中国がサプライチェーン政策の手段として輸出規制を継続したことにより、この混乱はさらに深刻化しました。S&Pグローバルによると、2026年6月、中国は10社の米国企業に対し、希土類や関連磁石を含むデュアルユース製品リストに掲載された製品の輸出を一切禁止しました。さらに、S&Pグローバルの報告によると、2024年時点で、世界の希土類採掘供給量の61%、主要希土類の精製能力の91%を中国が占めており、リサイクルによって解消されるべき本質的な集中化が浮き彫りになっています。国際通貨基金(IMF)によると、希土類の供給が80%減少した場合、代替手段が限られていることから、米国のGDPは1.5%、ドイツのGDPは1.2%減少する可能性があるとの推計があります。この供給に伴うリスクにより、製造業者や各国政府は、希土類の二次供給源、永久磁石のリサイクル、および国内供給のためのインフラ整備に注目しています。
希土類リサイクル市場のBCGマトリックス:企業評価
「スター」には、Cyclic Materials、Mkango Resources、Noveon Magnetics、Caresterが含まれます。これらは、希土類リサイクル、特にNdFeB永久磁石の回収、磁石の直接リサイクル、およびクローズドループ型の希土類サプライチェーンにおいて、強固な地位を確立しているためです。Cyclic Materials社は商業規模のリサイクル事業を拡大しており、Mkango Resources社はHyProMagおよびHeraeus Remloyの技術を通じてその地位を強化しています。「クエスチョンマーク」に分類されるのは、Solvay社、信越化学工業、ReElement Technologies社、Maginito Limited社、Geomega Resources社です。これらの企業は、希土類の処理、分離、またはリサイクル技術を確立していますが、商業規模のリサイクル能力がまだ発展途上にある市場で事業を展開しているためです。
「ポテンシャル」には、ネオ・パフォーマンス・マテリアルズ、三菱マテリアル、リサイクルカロが含まれます。これらの企業は、確立された材料加工能力と、高まる重要鉱物回収要件への対応という強みを持っていますが、希土類リサイクルに特化した分野においては、主要企業に比べて専門性が比較的低い位置づけにあります。「テールエンダー」:選定された12社のうち、希土類リサイクルのバリューチェーンに対して、技術、加工、リサイクル、または下流材料のいずれかにおいて直接的な関連性を持つ企業はすべて存在するため、明確な「テールエンダー」に分類される企業はありません。
重要鉱物リサイクル政策の急速な導入は、国の資源安全保障戦略の一環として二次原料の回収を取り入れることで、現地の希土類鉱物リサイクルインフラの成長を後押ししてきました。2025年9月、インド政府は、電子廃棄物、バッテリースクラップ、使用済み自動車スクラップなどの原料を対象とした、150億ルピー規模の重要鉱物リサイクルプログラムを採択しました。このプログラムは2025-26会計年度から2030-31会計年度にかけて実施される予定です。同プログラムは、海外の原料供給源に依存することなく、国内での重要鉱物の回収率向上を目指しています。
英国政府は、先進的な磁石リサイクル施設への投資を通じて、国内における希土類の供給安全保障を強化しています。『ニュースレター』によると、2026年1月、英国政府は、北アイルランドのベルファストに商業規模の希土類磁石リサイクル工場を設立するため、Ionic Technologies社に対し、1,200万ポンド (1,640万米ドル)の助成金を、北アイルランドのベルファストに商業規模の希土類磁石リサイクルプラントを設立する目的で、Ionic Technologies社に提供しました。これは8,500万ポンド規模のプロジェクトであり、Ionic Technologies社の「ロングループ・リサイクル技術」を活用して、リサイクルされた希土類磁石から年間約400メートルトンの高純度(99.5%以上)希土類酸化物を回収する予定です。本プロジェクトは、英国国内の希土類サプライチェーンを強化し、自動車および先端製造業を支援することを目的としています。
産業レベルでの希土類リサイクル市場の商業規模への拡大を制限している主な要因の一つは、廃棄物や希土類含有スクラップの安定した供給を確保するための、適切な回収およびリバースロジスティクスシステムの欠如です。欧州委員会によると、2025年12月時点で、EUにおける廃棄物の平均回収率はわずか40%にとどまっており、EU内でリサイクルされた希土類はわずか1%でした。なお、相当量の永久磁石スクラップや廃棄物が、EUから輸出されたり、十分に活用されなかったり、あるいは埋立処分場に送られたりしている点に留意する必要があります。
使用済み資源の入手可能性が限られていることは、重要鉱物の信頼できる二次供給源を開発する上で、大きな制約となりつつあります。2026年6月、英国地質調査所(BGS)によると、英国重要鉱物情報センターは、使用済み材料の在庫不足により二次供給源を確保できないため、今後10年間で重要鉱物の不足リスクが生じかねないと判断しました。英国は、2035年までに年間重要鉱物需要の20%をリサイクルおよび回収することを計画しており、2040年から2050年にかけては、二次原料がネオジム、プラセオジム、ジスプロシウムなどの磁性希土類元素の総需要の最大85%を賄う可能性があるとされています。BGSは、この長期的なリサイクルの可能性を実現するためには、投資、リサイクル能力、および統合されたリバースサプライチェーンが必要であると強調しました。
希土類リサイクル市場のセグメント分析
世界の希土類リサイクル市場は、リサイクルプロセス、希土類元素、供給源、回収された材料の形態、用途、および地域に基づいてセグメント化されています。
希土類リサイクルにおける原料需要を牽引する永久磁石
永久磁石セグメントは、NdFeB磁石にネオジム、プラセオジム、ジスプロシウム、テルビウムといった高価値な希土類元素が大量に含まれていることから、2025年には61.8%の市場シェアを占め、希土類リサイクル市場における原料源として引き続き主導的な地位を占めています。これらの磁石は、電気自動車、風力発電、民生用電子機器、産業用機械などの用途で広く使用されており、リサイクルにとって極めて重要かつ戦略的に価値の高い材料となっています。2025年においても、希土類磁石はeモビリティおよび再生可能エネルギー分野において不可欠であり続け、一方、産業界における研究では、NdFeB磁石が市販されている中で最高性能の磁石であることが実証されました。
希土類の国内供給源の確保がますます重視されるにつれ、永久磁石の回収およびリサイクルへの投資はさらに増加するでしょう。2025年11月、 インド政府は、年間6,000メトリックトンの統合型焼結希土類永久磁石を製造する能力を構築することを目的とした、7,280クロール(約8億4,000万米ドル)のプロジェクトを承認しました。これは、クリーンエネルギーおよび先端製造のエコシステムにおけるNdFeB磁石の重要性を浮き彫りにするものです。2025年12月、欧州委員会は、適切な原料とインセンティブがあれば、EUの希土類リサイクル事業者は3,800メートルトンの希土類磁石、すなわち総需要の20%を生産できると述べました。
主要企業・市場シェア
希土類リサイクル市場の地域別シェア
アジア太平洋地域は、2025年に市場シェアの約60.02%を占めると推定されており、希土類リサイクル市場において支配的な地位を占めています。これは、同地域に確立された希土類処理インフラが存在することに加え、先進的な永久磁石産業、電気自動車や再生可能エネルギーの成長、そして政府の取り組みに支えられた資源回収の取り組みが背景にあります。中国や日本、およびアジア地域の他の多くの国の政府は、希土類の二次供給を確保し、希土類金属の一次供給への依存度を低減できるよう、希土類リサイクルの能力を継続的に向上させています。2025年、中国は、希土類磁石、触媒、研磨粉などを含む、リサイクル可能な希土類二次資源に関する新たな技術仕様を導入しました。この規格は2026年7月から施行されました。
戦略的パートナーシップにより、国内の希土類磁石リサイクル技術が推進され、アジア太平洋地域における循環型サプライチェーンが構築されています。2025年2月、オーストラリアに拠点を置く希土類磁石技術企業であるIonic Rare Earths Ltd.は、韓国に拠点を置くバイオテクノロジーおよび先端材料メーカーであるDNA Link Inc.と、韓国における磁石リサイクルプロセスの開発および希土類酸化物の供給に関する、拘束力のない覚書(MoU)を締結しました。本合意は、磁石製造時の切粉や使用済み磁石のリサイクルに焦点を当てるものであり、一方、DNA Link社は、韓国・礼山(イェサン)に年間1,000トンのNdFeB永久磁石製造工場を建設する予定です。世界第3位の磁石市場とされる韓国は、2021年に中国から5,400トン以上の永久磁石を輸入しました。
中国の希土類リサイクル市場の動向
中国は、希土類の採掘、抽出、精製、永久磁石の生産、およびリサイクルに関する高度に発達したインフラに加え、電気自動車産業、風力タービン、エレクトロニクス、その他の産業分野からの需要が高いため、アジア太平洋地域の希土類リサイクル市場において支配的な地位を占めています。同国における希土類のサプライチェーンが十分に整備されていることから、リサイクル用の原材料が大量に確保できる一方で、リサイクル政策によって希土類の再利用が促進されています。
中国における国有希土類産業とリサイクル企業との協力により、同国の戦略的原材料の循環型サプライチェーンが改善されました。2025年11月、 中国の国有レアアース産業企業である「中国レアアースグループ」は、中国の国有資源リサイクル企業である「中国資源リサイクルグループ」と、レアアースのリサイクル、二次資源の利用、および戦略的資源の安全保障の強化を目的とした戦略的提携を締結しました。中国資源リサイクルグループは2024年に、登録資本金100億人民元(14億米ドル)で設立され、資源のリサイクルと再利用のための全国的なプラットフォームを提供しています。
日本のレアアースリサイクル市場の展望
日本は、レアアースの消費産業が発達していること、高度な加工技術を有していること、そして海外への集中した供給チェーンへの依存度を低減したいという強い意向があることから、アジア太平洋地域のレアアースリサイクル市場において最も急成長している国です。さらに、日本は永久磁石分野において特別な役割を担っており、自動車、電子機器、その他の産業用途に使用される磁石や磁石部品の製造を担っています。両国は2025年3月、重希土類の代替供給源の確立に向けた協力に関する協定に署名しました。
日本は、回収・再生プロセスの強化を目的として、国内セクターへの投資を通じて希土類リサイクルを推進しています。2026年2月、日本の環境省(政府の環境担当省庁)は、希土類のリサイクルを取り扱う施設(輸送、保管、回収、 試験設備を含む施設に対し、2026年度から補助金交付を開始する計画でした。同省は2026年度予算に60億円(3,880万米ドル相当)を追加計上し、この資金は電気自動車の中古モーターや電子廃棄物からの希土類回収に関する全国的な実証事業に充てられることになっていました。また、このプログラムでは、2030年までに日本の電子廃棄物リサイクル量を年間約50万トンに拡大することを目標としており、これは2020年の水準から50%の増加に相当します。
北米における戦略的なリサイクル投資とサプライチェーンの構築
北米はレアアースリサイクル市場における主要なプレイヤーであり、2025年の世界市場シェアの15.09%を占めています。この地域、特に米国では、国内の希土類金属加工や永久磁石のリサイクルへの投資が増加し、重要鉱物のサプライチェーンが改善されていることから、リサイクルインフラの整備が進められています。この地域、特に米国では、希土類金属の輸入への依存度を低減し、永久磁石や電子廃棄物などから金属をリサイクルするために、リサイクルインフラを整備してきました。
希土類磁石のリサイクルに対する商業規模の投資により、北米では使用済み製品から重要材料を回収する国内生産能力が拡大しています。2025年12月、米国を拠点とする希土類リサイクル・加工企業であるHyProMag USA LLCは、テキサス州ダラス・フォートワースにある128,000平方フィートの希土類磁石リサイクル・製造施設の長期賃貸契約を締結しました。HyProMag USAは、英国に本社を置くHyProMag Limitedと、カナダに本社を置くCoTec Holdings Corp.による合弁事業であり、テキサス州の施設では、バーミンガム大学が開発した特許取得済みの「磁石スクラップの水素処理(HPMS)」技術を用いて、使用済み製品からNdFeB磁石を回収・再製造する計画です。同施設は2027年半ばの稼働開始を目標としており、約90~100人の熟練労働者の雇用創出が見込まれています。
米国の希土類リサイクル市場の動向
米国は、国内における希土類の抽出への投資拡大、リサイクルプロセスの革新、および海外供給への依存度低減を目指す取り組みにより、北米の希土類リサイクル市場において支配的な地位を占めています。米国は、永久磁石、電子廃棄物、鉱山残渣、および産業スクラップからの希土類金属のリサイクルプロセスの開発に注力しており、一方、リサイクル希土類に対する需要の高まりは、電気自動車、防衛、風力発電、およびエレクトロニクス分野から生じています。
戦略的な技術提携により、高度な精製技術と二次原料の回収を統合することで、米国の希土類リサイクルエコシステムが強化されています。2026年5月、米国を拠点とする重要鉱物精製技術企業であるNth Cycle Inc.は、オーストラリアを拠点とする希土類の採掘、精製、リサイクル企業であるIonic Rare Earths Limited(IonicRE)と、米国およびその他の西側市場における統合型希土類精製事業を展開するための共同開発・ライセンス契約を締結しました。本契約に基づき、Nth Cycle社は、独自の電気抽出技術をIonicRE社の希土類リサイクルプロセスに統合し、リサイクルされた磁石の削りくずや使用済み磁石を高純度の希土類酸化物に変換するとともに、シュウ酸への依存を排除します。IonicRE社のベルファスト施設への統合は、2026年第4四半期に開始される予定です。
希土類リサイクル市場の競争環境
この市場は、3つの主要な参入グループによって特徴づけられています。すなわち、既存の希土類材料・化学企業、希土類および永久磁石リサイクルを専門とする企業、そして新興の統合型循環型サプライチェーン開発企業です。ソルベイ、信越化学工業、ネオ・パフォーマンス・マテリアルズ、三菱マテリアル、およびヘレウス・レムロイは、確立された希土類の分離、精製、および先端材料の技術力を活用しています。サイクリック・マテリアルズ、ノベオン・マグネティクス、カレスター、リエレメント・テクノロジーズ、ジオメガ・リソーシズ、およびマジニート・リミテッドは、希土類の回収、永久磁石のリサイクル、およびクローズドループ処理に注力しています。一方、ムカンゴ・リソーシズとリサイクルカロは、二次資源の回収および希土類のサプライチェーン全体にわたって能力を拡大しています。これにより、リサイクル効率、原料の入手可能性、回収純度、処理能力、下流工程との統合、そして安定した販路確保のパートナーシップが競争力を決定づける、技術とエコシステム主導の業界構造が形成されています。
主要企業としては、Cyclic Materials、Mkango Resources、Noveon Magnetics、Carester、Solvay、信越化学工業、ReElement Technologies、Geomega Resources、Heraeus Remloy、Neo Performance Materials、三菱マテリアル、RecycleKaro、Maginito Limitedなどが挙げられます。
希土類リサイクル市場の主な動向
2026年1月:韓国を拠点とする非鉄金属精錬・リサイクル企業であるKorea Zinc Co., Ltd.は、米国を拠点とする重要鉱物分離技術企業であるAlta Resource Technologies Inc.と戦略的提携を結び、使用済み永久磁石を高純度希土類酸化物にリサイクルすることに焦点を当てた米国合弁会社を設立しました。
2025年10月:カナダを拠点とする先進的な希土類リサイクル企業であるサイクリック・マテリアルズ社は、ドイツを拠点とする先進磁性材料および希土類永久磁石のメーカーであるVACUUMSCHMELZE
(VAC)との提携関係を拡大しました。この提携は、2025年末に操業を開始したサウスカロライナ州サムターにあるVACの新規製造施設で発生する磁石製造副産物(削りくず)を100%リサイクルするという、10年間の独占契約を通じて行われました。
2026年1月:CoTec Holdings Corp.傘下の英国を拠点とする希土類磁石のリサイクル・製造企業であるHyProMag Ltd.は、英国の公立研究大学であるバーミンガム大学と協力し、バーミンガムのタイズリー・エネルギー・パークに商業規模の希土類磁石リサイクル施設を正式に開設しました。
2025年11月:米国に拠点を置く電子機器リサイクルおよび資源回収企業であるエレクトロニック・リサイクラーズ・インターナショナル(ERI)は、米国に拠点を置く希土類および重要鉱物精製企業であるReElement Technologies Corporationと、ReElementの親会社であるAmerican Resources Corporationを通じて、商業処理契約を締結しました。
2026年5月:カナダを拠点とする希土類探査・開発企業であるMkango Resources Ltd.は、Heraeusグループ傘下のドイツを拠点とする先端材料・技術企業であるHeraeus Amloy Technologies GmbHと資産買収契約を締結し、Remloyの希土類磁石リサイクル事業を800万ユーロ(940万米ドル)で買収しました。
主要な調達優先事項および買い手の評価基準
希土類リサイクル市場に投資する組織は、永久磁石、電子廃棄物、産業スクラップ、および使用済み製品から高価値の希土類元素を回収できる能力を持ち、かつ高い回収効率、材料の純度、および一貫した生産品質を実現できるサプライヤーを優先しています。
調達意思決定プロセスには、重要鉱物の供給安定性、輸入レアアースへの依存度、リサイクル永久磁石への需要拡大、電気自動車(EV)および風力タービンの導入拡大、ならびに国内のレアアースリサイクルおよび循環型サプライチェーンを支援する政府の取り組みが、ますます大きな影響を及ぼしています。
バイヤーは、希土類の回収率、回収物の純度、処理能力、原料の柔軟性、リサイクル技術の効率、環境性能、運用コスト、およびリサイクルされた希土類酸化物、金属、合金、あるいは永久磁石を安定的に供給できる能力などの要素に基づいて、サプライヤーを評価しています。
なぜDataMを選ぶべきか?
技術革新:湿式冶金、乾式冶金、機械的処理、直接リサイクルプロセスなど、希土類リサイクル技術の進歩を詳しく解説しています。これにより、回収率の向上、材料純度の改善、そして永久磁石、電子廃棄物、産業スクラップからのネオジム、プラセオジム、ジスプロシウム、テルビウムといった高価値元素の効率的な回収が可能となります。
製品の性能と市場での位置づけ:リサイクル企業が、回収効率、再生材料の純度、処理能力、原料の柔軟性、操業効率、およびクローズドループ能力を通じてどのように差別化を図っているかを評価し、永久磁石、電気モーター、風力タービン、民生用電子機器、自動車、および産業用途における競争上の位置づけを明らかにします。
実証データ:希土類リサイクル技術の商用化と、永久磁石製造、電気自動車、風力タービン、電子機器、産業用機器への導入状況を重点的に取り上げ、高価値な希土類の回収、一次原料への依存度低減、サプライチェーンのレジリエンス向上といったメリットを実証します。
市場の最新動向と業界の変化:リサイクル施設の拡張、政府資金、新たなリサイクル基準、永久磁石回収プロジェクト、戦略的パートナーシップ、およびアジア太平洋、北米、欧州における投資など、主要な動向を追跡し、より強靭な循環型レアアース供給チェーンへの移行を支援します。
競争戦略:主要企業が、リサイクル能力の増強、独自の回収技術、戦略的提携、原料供給契約、川下への統合、および「磁石から磁石へ」のクローズドループ型リサイクルを通じて事業を拡大し、重要希土類材料の安定供給に対する高まる需要に対応している状況を分析します。
価格設定と市場アクセス:原料の種類、希土類の濃度、回収プロセス、エネルギー要件、材料の純度、処理規模、および回収製品の形態に基づくコストの変動について解説するとともに、リサイクル業者、加工業者、磁石メーカー、および下流の産業顧客を通じて、リサイクルされた希土類酸化物、金属、合金、および永久磁石へのアクセスを評価します。
市場参入と拡大:永久磁石の需要増加、電気自動車や風力タービンの導入拡大、電子廃棄物の発生、重要鉱物政策、およびサプライチェーンの多様化によって牽引される成長機会を特定するとともに、地域ごとのリサイクル能力の拡大、技術の差別化、原料供給パートナーシップ、下流の希土類および磁石生産との統合といった戦略の概要を提示します。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概況
- 地域別概況
- 市場動向
- 影響要因
- 成長要因
- 電気自動車(EV)、風力タービン、産業用モーター、電子機器における永久磁石の需要増加により、リサイクル可能な希土類材料の入手可能性と戦略的価値が高まっています。
- 希土類の輸出に対する地政学的規制により、重要材料の地域的な二次供給源としてのリサイクルへの投資が加速しています。
- 重要鉱物の供給安定化と循環型資源回収を支援する政府の政策により、国内の希土類リサイクルインフラの整備が促進されています。
- 制約要因
- 希土類元素は化学的性質が類似しており、多くの場合、複数の不純物を伴って存在するため、複雑な分離・精製要件が処理コストを押し上げています。
- 標準化された使用済み磁石の組成データが限られているため、選別が複雑化し、直接リサイクルプロセスの効率が低下しています。
- 回収およびリバースロジスティクスのインフラが不十分であるため、商業規模のリサイクル施設が安定した二次原料を入手することが困難となっています。
- 機会
- 永久磁石のリサイクル拡大
- 「磁石から磁石へ」のリサイクルの商業化
- 国内リサイクルに対する政府資金援助
- 動向
- 「磁石から磁石へ」のリサイクルの成長
- 国内リサイクル能力の拡大
- 地域別レアアース回廊の開発
- 影響分析
- 成長要因
- 影響要因
- 用途別
- はじめに
- 用途別の市場規模分析および前年比成長率分析(%)
- 用途別の市場魅力指数
- 永久磁石
- 電気モーター
- 風力タービン
- 民生用電子機器
- スマートフォン
- コンピュータおよびノートパソコン
- スピーカーおよびオーディオ機器
- その他
- 自動車
- 電気自動車
- ハイブリッド車
- その他
- 産業用機器
- 触媒
- 医療機器
- 航空宇宙および防衛
- その他
- はじめに
業界分析地政学的リスクおよびサプライチェーンへの影響サプライチェーンの制約原材料へのアクセス貿易政策の変更社会的および患者中心の要因地域社会の健康と環境の安全性リサイクル施設に対する社会的受容性地域社会との関わりと透明性経済的要因希土類価格の上昇リサイクルの経済性の向上リサイクルインフラへの多額の資本要件サプライチェーンの多様化による経済的な需要の創出価格分析価格透明性の動向プレミアム価格と汎用価格の比較償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の施行リサイクルプロセス別はじめに市場規模分析および前年比成長率分析(%)、リサイクルプロセス別市場魅力度指数、リサイクルプロセス別湿式冶金によるリサイクル乾式冶金によるリサイクル機械的リサイクル直接リサイクル複合/ハイブリッドプロセスその他希土類元素別はじめに市場規模分析および前年比成長率分析(%)、希土類元素別市場魅力度指数、希土類元素別ネオジム(Nd)プラセオジム(Pr)ジスプロシウム(Dy)テルビウム(Tb)ランタン(La)セリウム(Ce)その他の希土類元素供給源別はじめに市場規模分析および前年比成長率分析(%)、原料別市場魅力度指数、原料別永久磁石電子廃棄物(E-Waste)産業廃棄物および製造スクラップ寿命終了製品その他の廃棄物源回収された材料の形態別はじめに市場規模分析および前年比成長率分析(%)、回収された材料の形態別回収された材料形態別の市場魅力指数希土類酸化物希土類金属希土類塩希土類合金リサイクルされた永久磁石その他
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10350
- セラミック不透明化剤の世界市場規模調査:最終用途別(タイル、衛生陶器、食器、磁器、その他)、製品タイプ別(ジルコニアベース、スズ酸化物ベース、アンチモンベース、ジルコン酸カルシウムベース)、製造プロセス別(乾式混合、湿式混合、造粒)、地域別予測:2022年~2032年
- 舶用燃料噴射システムの世界市場規模調査、コンポーネント別(燃料噴射装置、燃料ポンプ、燃料バルブ、電子制御ユニット(ECU)、その他)、用途別、地域別予測:2022-2032年
- 果物・野菜包装機市場:グローバル予測2025年-2031年
- 3Dセンサーの世界市場(~2032):センサー種類別、技術別、用途別
- オートバイ用保護手袋の世界及び日本市場2026年:種類別(革手袋、繊維手袋)
- 世界のp-キシレンジメチルエーテル市場
- スマート病院の世界市場規模は2032年までにCAGR 10.6%で拡大する見通し
- 衛星推進システムの世界市場規模調査:プラットフォーム別(衛星、ロケット)、推進タイプ別(化学推進、非化学推進)、コンポーネント別(スラスタ、推進剤供給システム、ノズル)、地域別予測:2022-2032年
- 世界の果物・野菜洗浄市場
- ヘリコプター耐衝撃性シートの世界市場2025:種類別(運転席、助手席)、用途別分析
- バーチャル試着室の世界市場規模調査、コンポーネント別(ハードウェア、ソフトウェア、サービス)、エンドユーザー別(実店舗、バーチャル店舗)、ユースケース別(アパレル、アイウェア、宝飾品・時計、美容・化粧品)、地域別予測:2022-2032年
- 車線逸脱警告(Ldw)システムの世界市場