
世界の膜市場(2025 – 2031):素材別、技術別、用途別、地域別
市場概要
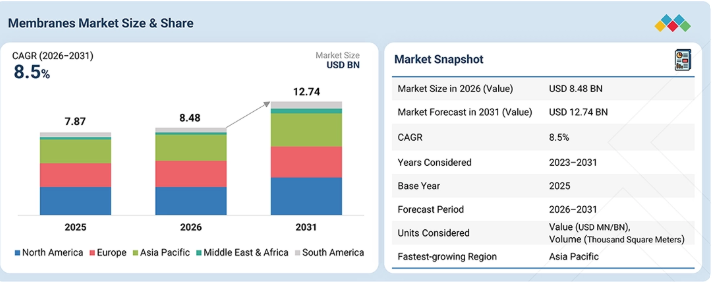
膜市場は、2026年の49億4,000万米ドルから、2031年までに66億8,000万米ドルへと、年平均成長率(CAGR)6.24%で拡大すると予測されています。カラーマスターバッチとは、ポリマーキャリアに分散させた顔料や染料の濃縮混合物であり、プラスチック製品に均一でカスタマイズされた色を与えるために使用されます。これにより、多様なプラスチック用途において、効率的な着色が可能になるだけでなく、生産の一貫性、加工効率、および製品の美観も向上します。市場の成長は、包装、自動車、消費財、建設、農業などの業界における需要の高まりに加え、着色プラスチックの利用拡大や、カスタマイズされた視覚的に魅力的な製品への需要増加によって牽引されています。
主なポイント
地域別では、アジア太平洋地域が2025年の膜市場の45.3%を占めており、これは世界の他の地域に比べて急速な成長を遂げていることが要因です。中国、インド、日本、韓国における急速な都市化と工業化に伴い、浄水および廃水処理ソリューションへの需要が高まっています。
素材別では、高分子膜は、その多孔性および半透膜特性により、2026年から2031年にかけて年平均成長率(CAGR)8.4%で成長すると推定されており、その用途は用途によって異なります。ほとんどの産業用および都市用水処理用途では、高分子膜が採用されています。
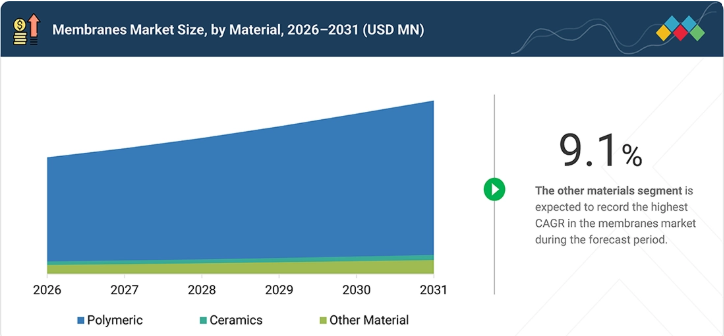
技術別では、ナノろ過セグメントは、溶解塩、汚染物質、不純物を除去する優れた能力により、さまざまな水源から清潔で安全な飲料水を生成できることから、2026年から2031年の間に年平均成長率(CAGR)9.1%で成長すると推定されています。
用途別では、工業プロセス分野が予測期間中に年平均成長率(CAGR)8.9%を記録すると見込まれています。これは、工業プロセス全般において、効率的な分離、精製、濃縮、および高付加価値製品の回収を目的とした膜技術の採用が増加していることが要因です。
デュポン、東レ株式会社、およびハイドラナウティクス(日東電工グループ傘下)は、その高い市場シェアと幅広い製品ラインナップから、膜市場の主要企業として挙げられています。
ALSYS、Applied Membranes, Inc.、Aquaporinなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
ALSYS、Applied Membranes, Inc.、Aquaporinなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
世界の膜市場は、水処理および廃水処理への需要の高まり、工業化の進展、ならびに膜を用いた分離技術の採用拡大により成長しています。北米では、厳格な環境規制、水インフラへの投資、および自治体や産業用途における先進的な膜技術の採用拡大に支えられ、堅調な需要が見られます。欧州では、厳格な水質・環境規制、水の再利用や資源効率への重視の高まり、そして持続可能な処理技術への投資が市場を支えています。アジア太平洋地域は、急速な工業化、上下水道インフラの拡充、水不足の深刻化、そして中国、インド、日本、韓国、東南アジアにおける投資の増加に牽引され、最も急速に成長している市場です。一方、南米および中東・アフリカ地域では、水ストレスの増大、水インフラの改善、海水淡水化および廃水処理への政府投資、そして先進的な膜技術の採用拡大に支えられ、緩やかな成長が見られます。
顧客の顧客に影響を与えるトレンドと変革
水不足への懸念の高まり、厳格な環境規制、そして効率的な資源回収へのニーズの高まりが、水処理、製薬、バイオテクノロジー、食品・飲料、および工業プロセス全般において、膜技術の著しい進歩を牽引しています。廃水の再利用、海水淡水化、最小液体排出(MLD)、ゼロ液体排出(ZLD)、選択的分離、およびエネルギー効率の高いろ過が、ますます重視されるようになっています。従来のろ過技術から、選択性、ファウリング耐性、耐久性が向上し、エネルギー要件が低い先進的な高分子、セラミック、薄膜複合、および高性能膜への移行が、競争環境に影響を与えています。
主要企業・市場シェア
市場のエコシステム
膜市場のエコシステムには、メーカー、販売業者、エンドユーザーが含まれます。サプライチェーンは、卸売業者や小売業者にまで及びます。メーカーは特定の製品や膜の種類(精密ろ過、限外ろ過、ナノろ過、逆浸透)に焦点を当て、幅広い製品群を生産しています。性能と効率を向上させ、ひいてはエンドユーザーの運用コストを削減するための、材料、システム設計、およびファウリング低減戦略の進歩が、不可欠な要素となっています。エンドユーザーは、浄水、廃水のリサイクルおよび処理に対する需要の高まり、ならびに世界中の政府や環境規制の順守を通じて、サプライチェーンに影響を与えています。特に、急速な都市化と産業成長を経験している発展途上国において、その傾向が顕著です。
地域
予測期間中、アジア太平洋地域が膜市場で最も急速な成長を遂げる見込み
アジア太平洋地域の膜市場は、世界の他の地域と比較して急速な成長を遂げています。中国、インド、日本、韓国で急速な都市化と工業化が進む中、浄水および廃水処理ソリューションへの需要が高まっています。また、アジア太平洋地域における人口および中産階級の急速な増加も、技術的に高度な浄水技術への需要を後押ししています。オーストラリアとニュージーランドを除く同地域の各国政府は、海水淡水化、都市用水処理、廃水リサイクルなどのインフラ開発に多額の投資を行っており、これらの分野で膜技術が市場での存在感を高めています。現在、持続可能な水管理を支援し、水質汚染を削減するために、地域レベルで様々な規制枠組みが導入されており、これが膜技術の普及を加速させています。
膜市場:企業評価マトリックス
膜市場における米国企業であるデュポン(スター)は、自治体、産業、商業、海水淡水化、超純水、および廃水処理の各用途で採用されている、逆浸透(RO)およびナノろ過(NF)膜技術からなる強力な「FilmTec」ポートフォリオにより、市場をリードする企業の一つとして台頭しています。同社の膜技術は、高い塩分および汚染物質の除去率、低エネルギーでの稼働、ファウリング耐性、耐久性、そして安定した性能を特徴としています。ポール・コーポレーション(新興リーダー)は、食品・飲料加工、発酵、生体分子回収、プロセス水処理、および産業排水処理用途向けの微濾過および限外濾過ソリューションを提供する「メンブラロックス(Membralox)」セラミック膜ポートフォリオを通じて、膜市場における地位を強化しています。同社の「メンブラロックス(Membralox)GP-IC」技術は、勾配透水性と混在チャネル設計を組み合わせることで、ろ過能力、収率、およびプロセス効率を向上させると同時に、システムの設置面積と運用コストを削減します。
主要市場プレイヤー
Dupont (US)
Toray Industries Inc (Japan)
Hydranautics (Nitto Denko Group Company) (US)
Kovalus Separation Solutions (US)
Pall Corporation (US)
Veolia (France)
Pentair (US)
Asahi Kasei Corporation (Japan)
LG Chem (South Korea)
Mann+Hummel (Germany)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
市場構造、成長要因、制約要因、および市場動向に影響を与える短期的な転換点を概説します。
4.1
はじめに
4.2
市場動向
4.2.1
成長要因
4.2.1.1
水・廃水処理に対する意識の高まり
4.2.1.2
厳格な廃水規制
4.2.1.3
水処理における化学的処理から物理的処理への移行
4.2.1.4
エンドユーザー産業からの需要の増加
4.2.2
制約要因
4.2.2.1
ファウリングおよびスケールによる膜性能の低下
4.2.2.2
高い設備投資コスト
4.2.2.3
互換性の制限および高いエネルギー消費量
4.2.3
機会
4.2.3.1
発展途上国における水処理需要の高まり
4.2.3.2
水不足の深刻化
4.2.3.3
循環型経済への取り組み
4.2.4
課題
4.2.4.1
膜の寿命および効率に関する課題
4.2.4.2
RO膜からの廃液としての塩水排出
4.2.4.3
初期コストの高さ
4.3
未充足のニーズと未開拓市場
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
戦略的計画立案とポジショニングを支援するための、主要な動向、トレンド分析、および実用的な知見を網羅しています。
5.1
ポーターの5つの力分析
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
用途別の動向
5.3
サプライチェーン分析
5.4
バリューチェーン分析
5.5
エコシステム分析
5.6
価格設定分析
5.6.1
主要企業別 膜の平均販売価格の推移、
5.6.2
用途別 膜の平均販売価格の推移(2022年~2025年)
5.6.3
地域別 膜製品の平均販売価格の推移(2022年~2025年)
5.7
貿易分析
5.7.1
輸入の概況(HSコード 842129)
5.7.2
輸出の概況(HSコード 842129)
5.8
2026年~2027年の主要な会議およびイベント
5.9
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.10
投資および資金調達のシナリオ
5.11
ケーススタディ分析
5.12
2025年の米国関税が膜市場に与える影響
5.12.1
はじめに
5.12.2
主な関税率
5.12.3
価格への影響分析
5.12.4
国・地域への影響
5.12.4.1
米国
5.12.4.2
カナダ
5.12.4.3
メキシコ
5.12.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要な新興技術
6.1.1
ブロックコポリマー膜
6.1.2
フラックス増強技術
6.2
補完的な技術
6.2.1
結晶化と拡散の組み合わせ
6.2.2
膜蒸留法
6.3
関連技術
6.3.1
膜コンタクター
6.3.2
炭化水素分離のためのパーベイパレーション法
6.3.3
フォワードオズモシス、直接接触膜蒸留、および
6.3.4
統合型 FO-DCMD
6.4
技術/製品のロードマップ
6.5
特許分析
6.6
将来の応用分野
6.7
AI/ジェネレーティブAIが膜市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
膜分野におけるベストプラクティス
6.7.3
膜市場におけるAI導入の事例研究
6.7.4
相互に関連する隣接エコシステムと市場プレイヤーへの影響
6.7.5
膜市場における生成AI導入に対する顧客の準備状況
7
持続可能性と規制環境
7.1
地域別の規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
持続可能性への取り組み
7.2.1
膜のカーボンインパクトとエコ用途
7.3
サステナビリティへの影響と規制政策の取り組み
7.4
認証、表示、エコ基準
8
顧客環境と購買行動
8.1
意思決定プロセス
8.2
購入者のステークホルダーおよび購入評価基準
8.3
導入障壁および内部的課題
8.4
各種用途における未充足ニーズ
8.5
市場の収益性
9
素材別膜市場(市場規模および2030年までの予測 – 金額:百万米ドル、数量:千平方メートル)
素材別の需要ポテンシャルと成長経路が膜の導入を左右する要因となる
9.1
はじめに
9.2
高分子系
9.2.1
ポリアミド
9.2.2
ポリスルホンおよびポリエーテルスルホン
9.2.3
フッ素系高分子(フッ素樹脂)
9.2.4
その他の高分子系膜材
9.3
セラミック系
9.3.1
アルミナ
9.3.2
チタニア
9.3.3
ジルコニア
9.3.4
その他のセラミック膜
9.4
その他の材料
10
技術別膜市場(市場規模および2030年までの予測 – 金額:百万米ドル、数量:千平方メートル)
素材別の需要ポテンシャルと、膜の採用を形作る成長経路
10.1
はじめに
10.2
逆浸透(RO)
10.3
限外ろ過(UF)
10.4
微細ろ過(MF)
10.5
ナノろ過(NF)
10.6
その他の技術
11
用途別膜市場(市場規模および2030年までの予測 – 金額:百万米ドル、数量:千平方メートル)
構造別需要ポテンシャルおよび膜技術の普及を左右する成長経路
11.1
はじめに
11.2
水・廃水処理
11.2.1
海水淡水化
11.2.2
公共用水処理
11.2.3
廃水の再利用
11.3
工業プロセス処理
11.3.1
食品・飲料
11.3.2
化学・石油化学
11.3.3
製薬・医療
11.3.4
繊維
11.3.5
電力
11.3.6
パルプ・紙
11.3.7
その他の用途
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 2635
- サイリスタの世界及び日本市場2026年:種類別(SCR、トライアック、サイリスタモジュール)
- 整形外科用関節再建のグローバル市場規模は2023年に202億ドル、2031年までにCAGR 7.7%で拡大する見通し
- 世界の検査室用温度制御装置市場(2025 – 2034):製品別、モダリティ別、エンドユーザー別分析レポート
- ステム曲げ強度試験機の世界及び日本市場2026年:種類別(基本種類 曲げ強度範囲(0~100N)、標準種類 曲げ強度範囲(0~200N)、高精度種類 曲げ強度範囲(0~500N))
- 車線逸脱警告(Ldw)システムの世界市場
- ダウンジャケット用液体洗剤市場:グローバル予測2025年-2031年
- 熱警報器の世界市場2025:種類別(リチウム電池、アルカリ電池、その他)、用途別分析
- ヨガウェアのグローバル市場規模調査、タイプ別(女性、男性、子供)、流通チャネル別(オンライン、オフライン)、地域別予測:2022-2032年
- マルチセンサー測定機の世界市場
- アクリルマニホールドの世界市場2025:種類別(溶剤接着アクリルマニホールド、拡散接着アクリルマニホールド、レーザー溶接アクリルマニホールド)、用途別分析
- 高電圧蓄電池パックの世界及び日本市場2026年:種類別(リチウムイオン電池パック、全固体電池パック、鉛蓄電池パック)
- 空港航法援助施設(NAVAIDs)の世界市場規模は2031年までにCAGR 4.5%で拡大する見通し