
ITサービス管理の世界市場規模は2032年までにCAGR 15.9%で拡大する見通し
市場概要
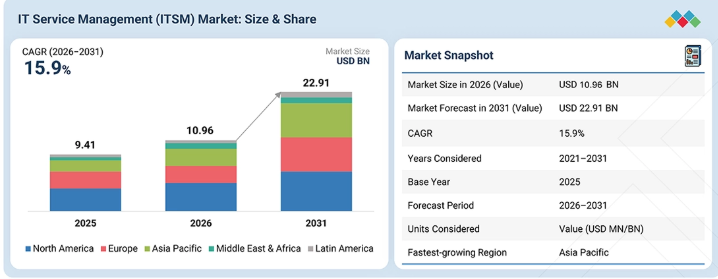
ITサービスマネジメント(ITSM)市場は、2026年の109億6000万米ドルから、2031年までに229億1000万米ドルに達すると予測されており、年平均成長率(CAGR)は15.9%となる見込みです。企業の需要は、ハイブリッドIT環境の複雑化の進展、デジタル従業員体験に対する期待の高まり、およびインシデント、リクエスト、変更、サービス提供のワークフローを自動化する必要性によって牽引されています。クラウドベースのITSMプラットフォーム、AIを活用したサービスデスク、セルフサービス、予測型インシデント管理、ワークフローの自動化、統合されたサービス運用により、ITSMは従来のチケット管理から、サービスの可用性、従業員の生産性、ガバナンス、および企業のレジリエンスを向上させるための戦略的プラットフォームへと拡大しています。
主なポイント
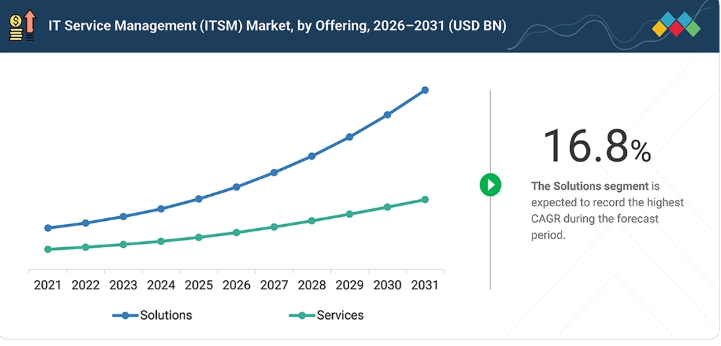
ソリューション市場は、クラウドベースのITSMプラットフォーム、ワークフローの自動化、AI搭載サービスデスク、構成および変更管理、統合サービス分析への継続的な投資に後押しされ、2026年から2031年にかけて16.8%という最も高いCAGRを記録すると予測されています。
「ダッシュボード、レポート、および分析」分野は、リアルタイムのサービス可視性、SLAモニタリング、予測的インサイト、AIを活用した意思決定、およびサービスパフォーマンスの最適化に対する需要の高まりを背景に、2026年から2031年にかけて18.8%という最も高いCAGRを記録すると予測されています。
「ナレッジおよびセルフサービス管理」分野は、2026年から2031年にかけて21.3%という最も高い年平均成長率(CAGR)を記録すると予測されています。これは、対話型AI、バーチャルエージェント、インテリジェントなナレッジ発見、自動解決、および反復的なレベル1サポートの作業負荷削減に対する企業の注目の高まりに牽引されるものです。
マネージドサービスは、ITSMプラットフォームの管理、サービスデスクの運用、ワークフローの最適化、統合、アップグレード、ガバナンス、および継続的なサービス改善において、外部の専門家への依存度が高まっていることを背景に、最も急速に成長するセグメントになると予測されています。
クラウドは、導入の迅速化、サブスクリプションベースの利用、継続的な機能アップグレード、スケーラビリティ、統合の容易さ、およびインフラ管理要件の低減に支えられ、最も急速に成長するセグメントになると予測されています。
組織規模別では、あらかじめ設定されたワークフローや、以前は大手企業に集中していたAI、自動化、セルフサービス機能へのアクセス拡大が要因となっています。
医療分野は、臨床および管理業務のデジタル化の進展、クラウド導入の拡大、接続されたアプリケーションやデバイスへの依存度の高まり、厳格なサービス可用性要件、およびインシデント、リクエスト、変更、資産に関連する構造化されたサービスワークフローの必要性により、最も急速に成長するセグメントになると予測されています。
主要ベンダーには、ServiceNow、BMC Software、Broadcom、ManageEngine、Ivanti、Atlassian、Zendesk、OpenText、Freshworks、SolarWinds、Microsoft、IBMなどが挙げられ、競争はエージェント型AI、ワークフローの自動化、サービス運用の統合、プラットフォームの拡張性、エンタープライズレベルのスケーラビリティ、および総所有コスト(TCO)を軸にますます激化しています。
HaloITSM、Aisera、SysAid Technologies、InvGate、Efecte、EasyVista、Xurrent、TeamDynamix、TOPdesk、Hornbillなどのベンダーは、導入の容易さ、AIを活用したサービス体験、中堅市場への特化、柔軟な価格設定、自動化、および特化されたサービス管理機能を通じて、その地位を強化しています。
企業がクラウドネイティブの導入、分散型アプリケーション開発、AI主導のIT運用を加速させるにつれ、ITサービス管理市場は急速に成長しています。組織は、ログ、メトリクス、トレース、プロファイル、イベントを相互に関連付け、運用の回復力を向上させ、ダウンタイムを削減し、デジタル体験を強化するための統合型可観測性プラットフォームへの投資をますます増やしています。OpenTelemetry、AIOps、および自動化の採用拡大により、可観測性は単なる監視ソリューションから、ハイブリッドおよびマルチクラウド環境全体において、プロアクティブなパフォーマンス最適化、インシデントの迅速な解決、そしてインテリジェントな意思決定を実現する戦略的プラットフォームへと変貌を遂げつつあります。
顧客の顧客に影響を与えるトレンドと変革
生成AI、エージェント型自動化、クラウドデリバリー、エンタープライズセルフサービス、そしてサービス管理とIT運用のより緊密な統合が、ITSM業界の様相を一新しています。AIは、チケットの分類、要約、ナレッジ生成、変更リスク評価、バーチャルエージェント、インシデント診断、および自動修復にますます組み込まれています。同時に、組織は分断されたサービスデスクを統合し、サービス管理のワークフローをITの枠を超えて、人事、財務、施設管理、その他の業務機能にまで拡大しています。インフラの複雑化、分散型ワークフォース、デジタルサービスの拡大、および解決時間の短縮を求める圧力により、サービスのコンテキスト、自動化、分析、ガバナンス、およびエンタープライズナレッジを統合した統一的なITSMプラットフォームへの需要がさらに加速しています。
主要企業・市場シェア
市場エコシステム
ITSMエコシステムは、ITSMプラットフォームプロバイダー、導入・コンサルティングパートナー、マネージドサービスプロバイダー、およびテクノロジー・統合エコシステムプロバイダーで構成されており、これらが一体となって、プラットフォームの導入、ワークフローの自動化、サービスの統合、継続的な運用、ガバナンス、および全社的なサービス管理を実現しています。
地域
予測期間中、アジア太平洋地域がITサービス管理市場で最も急速な成長を遂げる見込み
アジア太平洋地域のITサービス管理市場は、中国、インド、日本、オーストラリア、韓国、および東南アジアにおけるクラウドの急速な普及、企業のデジタル化、技術系人材の増加、IT運用の近代化に牽引され、最も高い成長率で拡大すると予想されています。企業では、断片化されたサービスデスクやレガシーなサービスデスクを、スケーラブルなクラウドベースのITSMプラットフォームに置き換える動きが加速している一方で、AIを活用したセルフサービス、ワークフローの自動化、サービスカタログ、統合されたサービス運用も導入が進んでいます。デジタルバンキング、通信、Eコマース、製造業、政府のデジタルサービス、IT活用サービスの成長により、同地域全体で標準化され自動化されたサービス管理機能への需要がさらに高まっています。
ITサービス管理(ITSM)市場:企業評価マトリックス
ServiceNow(スター)は、幅広いエンタープライズプラットフォーム、強力な市場プレゼンス、豊富なワークフロー機能、AI駆動の自動化、そして大規模なパートナーエコシステムを通じて、ITサービス管理市場をリードしています。一方、Freshworks(新興リーダー)は、Freshserviceを通じてその地位を強化しており、AIを活用したITSM、サービス運用、資産管理、エンタープライズサービス管理、およびワークフロー自動化を、比較的導入しやすいプラットフォームに統合しています。
主要市場プレイヤー
ServiceNow(米国)
BMC Software(米国)
Broadcom(米国)
ManageEngine(米国)
Ivanti(米国)
Zendesk(米国)
GoTo(米国)
SolarWinds(米国)
Atlassian(オーストラリア)
OpenText(カナダ)
SymphonyAI Summit(米国)
Efecte(フィンランド)
Microsoft(米国)
IBM(米国)
IFS(スウェーデン)
Freshworks(米国)
EasyVista(米国)
ITarian(米国)
SysAid Technologies(イスラエル)
InvGate(米国)
Alemba(英国)
Hornbill(英国)
NinjaOne(米国)
HaloITSM(英国)
Aisera(米国)
4me
TOPdesk(オランダ)
TeamDynamix(米国)
Salesforce(米国)
Xurrent(米国)
Matrix42(ドイツ)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概況
需要側の推進要因、供給側の制約、および機会の集中領域を通じて、変化し続ける市場動向について解説します。
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界の動向
主要なエンドユーザーセグメントおよび地域における業界の動き、導入パターン、戦略的なシグナルを網羅しています。
5.1
ポーターの5つの力分析
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
クラウドコンピューティング業界の動向
5.2.4
IT運用分析(ITOA)業界の動向
5.3
サプライチェーン分析
5.4
エコシステム分析
5.5
2026~2027年の主要なカンファレンスおよびイベント
5.6
顧客のビジネスに影響を与える動向・変革要因について 5.7
投資および資金調達のシナリオについて 5.8
事例研究の分析について 5.8.1
事例研究について 5.8.2
事例研究について 5.8.3
事例研究について 5.8.4
事例研究について 5.9
2025年の米国関税がITサービス管理(ITSM)市場に与える影響について 5.9.1
はじめに 5.9.2
事例研究
5.9
2025年の米国関税がITサービスマネジメント(ITSM)市場に与える影響
5.9.1
はじめに
5.9.2
主な関税率
5.9.3
価格への影響分析
5.9.4
地域への影響
5.9.4.1
ヨーロッパ
5.9.4.2
アジア太平洋
5.9.4.3
ラテンアメリカ
5.9.5
最終用途別業界への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要な新興技術
6.2
補完技術
6.3
隣接技術
6.4
技術ロードマップ
6.5
特許分析
6.6
将来の応用分野
6.7
AI/ジェネレーティブAIがITサービスマネジメント(ITSM)市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
ITサービスマネジメント(ITSM)市場におけるサービスプロバイダーのベストプラクティス
6.7.3
ITサービス管理(ITSM)市場におけるAI導入に関する事例研究
6.7.4
相互連携するエコシステムと市場参加者への影響
6.7.5
AI統合型ITサービス管理(ITSM)の導入に対する顧客の準備状況
7
規制環境
7.1
地域別の規制およびコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
8
顧客環境および購買者の行動特性
8.1
はじめに
8.2
意思決定プロセス
8.3
購買プロセスに関与する主要なステークホルダーおよび評価基準
8.3.1
購買プロセスにおける主要なステークホルダー
8.3.2
購買基準
8.4
導入の障壁および内部的な課題
8.5
各種エンドユーザー業界における未充足ニーズ
9
ITサービスマネジメント(ITSM)市場:提供形態別(市場規模および2031年までの予測、金額:10億米ドル)
9.1
はじめに
9.2
ソリューション
9.3
サービス
10
ITサービスマネジメント(ITSM)市場:ソリューション別(市場規模および2031年までの予測、単位:10億米ドル)
10.1
はじめに
10.2
サービスポートフォリオ管理
10.3
構成および変更管理
10.4
サービスデスクソフトウェア
10.5
運用およびパフォーマンス管理
10.6
ダッシュボード、レポート、および分析
11
ITサービスマネジメント(ITSM)市場:サービス別(市場規模および2031年までの予測、単位:10億米ドル)
11.1
はじめに
11.2
マネージドサービス
11.3
プロフェッショナルサービス
12
ITサービスマネジメント(ITSM)市場:用途別(市場規模および2031年までの予測、単位:10億米ドル)
12.1
はじめに
12.2
インシデントおよび問題管理
12.3
変更およびリリース管理
12.4
サービスリクエストおよびカタログ管理
12.5
構成管理
12.6
ナレッジおよびセルフサービス管理
12.7
サービスレベル管理
12.8
その他のITSMアプリケーション
13
ITサービス管理(ITSM)市場:導入形態別(市場規模および2031年までの予測、単位:10億米ドル)
13.1
はじめに
13.2
オンプレミス
13.3
クラウド
14
ITサービスマネジメント(ITSM)市場:組織規模別(市場規模および2031年までの予測、単位:10億米ドル)
14.1
はじめに
14.2
大企業
14.3
中小企業(SME)
15
ITサービス管理(ITSM)市場:業種別(市場規模および2031年までの予測、単位:10億米ドル)
15.1
はじめに
15.2
銀行・金融サービス・保険(BFSI)業界
15.3
電気通信業界
15.4
ITおよびITES業界
15.5
政府・公共部門
15.6
小売・消費財
15.7
製造業
15.8
エネルギー・公益事業
15.9
メディア・エンターテインメント
15.10
ヘルスケア
15.11
教育
15.12
その他の業種
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 8906
- 太陽電池モジュール封止材の世界市場2025:メーカー別、地域別、タイプ・用途別
- 農業用灌漑機器の世界及び日本市場2026年:種類別(スプリンクラー灌漑、点滴灌漑、ピボット灌漑、その他)
- 新エネルギー乗用バスの世界及び日本市場2026年:種類別(純電気式バス、ハイブリッド式バス)
- 世界の電子用テトラエチルオルトシリケート(TEOS)市場
- • 中南米
- 高純度アルミニウムの世界及び日本市場2026年:種類別(4N、5N、6N以上)
- 世界のデジタル放射線撮影システム市場規模/シェア/動向分析レポート(2024-2031):マンモグラフィ、歯科、一般X線撮影、透視検査、その他
- ゴルフ用ジャケットの世界及び日本市場2026年:種類別(メンズ、レディース)
- 全身性エリテマトーデス用免疫抑制剤の世界市場2025:メーカー別、地域別、タイプ・用途別
- 移動式酸素発生器市場:グローバル予測2025年-2031年
- 世界の再生可能エネルギーSCADA市場(2025 – 2030):ハードウェア別、ソフトウェア別、サービス別、種類別、地域別 分析レポート
- 圧力トランスミッタのグローバル市場規模は2024年に31億ドル、2034年までにCAGR 3.7%で拡大する見通し