
世界のESGレポート作成ソフトウェア市場(2026 – 2031):提供内容別、ソフトウェア種類別、導入形態別、組織規模別、業種別、地域別
市場概要
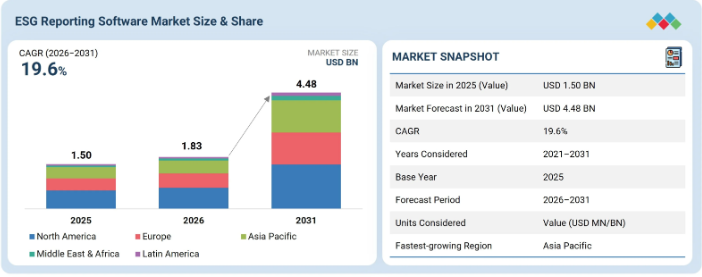
ESG報告ソフトウェア市場は、企業が定期的なサステナビリティ情報開示から統合的なESGパフォーマンス管理へと移行するにつれ、2026年の18億3,000万米ドルから2031年までに44億8,000万米ドルへと、年平均成長率(CAGR)19.6%で拡大すると予測されています。需要は、財務、人事、調達、および業務システムから得られる排出量、従業員の多様性、労働安全、エネルギー消費、ガバナンスに関するデータを統合する必要性によって、ますます形作られています。ソフトウェアプロバイダー各社は、スコープ1、2、3の排出量の自動計算、サプライヤーレベルのサステナビリティデータの収集、重要性の評価、および外部保証のための証拠管理を通じて、自社のプラットフォームの差別化を図っています。複数の法域で事業を展開する企業には、共通のESGデータをISSB、GRI、ESRS、および適用される現地の開示要件などの基準に照らし合わせるための、設定可能な報告ワークフローが求められています。導入の傾向も業界によって異なります。金融機関はポートフォリオのESGリスクと投資開示を優先し、製造業者は工場レベルの排出量、資源効率、サプライヤーのコンプライアンスに重点を置き、エネルギー企業は排出量のモニタリングとエネルギー転換に関連するパフォーマンスの追跡を必要としています。大企業は、複雑なシステム連携や複数事業体にわたる報告への需要を牽引している一方、クラウドベースのプラットフォームにより、中小企業でも標準化されたESGワークフローをより容易に利用できるようになっています。北米と欧州は、コンプライアンス主導の導入において依然として主要市場であり、一方、アジア太平洋地域では、企業がサステナビリティ開示、輸出市場におけるコンプライアンス、およびサプライチェーンの透明性を強化するにつれて、成長の機会が生まれています。
主なポイント
地域別では、北米が2026年に41.7%の市場シェアを占めると予想されます。
提供形態別では、ソフトウェアセグメントが2026年に66.4%の市場シェアを獲得する見込みです。
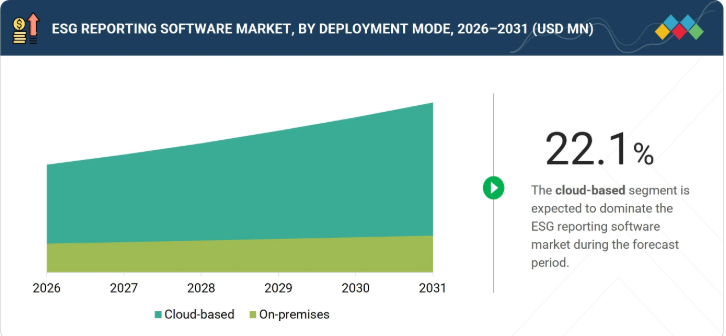
導入形態別では、2026年から2031年にかけて、クラウドセグメントが最も高い成長率を示すと予想されます。
組織規模別では、2026年に大企業セグメントが最大の市場シェアを占めると予測されています。
業種別では、予測期間中、小売・消費財セグメントが最も高い年平均成長率(CAGR)で成長すると見込まれています。
ESG報告ソフトウェア市場の主要ベンダーは、市場での存在感を強化するため、ESGデータの自動管理、規制コンプライアンス、および企業システムとの統合に注力しています。Wolters Kluwer、Nasdaq、Refinitiv、PwCなどの企業は、企業が変化し続ける開示要件に対応できるよう、複数のフレームワークに対応したESG報告、データ分析、およびサステナビリティ・パフォーマンスのモニタリングをサポートするプラットフォームを提供しています。
このエコシステムには、Plan A、SustainLab、Measurablといった中小企業やスタートアップ企業も含まれており、これらはカーボンアカウンティング、サステナビリティデータの追跡、および簡素化されたESG報告ツールに注力しています。これらのプロバイダーは、組織がサステナビリティデータの収集および報告プロセスを効率化できるよう支援する、クラウドベースの専門的なESGソリューションを提供することで、注目を集めています。
組織は、データの開示だけでなく、事業運営におけるサステナビリティ指標のモニタリングや、それらを戦略的意思決定に組み込むためにも、ESGプラットフォームの利用をますます拡大しています。ESG指標が資金調達、サプライヤーの適格性、および企業のリスク評価に影響を与え始めていることから、企業は信頼性の高いリアルタイムのESGインサイトを提供するシステムを優先的に導入しています。この変革により、ESG報告ソフトウェアは、単なるコンプライアンスツールではなく、企業ガバナンスおよびデータインフラの中核をなす要素としての位置づけを強めています。
顧客の顧客に影響を与えるトレンドと変革
ESGレポート作成ソフトウェア市場は、静的なサステナビリティ報告から、継続的なESGパフォーマンス管理およびESGエンタープライズインテリジェンスへと移行しつつあります。ソフトウェアプロバイダーは、AIベースのESG分析およびデータソリューションに加え、サステナビリティデータを財務データと同等の重要性で扱うESG財務報告ソリューションの採用率が急上昇していることを確認しています。もう一つの重要なトレンドは、スコープ3排出量およびサプライチェーンのサステナビリティデータソリューションの採用拡大であり、これにより組織が管理すべきデータの複雑さが増しています。ISSB、CSRD、TCFDなどの国際規制の統合が進む中、国際的なESG規制に対応できるESGコンプライアンス自動化ソリューションへの需要が高まっています。このトレンドにより、ESG報告およびパフォーマンス管理ソフトウェアプロバイダーは、APIを通じて連携可能なESGデータエコシステムを構築せざるを得なくなっています。
主要企業・市場シェア
市場エコシステム
ESG報告ソフトウェアのエコシステムは、ソフトウェアプラットフォーム、サステナビリティ・アドバイザリー企業、ESGデータプロバイダー、および企業がサステナビリティ報告を大規模に処理できるよう支援するエンタープライズシステムインテグレーターで構成されています。現在のESG報告プラットフォームは、グローバル基準に準拠したカーボン報告、サプライチェーンのサステナビリティ報告、従業員のESG指標報告、およびコーポレートガバナンス報告において、組織を支援しています。しかし、組織は、ESG報告をERPシステム、財務報告ソリューション、リスク管理ソリューションと統合し、サステナビリティ・インテリジェンスのための単一の信頼できる情報源を構築できるソリューションをますます求めています。このエコシステムは、金融サービス、製造、エネルギー、小売などのさまざまな業界に適用可能です。
地域
予測期間中、ESG報告ソフトウェア市場においてアジア太平洋地域が最高のCAGRを記録する見込み
アジア太平洋地域では、ESG報告ソフトウェア市場の成長率が急上昇しています。同地域では、サステナビリティに関する規制の強化や、国際的なグリーンファイナンス・イニシアチブへの参加が進んでいます。中国、日本、シンガポール、オーストラリアの各政府は、ESG開示規制や国家レベルのサステナビリティ戦略を強化しています。サプライチェーンにおける工業化とグローバル化の急速な進展により、企業は国際的なコンプライアンスを満たすためにデジタルESG報告ソリューションの導入を余儀なくされています。多国籍企業は、サプライヤーに対してESGデータや炭素排出量の開示を求めています。
ESGレポート作成ソフトウェア市場:企業評価マトリックス
Wolters Kluwer(スター)は、規制に関する知見とコンプライアンスの専門知識を強みとしてESGレポート作成ソフトウェア市場で事業を展開しており、同社のESG財務報告ソリューションは競争上の優位性をもたらしています。同社のESGレポート作成ソフトウェアは、企業がサステナビリティ報告、炭素排出量報告、ガバナンス報告、および規制報告を管理するための統合レポートプラットフォームの構築を支援します。Workiva(新興リーダー)は、クラウドベースの連携型レポートプラットフォームを通じてESGレポートソフトウェアの展開を拡大しています。このプラットフォームにより、企業はESGデータを財務データやガバナンスデータと連携させ、共同でのレポート作成が可能になります。ESGレポートの複雑化が進む中、企業はリアルタイムのESGデータや、監査対応済みのレポート機能、データ連携機能を備えたESGレポートソフトウェアを優先するようになり、これによりESGレポートソフトウェアの価値が高まっています。
主要市場プレイヤー
Wolters Kluwer(オランダ)
Nasdaq(米国)
PwC(英国)
Workiva(米国)
LSEG(英国)
Greenstone(英国)
Spehra(米国)
Cority(カナダ)
Intelex(カナダ)
WOCE Solutions(インド)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場の概要
需要側の推進要因、供給側の制約、および機会の集中する分野を通じて、変化し続ける市場動向について解説します。
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界の動向
業界の方向性、戦略的優先事項、および市場の勢いに影響を与える主要指標について、簡潔に概説します。
5.1
ポーターの5つの力分析
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
カーボンオフセット/カーボンクレジット市場の動向
5.2.4
グリーンテクノロジーおよびサステナビリティ市場の動向
5.3
サプライチェーン分析
5.4
エコシステム分析
5.5
価格分析
5.5.1
主要企業の製品別平均販売価格の推移(2022年~2025年)
5.5.2
地域別の平均販売価格の推移(2022年~2025年)
5.5.3
製品別参考価格分析(2025年)
5.6
主要な会議およびイベント(2026年~2027年)
5.7
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.8
投資資金調達シナリオ
5.9
ケーススタディ分析
5.10
2025年の米国関税がESG報告ソフトウェア市場に与える影響
5.10.1
はじめに
5.10.2
主な関税率
5.10.3
価格への影響分析
5.10.4
国・地域への影響
5.10.4.1
北米
5.10.4.2
欧州
5.10.4.3
アジア太平洋
5.10.4.4
中東・アフリカ
5.10.4.5
ラテンアメリカ
5.10.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要技術
6.1.1.1
クラウド
6.1.1.2
データ分析およびビジネスインテリジェンスツール
6.2
補完的技術
6.2.1.1
IoT
6.2.1.2
サイバーセキュリティ
6.3
隣接技術
6.3.1.1
AI/ML
6.3.1.2
ブロックチェーン
6.4
技術・製品ロードマップ
6.5
特許分析
6.6
AI/ジェネレーティブAIがESGレポート作成ソフトウェア市場に与える影響
6.6.1
主なユースケースと市場の可能性
6.6.2
ESGレポート作成ソフトウェア市場におけるプロバイダーのベストプラクティス
6.6.3
ESGレポート作成ソフトウェア市場におけるAI導入に関する事例研究
6.6.4
相互連携するエコシステムと市場参加者の影響
6.6.5
AI統合型ESGレポート作成ソフトウェア市場に対する顧客の導入準備状況
7
規制環境
7.1
規制およびコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.1.3
規制政策がサステナビリティの取り組みに与える影響
8
顧客環境と購買行動
8.1
はじめに
8.2
意思決定プロセス
8.3
購買プロセスに関与する主要なステークホルダーと評価基準
8.3.1
購買プロセスにおける主要なステークホルダー
8.3.2
購買基準
8.3.3
導入の障壁と内部的な課題
8.3.4
さまざまなエンドユーザー/最終用途産業における未充足ニーズ
9
ESGレポート作成ソフトウェア市場:提供内容別(市場規模および2031年までの予測 – 金額ベース、10億米ドル)(主要製品、その市場潜在力、および各プロバイダー別の需要パターンの比較評価)
9.1
はじめに
9.1.1
提供形態:ESGレポート作成ソフトウェア市場の推進要因
9.2
ソフトウェア
9.2.1
ソフトウェアの種類
9.2.2
環境分野のESGレポート作成ソフトウェア
9.2.2.1
炭素排出量追跡ソフトウェア
9.2.2.1.1
排出インベントリ管理
9.2.2.1.2
カーボンフットプリントの算出
9.2.2.1.3
排出削減目標の追跡
9.2.2.2
エネルギー消費量モニタリングソフトウェア
9.2.2.2.1
エネルギー使用量のモニタリング
9.2.2.2.2
需要側管理
9.2.2.2.3
省エネ対策の追跡管理
9.2.2.3
サステナビリティ・パフォーマンス管理ソフトウェア
9.2.2.3.1
水使用量の追跡管理
9.2.2.3.2
廃棄物管理およびリサイクル
9.2.2.3.3
生物多様性保全の取り組み
9.2.2.4
気候リスク評価ソフトウェア
9.2.2.4.1
物理的リスク評価(例:異常気象)
9.2.2.4.2
移行リスク分析(例:政策変更、市場の変化)
9.2.2.4.3
レジリエンス計画および適応戦略
9.2.2.5
環境影響評価(EIA)ソフトウェア
9.2.2.5.1
プロジェクト固有の影響評価
9.2.2.5.2
規制遵守評価
9.2.2.5.3
緩和措置の計画およびモニタリング
9.2.3
社会的ESG報告ソフトウェア
9.2.3.1
ダイバーシティ指標追跡ソフトウェア
9.2.3.1.1
ジェンダーの多様性
9.2.3.1.2
民族的多様性
9.2.3.1.3
LGBTQ+の代表性
9.2.3.1.4
アクセシビリティに関する取り組み
9.2.3.2
労働慣行報告用ソフトウェア
9.2.3.2.1
労働権利のコンプライアンス監視
9.2.3.2.2
職場の安全プログラム
9.2.3.2.3
従業員エンゲージメント調査
9.2.3.3
地域社会との関わりに関する追跡ソフトウェア
9.2.3.3.1
地域社会への投資の追跡
9.2.3.3.2
ステークホルダーとの協議プラットフォーム
9.2.3.3.3
社会的事業許可の管理
9.2.3.4
人権アセスメントソフトウェア
9.2.3.4.1
サプライチェーンにおける人権監査
9.2.3.4.2
人権影響評価
9.2.3.4.3
人身取引および現代の奴隷制に関するリスク評価
9.2.3.5
社会的影響評価ソフトウェア
9.2.3.5.1
社会的投資収益率(SROI)分析
9.2.3.5.2
地域社会開発指標の追跡
9.2.3.5.3
貧困緩和プログラムの評価
9.2.4
ガバナンス ESG 報告ソフトウェア
9.2.4.1
コーポレート・ガバナンス報告ソフトウェア 9.2.4.1.1
取締役会の管理 9.2.4.1.2
ガバナンス体制の文書化 9.2.4.1.3
株主エンゲージメント・ツール 9.2.4.2
倫理およびコンプライアンス管理ソフトウェア 9.2.4.2.1
行動規範の施行 9.2.4.2.2
内部通報ホットライン 9.2.4.2.3
倫理およびコンプライアンス管理ソフトウェア
9.2.4.2.1
行動規範の施行
9.2.4.2.2
内部通報ホットラインの管理
9.2.4.2.3
コンプライアンス研修および認定の追跡管理
9.2.4.3
リスク管理ソフトウェア
9.2.4.3.1
エンタープライズ・リスク管理(ERM)
9.2.4.3.2
内部統制評価
9.2.4.3.3
リスク・ヒートマップおよびダッシュボード
9.2.4.4
規制コンプライアンス追跡ソフトウェア
9.2.4.4.1
規制変更管理
9.2.4.4.2
コンプライアンスカレンダーおよび期限追跡
9.2.4.4.3
監査証跡の文書化
9.2.4.5
内部監査ソフトウェア
9.2.4.5.1
監査の計画とスケジュール設定
9.2.4.5.2
監査結果の管理
9.2.4.5.3
監査報告書の作成と配布
9.3
サービス
9.3.1
コンサルティング
9.3.2
統合および導入
9.3.3
サポートおよび保守
10
ESG レポート作成ソフトウェア市場:導入タイプ別(市場規模および 2031 年までの予測 —金額ベース、10億米ドル) (導入形態別の需要ポテンシャルおよび成長経路が、多様な業界におけるESGレポート作成ソフトウェアの導入をどのように形作っているか)
10.1
はじめに
10.1.1
導入モデル:ESGレポート作成ソフトウェア市場の推進要因
10.2
クラウド
10.3
オンプレミス
11
組織規模別ESGレポート作成ソフトウェア市場(市場規模および2031年までの予測 – 金額ベース、10億米ドル)(組織規模別の需要ポテンシャルと成長経路が、多様な業界におけるESGレポート作成ソフトウェアの導入を形作る)
11.1
はじめに
11.1.1
組織規模:ESGレポート作成ソフトウェア市場の推進要因
11.2
大企業
11.3
中小企業
12
業界別ESGレポート作成ソフトウェア市場(市場規模および2031年までの予測 – 金額ベース、10億米ドル)(各業界における導入の推進要因、需要の動向、および市場の可能性)
12.1
はじめに
12.1.1
業種別:ESG報告ソフトウェア市場の推進要因
12.2
銀行・金融サービス・保険(BFSI)業界
12.2.1
BFSI:適用分野
12.2.2
リスク管理およびコンプライアンス
12.2.3
投資分析および意思決定
12.2.4
ステークホルダー・エンゲージメントおよび透明性
12.2.5
信用リスク評価
12.2.6
その他(製品イノベーション、CSR報告)
12.3
政府、公共部門、および非営利団体
12.3.1
政府、公共部門、および非営利団体:適用分野
12.3.2
政策の策定と実施
12.3.3
規制遵守と報告
12.3.4
公共サービスの提供の最適化
12.3.5
ステークホルダーとの関与および透明性
12.3.6
その他(助成金管理および資金配分、社会的影響評価)
12.4
製造
12.4.1
製造:適用分野
12.4.2
環境影響評価および管理
12.4.3
サプライチェーンの持続可能性
12.4.4
エネルギー効率および資源管理
12.4.5
コンプライアンスおよび規制報告
12.4.6
製品のライフサイクルアセスメント
12.4.7
リスクの特定および軽減
12.5
食品・飲料
12.5.1
食品・飲料:適用分野
12.5.2
サプライチェーンの透明性と可視性
12.5.3
炭素・エネルギー管理
12.5.4
廃棄物管理と資源保全
12.5.5
廃棄物管理とリサイクル
12.5.6
社会的責任および労働慣行
12.6
小売および消費財
12.6.1
小売および消費財:適用分野
12.6.2
サプライチェーンの透明性および持続可能性
12.6.3
エネルギーおよび資源管理
12.6.4
製品のライフサイクルアセスメント
12.6.5
コーポレートガバナンスおよび倫理
12.6.6
ステークホルダーとの対話および透明性
12.7
エネルギーおよび公益事業
12.7.1
エネルギーおよび公益事業:適用分野
12.7.2
カーボンフットプリントのモニタリングおよび削減
12.7.3
再生可能エネルギーの導入および移行
12.7.4
資源効率と保全
12.7.5
その他(ステークホルダー・エンゲージメント、サプライチェーンの持続可能性)
12.8
その他の業種(自動車、建設、ヘルスケア、石油・ガス)
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:TC 8523
- 当サイトについて
- 電気自動車用流体の世界市場規模調査、薬剤タイプ別(核剤、清澄剤)、形態別(粉末、顆粒、液体)、ポリマー別(PP、PE、PET)、用途別(包装、消費財、自動車、エレクトロニクス)、地域別予測 2022-2032
- 3次元細胞培養足場の中国市場:動物由来バイオスキャフォールド、動物由来フリーバイオスキャフォールド
- 腕時計用ダイヤルの世界市場2025:種類別(カリフォルニアダイヤル、共同署名ダイヤル、十字線ダイヤル、その他)、用途別分析
- ポリエチレン製プラスチック水槽の世界市場2025:メーカー別、地域別、タイプ・用途別
- 医薬品不純物合成・分離サービスのグローバル市場規模調査、サービス別(合成サービス、分離サービス、分析サービス)、不純物タイプ別、技術別、用途別、最終用途別、地域別予測:2022-2032年
- コグニティブコンピューティング市場レポート:技術別(自然言語処理、機械学習、自動推論、その他)、展開タイプ別(オンプレミス、クラウドベース)、企業規模別(中小企業、大企業)、産業分野別(ヘルスケア、BFSI、小売、政府、IT・通信、エネルギー・電力、その他)、地域別 2024-2032
- ポリイソブチレン(PIB)の世界及び日本市場2026年:種類別(低分子量ポリイソブチレン、中分子量ポリイソブチレン、高分子量ポリイソブチレン)
- GPSアンテナモジュールの世界市場2025:種類別(アクティブGPSアンテナモジュール、パッシブGPSアンテナモジュール)、用途別分析
- 世界の角膜地形図市場(2025 – 2032):種類別、地形図別、用途別、エンドユーザー別、地域別分析レポート
- 経鼻胃管の中国市場:レビンチューブ、セングスタケン・ブレークモア・チューブ、その他
- 世界の多軸マシニングセンター市場(2026年~2036年):製品別、用途別、最終用途別、地域別