
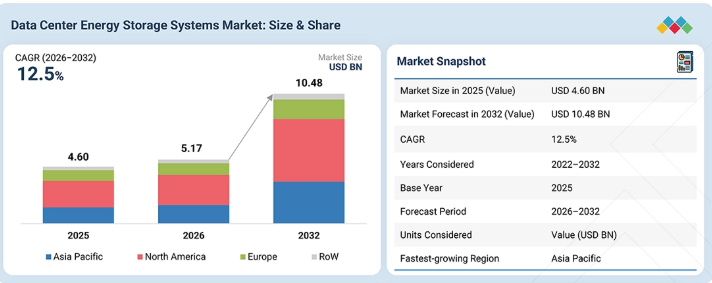
データセンター用エネルギー貯蔵システムの世界市場規模は2032年までにCAGR 12.5%で拡大する見通し
市場概要
世界のデータセンター向けエネルギー貯蔵システム市場は、2026年の51億7,000万米ドルから、2032年までに104億8,000万米ドルへと、年平均成長率(CAGR)12.5%で拡大すると予測されています。エネルギー貯蔵システムは、エネルギーの信頼性、運用の柔軟性、および電力レジリエンスを向上させるため、データセンターの電力インフラにますます組み込まれています。バッテリーエネルギー貯蔵システム(BESS)、フライホイールエネルギー貯蔵システム(FESS)、スーパーキャパシタ、水素ベースの貯蔵といった技術は、多様な電力要件に対応可能であり、その用途は従来のバックアップ電源にとどまらず、エネルギー管理、再生可能エネルギーの統合、ピーク負荷管理、送電網支援にまで拡大しています。こうした用途の広がりにより、データセンター施設全体でエネルギー貯蔵ソリューションに対するさらなる需要が生まれています。人工知能(AI)、クラウドコンピューティング、その他の電力消費量の多いデジタル技術の急速な普及により、データセンターの電力消費量は増加しており、それを支える電力インフラへの投資が促進されています。同時に、データセンターの電力供給への再生可能エネルギーの統合が進むにつれ、間欠性の管理、需給のバランス調整、そして信頼性の高い電力供給の維持のために、エネルギー貯蔵の必要性が高まっています。データセンター運営事業者が、より高いピーク電力要件や、ますます複雑化するエネルギー管理のニーズに直面する中、エネルギー貯蔵システムは、強靭な電力インフラの重要な構成要素となりつつあります。その結果、エネルギー貯蔵技術の応用範囲の拡大に加え、データセンターの容量の継続的な拡大や電力消費パターンの変化が相まって、データセンターの電力ネットワークにおけるエネルギー貯蔵システムの需要を牽引しています。
主なポイント
アジア太平洋地域は、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。
エネルギー貯蔵技術別では、スーパーキャパシタ型エネルギー貯蔵システムセグメントが、2026年から2032年にかけて16.5%という最も高いCAGRを記録すると予想されます。
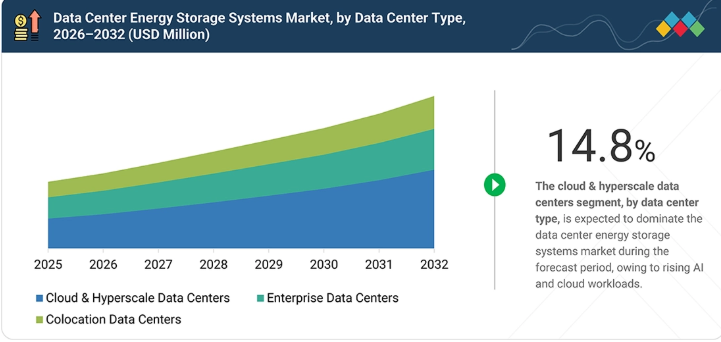
データセンターの種類別では、クラウドおよびハイパースケールデータセンターセグメントが、2026年から2032年にかけて14.8%という最も高いCAGRを記録すると予想されます。
企業業種別では、IT・通信セグメントが予測期間中に最も急速な成長を記録すると見込まれています。
用途別では、再生可能エネルギー統合・グリッドサービスセグメントが、2026年から2032年にかけて18.3%という最も高いCAGRを記録すると見込まれています。
出力容量別では、5~20 MWのセグメントが市場を支配すると見込まれています。
構成部品および管理システム別では、エネルギー貯蔵デバイスが市場を支配すると見込まれています。
テスラ、Contemporary Amperex Technology Co., Limited.、LG Energy Solution、Samsung SDI Co., Ltd.、およびパナソニックホールディングス株式会社は、その高い市場シェアと製品展開の広さから、データセンター用エネルギー貯蔵システム市場の主要プレイヤーの一部として特定されました。
ZincFive, Inc.、Active Power Inc.、Skeleton Technologiesなどは、ニッチな市場のギャップを早期に特定し、顧客の満たされていないニーズに的確に応えるソリューションを提供することで、有力なスタートアップ企業や中小企業としての地位を確立しています。これらの企業は、その機動力、迅速な意思決定、そして継続的なイノベーション能力により、規模は大きいが柔軟性に欠ける競合他社を上回る実績を上げています。
データセンターの運用において、エネルギー貯蔵システムの重要性は高まっています。これは、電力容量の需要変化や、データセンターの種類の多様化、業界ごとの特性に対応するため、データセンターが電力インフラの強化を必要としているためです。エネルギー貯蔵システムへの需要は、ハイパースケール、コロケーション、およびエンタープライズデータセンターの数の増加によって牽引されています。これは、BFSI(銀行・金融・保険)、ヘルスケア・ライフサイエンス、製造、eコマース・小売、IT・通信といった各業界の企業が、安定したデジタルインフラへの依存度を高めているためです。AIやクラウドソリューションの急速な発展に伴い、追加のデータセンター施設、ひいては信頼性の高い電源へのニーズが高まっています。同時に、電力網の利用可能性に関する制約により、プロバイダーはデータセンターの建設や開発に向けて、オンサイト型のエネルギーソリューションを模索せざるを得なくなっています。再生可能エネルギーの人気が高まっていることから、データセンターのより広範なエネルギー戦略という観点からも、エネルギー貯蔵は注目を集めています。
顧客の顧客に影響を与えるトレンドと変革
消費者のビジネスへの影響は、進化する顧客トレンドや市場の変革に起因しています。サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といった変革が、顧客の優先事項やビジネスモデルを大幅に再構築しています。従来、収益構成は、量とコストを重視した従来の製品やプロセスが主流でした。今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導型かつ持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められており、サプライヤーには、進化する市場の需要に沿った、規制に準拠した、効率的で、テクノロジーを活用した製品・サービスの提供が期待されています。
主要企業・市場シェア
市場エコシステム
データセンター用エネルギー貯蔵システムのエコシステムは、原材料サプライヤー(例:Umicore、BASF SE、 およびオールービスAG)、システムメーカー(例:シュナイダーエレクトリック、イートン、シーメンス・エナジー、バーティブ・グループ・コーポレーション)、販売代理店(例:ネットワーク・テックラボ(インド)リミテッド、サンライト・システムズ・プライベート・リミテッド)、およびエンドユーザー(例:グーグル、マイクロソフト、メタ、オラクル)で構成されています。
地域
予測期間中、アジア太平洋地域は世界のデータセンター用エネルギー貯蔵システム市場において最も急速に成長する地域となる見込みです
アジア太平洋地域は、急速なデジタル化と、コンピューティングおよびデータインフラへの需要の高まりに牽引され、最も急速に成長する地域となる見込みです。クラウドサービス、AI、オンラインプラットフォーム、デジタルアプリケーションの採用拡大により、新規データセンターの建設や既存施設のアップグレードが加速しており、電力需要が増加しています。容量が拡大するにつれ、事業者は電力の安定供給と効率的な電力管理を優先しており、これがバックアップ電源、レジリエンス、需要管理、およびエネルギー効率向上のためのESS導入を後押ししています。デジタルインフラの急速な発展も、新規データセンターの計画段階におけるESSの統合を促進しています。
データセンター用エネルギー貯蔵システム市場:企業評価マトリックス
テスラは、大規模なバッテリー貯蔵能力と、電力消費量の多いデータセンター向けの統合型エネルギー管理ソリューションを強みとして、エネルギー貯蔵分野の主要企業です。イートンは、UPS、エネルギー貯蔵、電力管理、データセンターサービスにおける専門知識を活用し、電力の信頼性やエネルギー管理の要件に対応することで、新興のリーダーとして台頭しています。両社とも、エネルギー効率に優れ、耐障害性の高いデータセンターの電力インフラおよびESSソリューションに対する需要の高まりから恩恵を受ける好位置にあります。
主要市場プレイヤー
Tesla (US)
Panasonic Holdings Corporation (Japan)
Samsung SDI Co., Ltd. (South Korea)
LG Energy Solution (South Korea)
Contemporary Amperex Technology Co., Limited (China)
BYD Company Ltd. (China)
Schneider Electric (France)
Vertiv Group Corp. (US)
Eaton (Ireland)
ABB (Switzerland)
Siemens Energy (Germany)
Delta Electronics, Inc. (Taiwan)
Hitachi Energy Ltd. (Switzerland)
Fluence (US)
Saft (US)
【目次】
1
はじめに
27
2
エグゼクティブ・サマリー
31
3
プレミアム・インサイト
36
4
市場概要
AIを活用した投資とハイブリッドアーキテクチャにより、エネルギー効率に優れ、耐障害性の高いデータセンターインフラが再定義されています。
40
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
AI駆動型およびハイパースケールデータセンターインフラへの投資の加速
4.2.1.2
バックアップ、エネルギー最適化、およびグリッド支援アプリケーションにおけるESSの導入拡大
4.2.1.3
データセンターに対する持続可能性およびエネルギー効率の要件の高まり
4.2.2
制約要因
4.2.2.1
データセンターへの ESS 導入に伴う多額の初期投資要件
4.2.3
機会
4.2.3.1
多様なデータセンターの要件に対応する、ハイブリッドおよびマルチテクノロジー型ESSアーキテクチャの台頭
4.2.3.2
ESSの性能とライフサイクル経済性を向上させる、AIを活用したエネルギー管理および予測モニタリング
4.2.3.3
既存のデータセンターが、より高い電力密度と耐障害性の要件に適応するにつれて、レトロフィット需要が高まっています。
4.2.4
課題
4.2.4.1
ESS と既存のデータセンターの電力インフラとの複雑な統合
4.2.4.2
多様なESS技術における安全性と熱管理の確保
4.3
未充足のニーズと未開拓分野(ホワイトスペース)
4.3.1
データセンター用エネルギー貯蔵システム市場における未充足のニーズ
4.3.2
未開拓分野(ホワイトスペース)におけるビジネスチャンス
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
4.5.1
主な動きと戦略的焦点
5
業界動向
権力、競争、世界経済の動向に関する戦略的洞察を活かし、変化する業界のダイナミクスに対応しましょう。
50
5.1
ポーターの5つの力分析
5.1.1
供給者の交渉力
5.1.2
購入者の交渉力
5.1.3
新規参入の脅威
5.1.4
代替品の脅威
5.1.5
競争の激しさ
5.2
世界マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のメディア・エンターテインメント産業の動向
5.2.4
世界のIT・通信産業の動向
5.3
サプライチェーン分析
5.3.1
原材料の供給
5.3.2
部品および管理システムの生産
5.3.3
エネルギー貯蔵システムの生産および組立
5.4
流通およびロジスティクス
5.4.1
システム統合および設置
5.4.2
エンドユーザー/データセンター事業者
5.4.3
エコシステム分析
5.5
価格分析
5.5.1
地域別 UPS グレードバッテリーパックの平均販売価格の推移(2022年~2025年)
5.5.2
主要企業別のリチウムイオンバッテリーパックの価格帯(2025年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 850760)
5.6.2
輸出シナリオ(HSコード 850760)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
VERTIVのリチウムイオン電池およびUPSソリューションにより、スコットランドのDATAVITA社DV2データセンターで省スペースな電源保護を実現
5.10.2
VERTIVは、フォーサイス・データセンターにおいて、拡張性が高くエネルギー効率に優れた電力インフラを実現しています。
5.10.3
イートンは、フランスのウェバクシス・データセンターにおいて、再生可能エネルギーの蓄電およびインテリジェントな電力管理を実現しています。
5.11
2026年の米国関税がデータセンター用エネルギー貯蔵システム市場に与える影響 5.10.2
5.12
市場に影響を与える主要な関税率 5.13
価格への影響分析 5.13.1
各地域への主な影響 5.13.1.1
米国 5.13.1.2
欧州 5.13.1.3
アジア太平洋地域 5.14
欧州
5.13.1.3
アジア太平洋地域
5.14
データセンター用エネルギー貯蔵システム市場の最終用途産業への影響
5.14.1
BFSI
5.14.2
ヘルスケアおよびライフサイエンス
5.14.3
製造業
5.14.4
Eコマース・小売業
5.14.5
メディア・エンターテインメント
5.14.6
IT・通信
5.14.7
政府・公共部門
5.14.8
その他の企業分野
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIとエネルギー分野のイノベーションは、回復力があり、効率的で、インテリジェントな電力ソリューションによって、データセンターに革命をもたらしています。
70
6.1
主要な新興技術
6.1.1
データセンター向けグリッド形成型バッテリーエネルギー貯蔵システム
6.2
補完的技術
6.2.1
データセンターのエネルギー貯蔵を支える先進的なUPSシステム
6.3
技術/製品ロードマップ
6.3.1
短期(2025年~2027年) | 技術の最適化および導入拡大
6.3.2
中期(2027年~2030年) | システム統合および性能向上
6.3.3
長期(2030年~2035年以降) | 先進的な蓄電技術とインテリジェントなエネルギー管理
6.4
特許分析
6.4.1
方法論
6.5
将来の応用例
6.5.1
電力品質調整:AIワークロード向けの急速な電力変動管理
6.5.2
バックアップ電源の拡張:バックアップ時間の延長と発電機への依存度低減
6.5.3
ピークシェービングと負荷管理:柔軟な電力需要およびピーク負荷管理
6.5.4
再生可能エネルギーの統合と系統サービス: 再生可能エネルギーのマッチングと系統の柔軟性
6.5.5
ブラックスタート:回復力のある再起動とデータセンターの自立運転
6.6
生成AIがデータセンターのエネルギー貯蔵システム市場に与える影響
6.6.1
はじめに
6.6.2
電力需要の増加と蓄電要件の拡大
6.6.3
柔軟な電力管理へのニーズの高まり
6.6.4
AIに適したESSソリューションの開発
6.6.5
再生可能エネルギーとの統合深化およびピーク管理の強化
6.7
市場全体への影響
7
規制環境とサステナビリティへの取り組み
複雑な規制を適切に把握し、データセンターのエネルギー貯蔵におけるサステナビリティの向上と炭素排出量の削減を図ります。
82
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.1.3
認証、表示、および環境基準
7.2
サステナビリティの取り組み
7.2.1
データセンターのエネルギー貯蔵システムにおける炭素影響と環境への応用
7.2.1.1
炭素排出量への影響の低減
7.2.1.2
環境への応用
7.3
規制政策がサステナビリティの取り組みに与える影響
8
顧客環境と購買行動
未充足のニーズに対応し、多様なセクターにおけるデジタル化を活用することで、市場の収益性を引き出します。
88
8.1
はじめに
8.2
意思決定プロセス
8.2.1
主要なステークホルダーと購入基準
8.2.2
購入プロセスにおける主要なステークホルダー
8.2.3
購入基準
8.3
導入障壁と内部的課題
8.4
各種用途における未充足ニーズ
8.5
市場の収益性
8.5.1
収益の可能性
8.5.2
コストの動向
8.5.3
主要用途における利益率向上の機会
データセンター用エネルギー貯蔵システム市場、
9.1
はじめに
9.2
BFSI(銀行・金融・保険)
9.2.1
デジタル化の進展とレジリエンス要件の高まり
9.3
ヘルスケアおよびライフサイエンス
9.3.1
デジタルヘルスケアインフラの拡大と、信頼性の高い運用に対する要件の高まり
9.4
製造業
9.4.1
産業のデジタル化の進展と、データ駆動型運用への依存度の高まり
9.5
Eコマース・小売業
9.5.1
デジタルコマースの拡大と、常時稼働型データインフラへの依存度の高まり
9.6
メディア・エンターテインメント
9.6.1
デジタルメディアの消費拡大と、データインフラへの要件の高まり
9.7
IT・通信
9.7.1
デジタルインフラの拡大とデータセンターの電力需要の増加 9.8
政府・公共部門 9.8.1
政府のデジタル化の進展とレジリエンス要件の高まり 9.9
その他の企業分野/エンドユーザー 10
エネルギー貯蔵システム市場(用途別) 2032年までの市場規模および成長率予測分析(単位:百万米ドル) | 図表
その他の企業業種/エンドユーザー
10
用途別エネルギー貯蔵システム市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表12件
103
10.1
はじめに
10.2
電力品質調整
10.2.1
データセンターの電力消費量の増加と、信頼性の高い電力に対する要求の高まり
10.3
長時間バックアップ電源(UPSコンパニオン)
10.3.1
データセンターの電力需要の増加と、レジリエンスへのニーズの高まり
10.4
ピークシェービングと負荷管理
10.4.1
データセンターの電力需要の増加と、エネルギーコストおよび需要管理への注目の高まり 10.5
再生可能エネルギーの統合と系統サービス 10.5.1
再生可能エネルギーの導入拡大と、柔軟な電力管理への注目の高まり 10.6
ブラックスタート 10.6.1
再生可能エネルギーの導入拡大と、柔軟な電力管理への注目の高まり
10.6
ブラックスタート
10.6.1
データセンターのレジリエンス要件の高まりと、迅速な電力復旧への注目の高まり
データセンター用エネルギー貯蔵システム市場、
11.1
はじめに
11.2
バッテリーエネルギー貯蔵システム(BESS)
11.2.1
データセンターの電力需要の拡大と、信頼性が高く、回復力があり、柔軟なエネルギー管理の必要性
11.3
フライホイールエネルギー貯蔵システム(FESS)
11.3.1
データセンターにおける迅速かつ信頼性の高い電力支援への需要の高まり
11.4
スーパーキャパシタエネルギー貯蔵システム
11.4.1
データセンターにおける迅速な電力支援および電力品質の向上に対する需要の高まり
11.5
その他のエネルギー貯蔵技術
12
データセンターの種類別データセンター用エネルギー貯蔵システム市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8件
115
12.1
はじめに
12.2
エンタープライズ・データセンター
12.2.1
デジタルインフラへの企業の依存度の高まりと、データセンターの電力需要の増加について
12.3
クラウドおよびハイパースケール・データセンター
12.3.1
クラウドおよびAI主導のコンピューティング需要の拡大に伴う、大規模データセンターインフラの拡充
12.4
コロケーションデータセンター
12.4.1
コロケーション容量への需要の高まりと電力需要の増加
13
データセンター用エネルギー貯蔵システム市場(電力容量別)
市場規模および成長率の予測分析
121
13.1
はじめに
13.2
1 MW未満
13.2.1
小規模データセンターおよび特定用途におけるESSの導入拡大
13.3
1~5 MW
13.3.1
データセンターの拡張と、多様な用途におけるESSの広範な導入
13.4
5~20 MW
13.4.1
データセンターの電力需要の増加と、エネルギー管理におけるESSの広範な活用
13.5
20 MW以上
13.5.1
電力需要の増加に伴い拡大するハイパースケールおよびAI駆動型データセンター
データセンター用エネルギー貯蔵システム市場、
14.1
はじめに
14.2
エネルギー貯蔵デバイス
14.2.1
データセンターの電力需要の増加と、信頼性が高く柔軟な蓄電システムへの需要の高まり
14.3
電力変換システム
14.3.1
ESSの導入拡大と、データセンターの電力インフラへの蓄電システムの信頼性の高い統合の必要性
14.4
冷却および換気システム
14.4.1
ESSの規模拡大と運用強度の増加
14.5
統合型火災検知・消火システム
14.5.1
ESSの導入拡大とデータセンターの安全要件の高度化 14.5.2
14.5.2
熱・煙・ガスセンサー 14.5.3
14.5.3
爆燃防止システム 14.6
14.6
電気保護システム 14.6.1
14.6.1
データセンターの電力需要の増加と、信頼性の高い ESS 統合の必要性
14.6.2
回路ブレーカー
14.6.3
ヒューズ
14.6.4
サージプロテクタ
14.7
制御および監視システム
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 10616
- インジウムの中国市場:一次インジウム、二次インジウム
- 特殊ポリアミドのグローバル市場規模調査、製品別(長鎖特殊ポリアミド、高温特殊ポリアミド、MXD6)、用途別(輸送、エネルギー、消費財、工業用コーティング、エレクトロニクス、その他)、地域別予測 2022-2032
- 世界のtert-アミルペルオキシ-2-エチルヘキサノエート市場
- L-トリプトファンアミド塩酸塩(CAS 5022-65-1)の世界市場2020年~2025年、予測(~2030年)
- ジオレイン酸PEG-18ヒマシ油市場:グローバル予測2025年-2031年
- 世界のドア&窓市場(2025 – 2031):製品別、素材別、構造種類別、用途別、地域別分析レポート
- テトラプロピルオルトシリケートの世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- ウォーターディスペンサーのグローバル市場(~2033):製品別(ボトル式、ボトルレス式)、用途別(家庭用、業務用、産業用)、販売チャネル別(オンライン、小売店)、地域別
- ビジネス用インタラクティブLEDディスプレイの世界及び日本市場2026年:種類別(HD、4K)
- 液体生検の世界及び日本市場2026年:種類別(テストスイート、機器、サービス)
- Webアプリケーションファイアウォール市場レポート:展開別(クラウドベース、オンプレミス)、組織規模別(大企業、中小企業)、サービス別(プロフェッショナルサービス、マネージドサービス)、エンドユース産業別(政府・防衛、BFSI、小売、ヘルスケア、IT・通信、エネルギー・公益事業、製造、その他)、地域別 2024-2032
- 杭打ち機の世界市場規模調査、製品タイプ別(振動杭打ち機、油圧杭打ち機、ディーゼル杭打ち機)、用途別(建設、インフラ、鉱業、土木)、推進力タイプ別(電気、ディーゼル、空気圧)、耐荷重別(100トン未満、100~200トン、200~300トン、300~400トン、400トン以上)、設置方法別(駆動、ねじ込み、ボーリング)、地域別予測:2022~2032年