
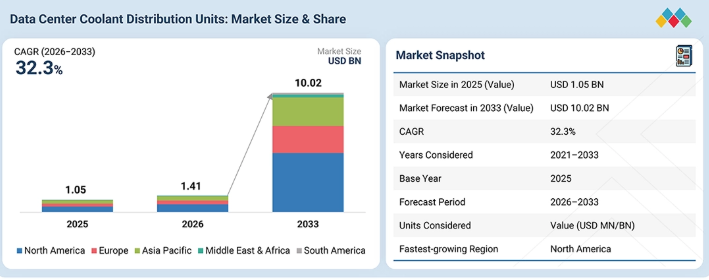
データセンター用冷却液分配装置の世界市場規模は2033年までにCAGR 32.3%で拡大する見通し
市場概要
世界のデータセンター用冷却剤分配装置市場は、2026年の14億1,000万米ドルから、2033年までに100億2,000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は32.3%になると見込まれています。AI、ハイパフォーマンスコンピューティング(HPC)、およびクラウドワークロードの導入拡大が、市場の成長を後押ししています。これらの新しいワークロードには、従来の空冷ソリューションよりも高いラック密度と、より優れた熱管理が求められます。温度制御の維持からデータセンターの運用機能の実現に至るまで、冷却分配ユニットは液体冷却システムの基幹となっています。
主なポイント
予測期間中、北米は金額ベースで33.1%という最も高いCAGRで成長すると予測されています。
2025年時点で、インロー型冷却液分配ユニットセグメントは金額ベースで54.3%のシェアを占めました。
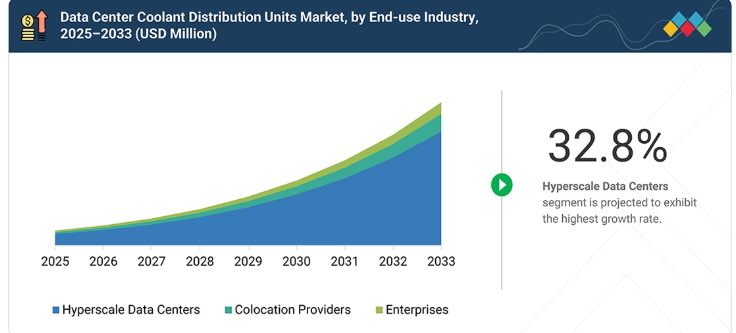
2025年時点で、ハイパースケールデータセンターセグメントは金額ベースで77.0%という最大のシェアを占めました。
ダイレクト・トゥ・チップ冷却セグメントは、予測期間中に34.3%という最も高いCAGRを記録すると予想されています。
シュナイダーエレクトリック、Vertiv Group Corp.、Delta Electronics, Inc.、nVent、およびDCX Liquid Cooling Systemsは、その高い市場シェアと製品ラインナップを背景に、データセンター用冷却液分配ユニット市場における主要プレイヤーとして特定されました。
Nortek Air Solutions、Excool Ltd、LNEYA Thermo Refrigeration Co., Ltd.などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業として頭角を現しており、新興の市場リーダーとしての可能性を際立たせています。
データセンター用冷却液分配装置市場は、ハイパースケール施設における液体冷却技術の導入加速、AI/MLおよびHPCワークロードの急速な成長、ならびにエネルギー効率と持続可能性に関するより厳格な規制の施行を背景に、着実な拡大を続けています。コロケーション、エンタープライズ、通信各社のデータセンターにおける導入範囲の拡大が、市場の展望をさらに広げています。先進的な製品の導入、テクノロジープロバイダーとの戦略的提携、主要プレイヤーによる生産能力の拡大など、進行中の動向が競争環境を再構築しています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。「ホットベルト」は冷却液分配ユニットメーカーの顧客であり、ターゲットアプリケーションは冷却液分配ユニットメーカーの顧客です。トレンドの変化やディスラプションといった「シフト」は、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は「ホットベルト」の収益に影響し、ひいては冷却液分配ユニットメーカーの収益にも影響を及ぼします。
主要企業・市場シェア
市場エコシステム
データセンター用冷却液分配装置市場のエコシステムは、メーカー、原材料サプライヤー、販売代理店、およびエンドユーザー産業からなる強固なネットワークで構成されています。データセンター用冷却液分配装置市場のエコシステムは、原材料サプライヤー(例:ダンフォス、新日本製鉄株式会社)、メーカー(例:Vertiv Group Corp.、 シュナイダーエレクトリック)、販売代理店(例:ウェスコ・インターナショナル社、TDシンネックス社)、およびエンドユーザー(例:アマゾン・ウェブ・サービス社、エクイニクス社)から構成されています。この相互に連携したエコシステムは、製品の革新を促進し、安定したサプライチェーンを確保し、力強い市場の成長を支えています。
地域
予測期間中、北米が最大の市場シェアを占めると見込まれています
予測期間中、北米は、同地域における技術的および経済的要因の相乗効果により、データセンター用冷却液分配装置市場で最大のシェアを占めると予想されます。特に米国は、ハイパースケールデータセンターの開発・運用において世界をリードしており、主要なクラウドプロバイダー、AI分野のリーダー企業、コロケーション企業が新施設に数十億単位の投資を行っています。こうした巨額の投資は主要な成長要因となっています。なぜなら、これらの新しいデータセンターには、50 kWを超えることも多い高密度サーバーラックが採用されており、従来の空冷方式の限界に迫っているからです。そのため、液体冷却ソリューションが不可欠となりつつあり、冷却液分配ユニットは、AI、ハイパフォーマンスコンピューティング(HPC)、およびその他の高負荷なワークロードによって発生する膨大な熱負荷を管理する上で、極めて重要な構成要素となっています。主要な冷却液分配ユニットメーカーの存在と、強固な地域サプライチェーンが、北米の主導的地位を確固たるものにしています。
データセンター用冷却液分配ユニット市場:企業評価マトリックス
データセンター用冷却液分配ユニット市場の評価マトリックスにおいて、シュナイダーエレクトリック(スター)は、ハイパースケール、コロケーション、およびエンタープライズデータセンターにわたる先進的な冷却分配ソリューションと統合能力に支えられ、高い市場シェアと広範な製品ラインナップで首位を占めています。ムンターズ・グループAB(新興リーダー)は、高密度IT環境向けの液体冷却および熱管理ソリューションへの注力を強めることで存在感を高めており、イノベーションとターゲットを絞った製品提供を通じてその地位を強化しています。その他の注目すべき企業も、エネルギー効率に優れ、持続可能で、拡張性の高い冷却液分配ユニットに対する需要の高まりに対応するため、ポートフォリオを積極的に拡大しており、この急速に進化する市場における将来の成長機会を捉えるべく位置づけを進めています。
主要市場プレイヤー
Schneider Electric (France)
Vertiv Group Corp. (US)
Delta Electronics, Inc. (Taiwan)
nVent.(US)
DCX Liquid Cooling Systems (Poland)
Eaton (Ireland)
Munters Group AB (Sweden)
Chilldyne, Inc. (US)
Shenzhen Envicool Technology Co., Ltd. (China)
Super Micro Computer, Inc. (US)
LITE-ON Technology Corporation. (Taiwan)
STULZ GMBH (Germany)
Ecolab (US)
Hewlett Packard Enterprise Development LP (US)
NIDEC CORPORATION (Japan)
Nautilus Data Technologies. (US)
Lenovo. (China)
Rittal GmbH & Co. KG (Germany)
Trane. (Ireland)
KAORI HEAT TREATMENT CO., LTD. (Taiwan)
Trane Technologies (Ireland)
FläktGroup (Germany)
Shanghai Venttech Refrigeration Equipment Co.,Ltd. (China)
Coolcentric. (US)
【目次】
1
はじめに
15
2
調査方法論
3
エグゼクティブ・サマリー
4
プレミアム・インサイト
5
市場概要
戦略的な計画立案やポジショニングを支援するための、主要な動向、トレンド分析、および実用的なインサイトを取り上げています。
5.1
市場の動向
5.1.1
成長要因
5.1.1.1
高密度AIおよびHPCワークロードの拡大
5.1.1.2
モジュラー型およびエッジデータセンターへの需要
5.1.1.3
持続可能性およびエネルギー効率に関する規制要件
5.1.2
制約要因
5.1.2.1
多額の設備投資
5.1.2.2
レガシーデータセンターインフラとの互換性の欠如
5.1.3
機会
5.1.3.1
廃熱回収システムとの統合
5.1.3.2
ナノ流体および次世代冷却剤におけるイノベーション
5.1.3.3
AI ベースの冷却制御および予測最適化
5.1.4
課題
5.1.4.1
精密制御および流量管理の複雑さ
5.1.4.2
多様な冷却アーキテクチャとの統合
6
業界の動向
需要側の推進要因、供給側の制約、および機会の集中する分野を通じて、進化する業界の全体像を解説します。
6.1
ポーターの5つの力分析
6.1.1
新規参入者の脅威
6.1.2
代替品の脅威
6.1.3
買い手の交渉力
6.1.4
供給者の交渉力
6.1.5
競争の激しさ
6.2
主要なステークホルダーと購入基準
6.2.1
購入プロセスにおける主要なステークホルダー
6.2.2
購入基準
6.3
バリューチェーン分析
6.3.1
原材料サプライヤー
6.3.2
部品メーカー
6.3.3
システム組立業者/冷却液分配ユニットメーカー
6.3.4
OEM/システムインテグレーター
6.3.5
最終用途
6.4
エコシステム分析
6.5
技術分析
6.5.1
主要技術
6.5.1.1
ダイレクト・トゥ・チップ液冷(D2C)
6.5.1.2
二相液体冷却
6.5.2
関連技術
6.5.2.1
浸漬冷却システム
6.5.2.2
リアドア熱交換器(RDHX)
6.5.3
補完技術
6.5.3.1
先進的な熱界面材料
6.5.3.2
熱界面材料(TIMS)
6.6
ケーススタディの分析
6.6.1
データセンターにおけるサーバーレベルの熱管理に対する冷却剤分配設計の影響
6.6.1.1
目的
6.6.1.2
解決策の提示
6.6.2
データセンターのダイレクト・トゥ・チップ冷却向け液体-空気冷却剤分配ユニットの試運転
6.6.2.1
目的
6.6.2.2
解決策の提示
6.7
特許分析
6.7.1
方法論
6.8
価格分析
6.8.1
地域別データセンター用液浸冷却流体の平均販売価格の推移、
6.8.2
主要企業別、データセンター用冷却剤分配装置の平均販売価格の推移、
6.8.3
種類別、データセンター用冷却剤分配装置の平均販売価格の推移、
6.9
規制環境
6.9.1
規制機関、政府機関、およびその他の組織について 6.10
2026年~2027年の主要な会議およびイベントについて 6.11
顧客のビジネスに影響を与えるトレンド/ディスラプションについて 6.12
世界マクロ経済の見通しについて 6.12.1
GDPについて 6.12.2
投資および資金調達のシナリオについて 6.14
2025年の米国関税の影響について 6.14.1
はじめに 6.15
6.13
投資および資金調達のシナリオ
6.14
2025年の米国関税の影響
6.14.1
はじめに
6.15
主な関税率
6.16
価格への影響分析
6.17
国・地域への影響
6.17.1
米国
6.17.2
欧州
6.17.3
アジア太平洋
6.18
最終用途産業への影響
6.19
AI/汎用AIの影響
6.19.1
はじめに
6.19.2
AIインフラによる熱負荷の急増
6.19.3
AI を活用した冷却液分配ユニットのインテリジェンスと制御
6.19.4
予知保全と故障検出
6.19.5
冷却液分配ユニットの設計およびシミュレーションにおける生成AIの活用
6.19.6
DCIMとの統合およびスマート冷却オーケストレーション
6.19.7
AI需要に見合った冷却分配ユニットの市場機会
7
データセンター用冷却分配ユニット市場(タイプ別)
市場規模、数量および予測 – 百万米ドル
7.1
はじめに
7.2
インロー型冷却剤分配ユニット(IDU)
7.2.1
高密度データセンターの成長を支える、目標効率を実現した省スペース型冷却ソリューション
7.3
インラック型冷却剤分配ユニット(IDU)
7.3.1
高密度データセンターにおける精密な流量制御を実現するラック一体型冷却システム
7.4
施設用分配ユニット
7.4.1
施設全体を液体冷却するデータセンター向けの大容量冷却インフラストラクチャ
8
冷却方式別データセンター冷却剤分配ユニット市場
市場規模、数量および予測 – 百万米ドル
8.1
はじめに
8.2
ダイレクト・トゥ・チップ冷却
8.2.1
コンパクトな冷却アーキテクチャが、高密度ラックへの統合を加速させます
8.3
液浸冷却
8.3.1
高密度コンピューティング環境における導入を加速させる液浸冷却アーキテクチャ
9
エンドユーザー別データセンター冷却液分配ユニット市場
市場規模、数量および予測 – 百万米ドル
9.1
はじめに
9.2
コロケーション・プロバイダー
9.2.1
マルチテナント型高密度環境における柔軟な冷却の実現
9.3
企業
9.3.1
ハイブリッド冷却への移行が導入を加速させる
9.4
ハイパースケール・データセンター
9.4.1
需要を加速させるイマージョンおよびダイレクト・トゥ・チップ・アーキテクチャ
10
プロセス別データセンター冷却剤分配ユニット市場
市場規模、数量および予測 – 百万米ドル
10.1
はじめに
10.2
液体-液体冷却剤分配ユニット
10.2.1
液浸およびダイレクト液体冷却技術の採用拡大 10.3
10.3.1
エッジコンピューティングおよびコロケーション施設における柔軟かつモジュール式の冷却へのニーズの高まり 11
11.
データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.1 はじめに 11.2 容量別データセンター冷却剤分配ユニット市場 市場規模、数量および予測 – 百万米ドル 11.3 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.4 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.5 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.6 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.7 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.8 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.9 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.10 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.11 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.12 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.13 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 – 百万米ドル 11.14 容量別データセンター冷却剤分配ユニット市場(容量別) 市場規模、数量および予測 –
データセンター用冷却液分配ユニット市場(容量別)
市場規模、数量および予測 – 百万米ドル
11.1
はじめに
11.2
小規模冷却液分配ユニット
11.2.1
エッジコンピューティングの台頭とIoTの拡大が市場を牽引しています。
11.3
中規模冷却液分配ユニット(CDU)
11.3.1
ハイブリッドITおよびクラウドファースト戦略の採用拡大
11.4
大規模冷却液分配ユニット(CDU)
11.4.1
AI処理、クラウドの拡大、および極めて高い冷却能力を必要とするHPCワークロードに対する需要の高まり
12
データセンターの種類別 データセンター冷却液分配ユニット市場
市場規模、数量および予測 – 百万米ドル
12.1
はじめに
12.2
中小規模データセンター
12.2.1
エッジデータセンターの導入拡大、中小企業によるクラウドサービスの利用拡大、およびモジュラー型データセンターの導入増加が市場を牽引しています。
12.3
大規模データセンター
12.3.1
ハイパースケール・クラウド・プロバイダーの成長、AI主導のワークロード、および5Gネットワークの拡大が市場の成長を牽引しています
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 9559
- プロパノールアミンの世界市場
- ルリコナゾール(CAS 187164-19-8)の世界市場2020年~2025年、予測(~2030年)
- 2-フェニルフェノラートナトリウムの世界市場
- 世界のtert-ブチルペルオキシネオデカノエート市場
- 世界の特殊肥料市場(2025 – 2031):技術別、形態別、施用方法別、種類別、作物別、地域別分析レポート
- ファイバーレーザーチップの世界及び日本市場2026年:種類別(VCSELレーザーチップ、FPレーザーチップ、分布帰還型レーザーチップ、EMLチップ)
- 農業用マシンビジョン検査装置の世界及び日本市場2026年:種類別(穀物検査装置、種子検査装置、ナッツ検査装置、青果検査装置、特殊作物検査装置)
- 騒音・振動制御装置の世界市場
- 天然ゼオライトのグローバル市場規模調査、タイプ別(腹腔鏡用アプライヤー、内視鏡用アプライヤー、開腹手術用アプライヤー)、最終用途別(病院&クリニック、ASCs)、地域別予測:2022-2032年
- 医薬品用ブリバラセタムの世界市場2025:メーカー別、地域別、タイプ・用途別
- スマートコンテナのグローバル市場規模調査:提供製品別(ハードウェア、ソフトウェア、サービス)、業種別(食品・飲料、化学、石油・ガス、製薬)、技術別(GPS、セルラー、Bluetooth Low Energy、LoRaWAN)、地域別予測:2022-2032年
- L-カルニチン製品の世界市場2025:メーカー別、地域別、タイプ・用途別