
世界のアルミニウム用耐火物市場(2026 – 2031):製品種類別、素材別、用途別、地域別分析レポート
市場概要
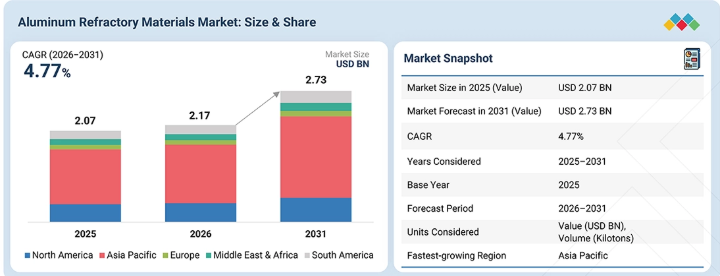
アルミニウム用耐火物市場は、2026年の21億7,000万米ドルから2031年までに27億3,000万米ドルへと拡大すると予測されており、予測期間中の年平均成長率は4.77%となる見込みです。一次および二次アルミニウムの生産量の増加に伴い、溶解、保持、移送、鋳造作業向けの耐久性の高い耐火システムへの需要が高まっており、これが市場の成長を後押ししています。国際アルミニウム協会(IAI)によると、世界の一次アルミニウム生産量は、2021年の6,709万メトリックトンから2025年には7,379万メトリックトンへと約10%増加し、1日あたりの平均生産量は183.8千メトリックトンから202.2千メトリックトンに増加すると推定されています。中国は依然として最大の生産国であり、同期間中に生産量は3,884万メトリックトンから4,422万メトリックトンへと増加しました。アジア(中国を除く)、湾岸協力理事会(GCC)、北米、オセアニアにおける生産量も、生産能力の拡大、工場の近代化、および低炭素アルミニウム生産への投資に支えられて増加しました。同時に、リサイクル能力と二次アルミニウム生産量の増加に伴い、耐火物ライニングに対する追加需要が生まれています。アルミニウム協会(Aluminum Association)およびウィッテンセンド・コモディティ・アドバイザーズ(Wittsend Commodity Advisors)の推計によると、二次アルミニウムは米国のアルミニウム生産量の約85%を占めており、国内のリサイクル量は2000年以降約33%増加しています。新たなリサイクル施設により、12~18ヶ月後には年間約345,000 MTが追加される見込みであり、これにより、高性能、非濡れ性、耐食性、およびエネルギー効率に優れた耐火材料への需要がさらに下支えされるでしょう。
主なポイント
2025年、アジア太平洋地域は62%のシェアを占め、アルミニウム用耐火材料市場を牽引しました。
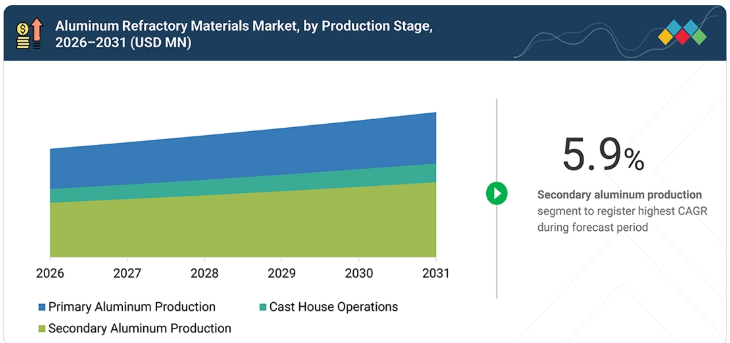
生産段階別では、二次アルミニウム生産セグメントが、2026年から2031年にかけて、生産量ベースで5.9%という最も高い年平均成長率(CAGR)を記録すると予想されます。
製品タイプ別では、成形品セグメントが2025年に50~55%という最大の市場シェアを占めました。
材料別では、アルミナ系セグメントが約60~65%のシェアで市場を支配すると推定されています。
用途別では、電解還元セルセグメントが約28~32%のシェアで市場をリードすると推定されています。
RHI Magnesita、Vesuvius、Calderys、Saint-Gobain、およびSHINAGAWA REFRA CO., Ltd.は、イノベーションに注力し、幅広い業界をカバーし、強力な事業力および財務力を有していることから、アルミニウム用耐火物市場における「スタープレイヤー」として特定されました。
また、Pyrotek、Rath-Group、TYK Corporationなどは、強力な製品ポートフォリオと事業戦略により、スタートアップ企業や中小企業の中でも際立った存在となっています。
アルミニウム生産者が炉の生産性向上、稼働期間の延長、および操業コストの削減を図る中、アルミニウム用耐火物市場は拡大しています。厳しい溶解条件や不純物に対処するための再溶解プラントの建設に加え、リサイクルアルミニウムの利用拡大が需要を牽引しています。エネルギー効率が高く、低排出のアルミニウム生産への移行により、断熱耐火物システムに対するより優れた熱性能への需要が高まっています。こうした変化により、アルミニウム生産者は従来の耐火物から離れ、より高い信頼性、メンテナンスの軽減、そしてライフサイクルコストの削減を実現する新しい技術を採用するようになっています。
顧客の顧客に影響を与えるトレンドと変革
アルミニウム用耐火物市場は、世界的なアルミニウム生産量の増加、二次アルミニウムリサイクルの拡大、溶解炉の改修、およびエネルギー効率の高い操業への需要の高まりによって牽引されています。アルミニウム用耐火物は、溶解、保持、鋳造、移送、および陽極焼成設備を、高温、溶融アルミニウムの浸食、熱衝撃、腐食、およびコランダム堆積から保護します。耐火物の性能を向上させ、炉のダウンタイムを削減するため、各社はアルミナ-SiCキャスタブル、低セメントおよび超低セメント耐火物、コロイド結合およびナノ結合システム、非濡れ性配合、速乾性キャスタブルといった高度な技術に目を向けています。さらに、AIを活用した耐火物のモニタリングや予知保全といったデジタル技術も重要性を増しており、アルミニウム生産者が耐火物の使用効率を最大化し、摩耗を特定し、炉の信頼性を向上させるのに役立っています。
主要企業・市場シェア
市場のエコシステム
アルミニウム用耐火物市場のバリューチェーンは、いくつかの主要なプレーヤーで構成されています。耐火物メーカーは、原料サプライヤーからアルミナ、ボーキサイト、炭化ケイ素、マグネシア、ムライト、ジルコニア、結合剤、および特殊添加剤を調達しています。耐火物メーカーは、アルミニウムの溶解、保持、鋳造、移送、および陽極焼成用途向けに、レンガ、キャスタブル、プレキャスト部品、断熱用耐火物を含む成形品およびモノリシック製品を設計・製造しています。これらの製品は、販売代理店、耐火物施工業者、および直接販売チャネルを通じて、アルミニウム生産者に供給されます。炉のライニング交換、耐火物の設置、乾燥、検査、および修理は、設置・保守業者によって行われます。耐火物の主なユーザーは、アルミニウムの一次および二次加工においてこれらを使用するアルミニウム生産者およびリサイクル業者です。技術およびサービスプロバイダーは、耐火物のモニタリング、予知保全、およびリサイクルをますます支援しています。規制当局や業界標準化団体は、安全性、環境、および性能に関する要件の順守を確保しています。
地域
予測期間中、アジア太平洋地域がアルミニウム用耐火物市場を牽引
アジア太平洋地域は、アルミニウム用耐火物市場において最大のシェア(62%)を占めると推定されています。これは、同地域がアルミニウム生産の世界的な中心地であり、中国、インド、およびその他の東南アジア諸国が主導的な役割を果たしていることに起因します。これらの国々では、大規模な一次アルミニウム精錬能力の存在、産業の継続的な拡大、製造コストの削減、および金属・インフラ産業に対する政府の好意的な政策により、耐火物に対する需要が著しく高まっています。さらに、急速な都市化、自動車・建設産業の拡大、および同地域のアルミニウム精錬所による継続的な生産能力拡大により、同地域は耐火物の使用において重要な役割を果たしています。
アルミニウム用耐火物市場:企業評価マトリックス
RHI Magnesita(スター)は、世界的な製造拠点網、幅広い耐火物製品群、最先端技術、そして設置・監視・リサイクルを統合した能力を背景に、アルミニウム用耐火物市場において支配的な地位を占めています。クロサキ・ハリマ株式会社(新興リーダー)は、高い耐久性、エネルギー効率、および低い熱損失を特徴とし、アルミニウム溶解炉向けの特殊耐火物ソリューションにおけるリーダーとしての地位を強化しています。
主要市場プレイヤー
RHI Magnesita (Austria)
Vesuvius (UK)
Calderys (France)
Saint-Gobain (France)
SHINAGAWA REFRA Co., Ltd. (Japan)
AGC Inc. (Japan)
Dongkuk Industries (South Korea)
Krosaki Harima Corporation (Japan)
Carborundum Universal Limited (India)
Puyang Refractories Group Co., Ltd. (China)
【目次】
1
はじめに
28
2
エグゼクティブ・サマリー
32
3
プレミアム・インサイト
38
4
市場概要
リサイクル、デジタル技術、およびセクター横断的なイノベーションを通じて、アルミニウム市場が持続可能性へと移行する動向を探ります。
43
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
世界の一次アルミニウム生産量の増加
4.2.1.2
アルミニウムのリサイクルおよび再溶解能力の拡大
4.2.1.3
老朽化したアルミニウム溶解炉インフラの近代化および更新
4.2.2
制約要因
4.2.2.1
原材料およびエネルギーコストの高騰
厳格な環境規制および原材料の確保の難しさ
4.2.3
機会
4.2.3.1
アルミニウム生産の脱炭素化
4.2.3.2
予知保全のためのデジタル技術の導入:耐火物メンテナンスへの応用
4.2.4
課題
4.2.4.1
コランダム堆積および溶融アルミニウムの浸透
4.2.4.2
断熱性と機械的耐久性のバランス調整
4.3
未充足のニーズと未開拓分野(ホワイトスペース)
4.3.1
アルミニウム用耐火物市場における未充足のニーズ
4.3.2
未開拓分野(ホワイトスペース)における機会
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.4.2.1
アルミニウム用耐火材料 ↔ デジタル炉管理およびインダストリー4.0
4.4.2.2
陽極焼成炉 ↔ 脱炭素化およびグリーンアルミニウムの取り組み
4.4.2.3
保温炉および移送システム ↔ 循環型経済およびアルミニウムのリサイクル
4.4.2.4
アルミニウム用耐火物 ↔ 低炭素・高効率の炉技術
4.4.2.5
鋳造設備 ↔ 自動車・航空宇宙分野における軽量化
4.5
ティア1/2/3企業による戦略的動き
4.5.1
ティア1企業:戦略的パートナーシップと循環型ソリューションを通じたグローバル展開の拡大
4.5.1.1
RHIマグネシタ:インドにおける耐火物リサイクルの推進に向けた「MINPRO」の立ち上げ
4.5.1.2
品川耐火物: インドネシアにおける耐火物ソリューションの拡大に向けた合弁事業
4.5.2
ティア2企業:持続可能な製造と業務効率への投資
4.5.2.1
中国における持続可能な製造を強化するための太陽光発電プロジェクト
4.5.3
第3層の企業:地域市場での存在感を強化するための生産能力の拡大
4.5.3.1
RATHグループ:インドにおける生産能力拡大に向けた新製造施設の建設
5
業界の動向
競争要因やマクロ経済の変化を乗り切り、アルミニウム耐火物市場の機会を活用します。
57
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済分析
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.3
バリューチェーン分析
5.4
エコシステム分析
5.4.1
価格設定分析
5.4.1.1
製品タイプに基づく価格設定分析
5.4.1.2
地域に基づく価格設定分析
5.5
貿易分析
5.5.1
輸出シナリオ(HSコード 6902)
5.5.2
輸入シナリオ(HSコード 6902)
5.5.3
輸出シナリオ(HSコード 6903)
5.5.4
輸入シナリオ(HSコード 6903)
5.5.5
輸出シナリオ(HSコード 3816)
5.5.6
輸入シナリオ(HSコード 3816)
5.6
2026年~2027年の主要な会議およびイベント
5.7
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.8
投資および資金調達シナリオ
5.9
ケーススタディ分析
5.9.1
先進的な耐火物技術によるアルミニウム溶解炉のライニング交換の迅速化
5.9.2
カスタマイズされた耐火物設計によるアルミニウム溶解炉の耐久性向上
5.9.3
先進的な耐火物の設置によるアルミニウム保持炉の性能向上
5.10
2025年の米国関税の影響:アルミニウム用耐火物市場
5.10.1
はじめに
5.10.2
主な関税率
5.10.3
価格への影響分析
5.10.4
国・地域への影響
5.10.4.1
米国
5.10.4.2
中国
5.10.4.3
欧州
5.10.4.4
インド
5.10.5
最終用途産業への影響
技術、特許を通じた戦略的変革、
6.1
主要技術
6.1.1
非濡れ性耐火物技術
6.1.2
ナノテクノロジーおよび先進的な結合剤・焼結技術
6.2
補完技術
6.2.1
スマート耐火物モニタリングおよびAIを活用した予知保全
6.3
関連技術
6.3.1
エネルギー効率に優れた炉・耐火物統合システム
6.4
技術・製品ロードマップ
短期(2026年~2027年) | 非濡れ性性能、
6.4.2
中期(2027年~2030年) | 多機能材料、デジタルモニタリング、および循環型耐火物
6.4.3
長期(2030–2035+) | 自律型、低炭素、および循環型耐火物システム
6.5
特許分析
6.5.1
はじめに
6.5.2
方法論
6.5.3
アルミニウム耐火物市場、特許分析、2016–2025年
6.6
将来の用途
6.6.1
非濡れ性および抗コランダム耐火システム
6.6.2
スマート耐火物摩耗モニタリングシステム
6.6.3
低炭素かつエネルギー効率の高い耐火物ライニング
6.7
AI/汎用AIがアルミニウム耐火物市場に与える影響
6.7.1
主な活用事例と市場の可能性
6.7.2
アルミニウム耐火物加工におけるベストプラクティス
6.7.3
アルミニウム耐火物市場におけるAI導入の事例研究
6.7.3.1
相互に関連する隣接エコシステムと市場プレイヤーへの影響
6.7.4
アルミニウム耐火物市場における生成AI導入に対する顧客の準備状況
6.8
成功事例と実世界での応用例
6.8.1
カルデリス(CALDERYS) – 炉全体の耐火物裏張り工事により、乾燥時間を50%以上短縮
6.8.2
THERMBOND – アルミニウムタワーメルター向けのホット・トゥ・ホット耐火物リライニング
7
持続可能性と規制環境
世界市場における耐火物の持続可能性とイノベーションを推進する複雑な規制を把握します。
96
7.1
地域ごとの規制とコンプライアンス
規制機関、政府機関、
7.1.2
業界基準
7.1.3
サステナビリティの取り組み
7.1.3.1
リサイクル可能かつエネルギー効率の高い耐火物への移行
7.1.3.2
非濡れ性および低炭素の鋳込み耐火物の革新
7.1.3.3
循環型経済と使用済み耐火物の回収
7.1.3.4
アルミニウムのバリューチェーンにおける、持続可能性を原動力とする需要
7.2
規制政策が持続可能性への取り組みに与える影響
8
顧客環境と購買者の行動
満たされていないニーズに対応し、ステークホルダー主導の購買戦略を洗練させることで、収益の可能性を引き出します。
106
8.1
意思決定プロセス
8.2
購入者のステークホルダーと購入評価基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的な課題
8.4
様々な用途における未充足ニーズ
8.5
市場の収益性
8.5.1
収益の可能性
8.5.2
コストの動向
8.5.3
用途別の利益率の機会
9
アルミニウム耐火物市場(生産段階別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表2つ
114
9.1
はじめに
9.2
一次アルミニウム生産
9.2.1
高温処理と多量の耐火物需要が需要を牽引する要因となる見込みです。
9.3
二次アルミニウム生産
9.3.1
アルミニウムリサイクルの増加が耐火物需要を支える見込みです。
9.4
鋳造工場の操業
9.4.1
溶融アルミニウムの取り扱いおよび鋳造能力の増加が需要を牽引する見込みです。
10
製品タイプ別アルミニウム耐火物市場
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表2つ
118
10.1
はじめに
10.2
成形耐火物
10.2.1
高い構造的安定性と溶融アルミニウムに対する耐性が需要を牽引します。
10.3
モノリシック耐火物
10.3.1
設置の柔軟性と、需要を支えるメンテナンス要件の増加が需要を後押しします。
10.4
その他の製品タイプ
10.4.1
成長を支える断熱および特殊用途への需要の高まり
11
アルミニウム耐火物市場(素材別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表2つ
121
11.1
はじめに
11.2
アルミナ系
11.2.1
高い耐火性と化学的安定性が需要を牽引します。
11.3
炭化ケイ素
11.3.1
高い熱伝導率と耐熱衝撃性が需要を支えます。
11.4
アルミナ・シリコンカーバイド(ALUMINA-SIC)
11.4.1
アルミナと炭化ケイ素の特性を組み合わせ、特殊用途を支援
11.5
その他の材料
11.5.1
需要を支える特殊な性能要件
12
用途別アルミナ系耐火物市場
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表2つ
125
12.1
はじめに
12.2
電解セル/還元セル
12.2.1
過酷な化学的および熱的運転条件が需要を牽引する要因となります。
12.3
溶解炉
12.3.1
耐火物の表面積が広く、二次アルミニウム生産の増加が需要を牽引します。
12.4
保温炉
12.4.1
溶融金属への継続的な曝露が、耐火物の需要を支えます。
12.5
移送・注湯システム
12.5.1
溶融アルミニウムとの接触および熱サイクルが需要を牽引します。
12.6
鋳造設備
12.6.1
需要を支えるためのアルミニウム鋳造能力の拡大。
12.7
陽極焼成炉
12.7.1
高い運転温度と広範囲な炉内ライニングが需要を牽引します。
12.8
その他の用途
12.8.1
需要を支えるための特殊なアルミニウム加工要件
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 10611
- Webアプリケーションファイアウォール市場レポート:展開別(クラウドベース、オンプレミス)、組織規模別(大企業、中小企業)、サービス別(プロフェッショナルサービス、マネージドサービス)、エンドユース産業別(政府・防衛、BFSI、小売、ヘルスケア、IT・通信、エネルギー・公益事業、製造、その他)、地域別 2024-2032
- 世界のテトラクロロキシレン市場
- ファイバー光パワーメーターの世界市場2025:メーカー別、地域別、タイプ・用途別
- 自己粘着性ティアテープのグローバル市場規模は2025年に2億1,540万ドル、2033年までにCAGR 5.53%で拡大する見通し
- ARMベースサーバーのグローバル市場規模調査:サーバータイプ別(仮想化サーバー、ベアメタルサーバー、ブレードサーバー)、展開タイプ別(オンプレミス、クラウド、コロケーション)、コア数別(1~4コア、5~8コア、9~16コア、17コア以上)、アプリケーション別(高性能コンピューティング(HPC)、人工知能(AI)、データ分析、クラウドコンピューティング、仮想化)、メモリ容量別(16GB~32GB、64GB~128GB、256GB~512GB、1TB以上)、地域別予測 2022年~2032年
- 世界のメタルボールベアリング市場
- 深度感知カメラの世界及び日本市場2026年:種類別(3D深度カメラ、ハイブリッドカメラ(RGB+深度)、組み込み型深度カメラモジュール)
- 世界の自動食品洗浄機市場
- ストレッチスリーブラベルの世界市場2025:種類別(紙、フィルム/プラスチック、その他)、用途別分析
- 舶用ターボチャージャーの世界市場規模調査、自動車タイプ別(二輪車、乗用車)、推進タイプ別、販売チャネル別、地域別予測:2022-2032年
- 標的特異的PSMA放射性核種薬物複合体の世界及び日本市場2026年:種類別(単剤療法製品、併用療法製品)
- ソフトウェア定義ネットワーキング市場レポート:コンポーネント別(ソリューション、サービス)、組織規模別(中小企業、大企業)、用途別(企業、通信サービスプロバイダ、クラウドサービスプロバイダ)、エンドユース産業別(BFSI、IT・通信、消費財、政府・防衛、ヘルスケア、その他)、地域別 2024-2032