
世界の低GWP冷媒市場(2026 – 2031):種類別、用途別、地域別分析レポート
市場概要
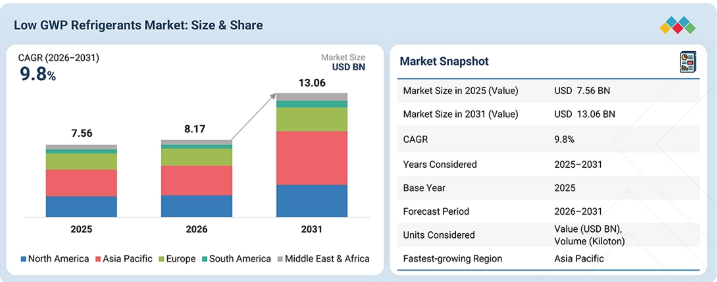
世界の低GWP冷媒市場は、2026年の81億7000万米ドルから、2031年までに130億6000万米ドルに達すると予測されており、年平均成長率(CAGR)は9.8%となる見込みです。世界の低GWP冷媒市場は、厳格な環境規制、高GWP冷媒の段階的削減、およびエネルギー効率の高い冷凍・空調システムへの需要の高まりを背景に、予測期間を通じて着実な成長が見込まれています。世界の低GWP冷媒市場は、産業、商業、家庭、およびモバイル用途における環境的に持続可能な冷却ソリューションへの需要の高まりに加え、従来の冷媒に代わる低GWP代替冷媒への需要拡大に支えられ、着実な成長を遂げています。同時に、低GWP冷媒技術の進歩により、エネルギー効率、冷却性能、システム互換性、安全性、および全体的な運用性能が向上しています。コールドチェーンインフラ、食品・飲料加工、商業用冷凍、ヒートポンプ、空調、および産業用冷却システムへの投資拡大が、先進国および新興経済国双方において、市場の成長をさらに後押ししています。
主なポイント
アジア太平洋地域の低GWP冷媒市場は、急速な工業化、製薬・バイオテクノロジー製造の拡大、半導体・電子機器生産の増加、および同地域全体における高度なろ過ソリューションへの需要増を背景に、2026年には売上高の42.2%を占めました。
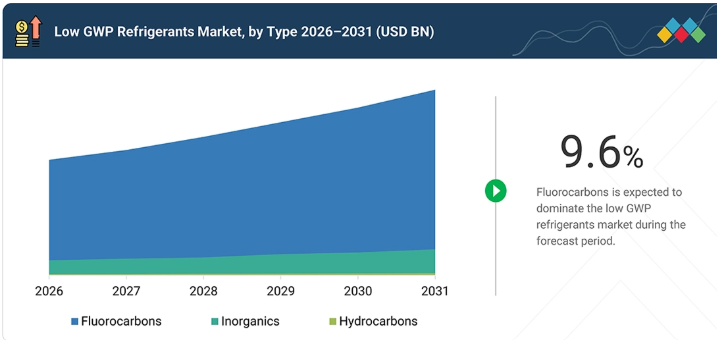
2026年、低GWP冷媒市場ではフッ素系冷媒セグメントが市場を支配し、価値ベースで市場全体の66.6%を占めました。これは、冷凍・空調用途での広範な採用、優れた冷却性能、システムとの互換性、および低GWPのHFOやHFCブレンドの入手可能性が高まっていることによるものです。
2026年、商業用冷凍アプリケーションセグメントは、小売および外食産業のインフラ拡大、エネルギー効率の高い冷凍システムへの需要増加、および高GWP冷媒からの置換を背景に、低GWP冷媒市場において金額ベースで42.0%を占めました。
Solstice Advanced Materials社およびThe Chemours Company社は、その高い市場シェアと製品展開の広さから、低GWP冷媒市場(世界)における主要企業として挙げられました。
浙江巨華(Zhejiang Juhua Co., Ltd.)をはじめとする企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
世界の低GWP冷媒市場は、厳格な環境規制、エネルギー効率の高い冷却への需要の高まり、および冷凍・空調用途における低GWP冷媒の採用拡大に牽引され、地域ごとに成長を見せています。アジア太平洋地域は、中国、インド、日本、韓国、および東南アジアにおける急速な工業化、コールドチェーンインフラの拡充、食品・飲料加工業の成長、ならびに冷凍・空調設備への需要増加に支えられ、最大の地域市場となっています。北米は、高GWP冷媒の段階的削減、既存の冷凍システムの更新、商業用冷凍設備、ヒートポンプ、および厳格な環境要件に支えられ、2番目に大きなシェアを占めています。欧州は、厳格な冷媒規制、自然冷媒の採用拡大、およびエネルギー効率の高い冷凍・空調システムへの需要に支えられています。一方、南米および中東・アフリカでは、工業化、コールドチェーンの整備、商業用冷凍、空調インフラ、そして新興市場全体における低GWP冷媒技術の採用拡大を原動力として、需要が拡大しています。
顧客の顧客に影響を与えるトレンドと変革
技術の進歩と性能要件の高まりは、産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、およびヒートポンプの各分野において、大きな変革を推進しています。エネルギー効率、地球温暖化係数(GWP)の低減、システムの互換性、安全性、および冷却性能の向上への注目が高まるにつれ、イノベーションが加速し、バリューチェーン全体に新たな成長の機会が生まれています。天然冷媒や先進的な低GWP冷媒への移行に加え、エネルギー効率の高い冷凍システムの開発、冷媒配合の改善、システム部品の高度化、および用途特化型の冷却技術の進展が、競争環境を一新しつつあります。
主要企業・市場シェア
市場エコシステム
低GWP冷媒のエコシステムは、冷媒原料サプライヤー、冷媒メーカー、冷凍・空調機器メーカー、販売代理店、研究機関、規制当局、および用途分野など、相互に関連し合うステークホルダーで構成されています。原料サプライヤーは、冷媒の製造に必要なフッ素化合物、炭化水素、無機化合物、添加剤、および補助材料といった主要な原材料を供給しています。低GWP冷媒メーカーは、産業、商業、家庭、自動車、コールドチェーンの各分野における冷凍、空調、ヒートポンプ、その他の冷却用途向けの冷媒を開発・供給しています。規制当局は、環境、安全、品質、および性能に関する基準を策定し、冷媒の開発や低GWP技術への移行に影響を与えています。販売代理店やチャネルパートナーは、地域市場や顧客全体において、製品が効率的に供給されるよう確保しています。産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、コールドチェーン、およびその他の冷却用途にわたる顧客が、効率的で信頼性が高く、環境的に持続可能な低GWP冷媒ソリューションへの需要を牽引しています。
地域
予測期間中、アジア太平洋地域は低GWP冷媒市場において最大の市場となります
アジア太平洋地域の低GWP冷媒市場は、産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、およびコールドチェーン用途からの旺盛な需要に支えられ、世界最大規模を誇ります。同地域は、急速な工業化、製造能力の拡大、食品・飲料生産の増加、コールドチェーン開発の進展、ならびに冷凍・空調インフラへの投資拡大の恩恵を受けています。中国、インド、日本、韓国、および東南アジア全域における、エネルギー効率の高い冷却への需要の高まり、環境規制への対応、そして先進的な低GWP冷媒技術の普及が、市場の成長をさらに後押ししています。アジア太平洋地域は、主要な工業国が強く存在すること、商業用および住宅用の冷却需要の拡大、そして多様な冷凍・空調用途における低GWP冷媒の採用増加により、引き続き重要な市場となっています。
主要市場プレイヤー
Solstice Advanced Materials (US)
The Chemours Company (US)
Daikin Industries, Ltd. (Japan)
Arkema(France)
Orbia (Mexico)
Linde plc (UK)
AGC Inc. (Japan)
Dongyue Group (China)
Sinochem Holdings (China)
Zhejiang Juhua Co., Ltd. (China)
【目次】
1
はじめに
26
2
エグゼクティブ・サマリー
29
3
プレミアム・インサイト
34
4
市場概要
エネルギー効率の高いシステムへの需要の急増が、低GWP冷媒およびHVACソリューションの革新を後押ししています。
36
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
厳格な規制および高GWP冷媒の段階的削減
4.2.1.2
エネルギー効率の高い冷凍・空調システムへの需要の高まり
4.2.1.3
コールドチェーン、食品加工、および冷蔵保管インフラの拡大
4.2.2
制約要因
4.2.2.1
低GWP冷媒システムの初期コストの高さ
4.2.2.2
既存の冷凍機器との互換性の制限 4.2.3
4.2.3
機会
4.2.3.1
CO2、アンモニア、炭化水素などの天然冷媒の採用拡大 4.2.3.2
新興市場における低GWP冷媒への需要の高まり 4.2.3.3
新興市場における低GWP冷媒への需要の高まり
4.2.3.3
ヒートポンプおよび次世代HVACシステムの導入拡大
4.2.4
課題
4.2.4.1
特定の低GWP冷媒に伴う可燃性および毒性のリスク
4.2.4.2
技術者の専門知識の不足、および冷媒の回収・リサイクルインフラの不足
4.3
未充足のニーズと未開拓分野
4.3.1
低GWP冷媒市場における未充足のニーズ
4.3.2
未開拓分野におけるビジネスチャンス
4.4
相互に関連する市場とセクター横断的なビジネスチャンス
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会 4.4
相互に関連する市場とセクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.3
4.5
新興のビジネスモデルとエコシステムの変容 4.5.1
新興のビジネスモデル 4.5.2
エコシステムの変容 4.5.3
4.6
ティア1/2/3のプレーヤーによる戦略的動き 4.6.1
主要な動きと戦略的焦点 4.6.2
主な動きと戦略的焦点
5
業界の動向
世界市場の様相を形作る競争の力学と価格変動を把握します。
45
5.1
ポーターの5つの力分析
5.1.1
代替品からの脅威
5.1.2
供給者の交渉力
5.1.3
新規参入者からの脅威
5.1.4
買い手の交渉力
5.1.5
競争の激しさ
5.2
マクロ経済の見通し
5.2.1
世界のGDP動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
地域別平均販売価格の推移
5.5.2
製品別平均販売価格の推移
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 281410)
5.6.2
輸出シナリオ(HSコード 281410)
5.6.3
輸入シナリオ(HSコード 382768)
5.6.4
輸出シナリオ(HSコード 382768)
5.7
主要な会議およびイベント
5.8
顧客のビジネスに影響を与えるトレンドとディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
食品・飲料用途における低GWP冷媒
5.10.2
コールドチェーン用途における低GWP冷媒 5.10.2
5.11
2025年米国関税の影響 ― 低GWP冷媒市場 5.11.1
はじめに 5.11.2
主要関税率 5.11.3
価格影響分析 5.11.4
地域への影響 5.11.4.1 北米 5.11.4.2 欧州 5.11.4.3 アジア太平洋地域 5.11.4.4 その他の地域 5.11.4.5 総括 5.11.5
主要関税率 5.11.3 価格影響分析 5.11.4 地域への影響 5.11.4.1 北米 5.11.4.2 欧州 5.11.4.3 アジア太平洋地域 5.11.4.4 その他の地域 5.11.4.5 総括 5.11.5
主な関税率
5.11.3
価格への影響分析
5.11.4
地域への影響
5.11.4.1
北米
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、およびイノベーション
AIによるイノベーションは、低GWP冷媒に革命をもたらし、HVACシステム全体の効率と持続可能性を向上させます。
67
6.1
主要な新興技術
6.1.1
次世代の超低GWP冷媒
6.1.2
先進的な低GWP冷媒ブレンド
6.1.3
低充填量・高効率冷凍システム
6.2
補完的技術
6.2.1
冷媒回収・リサイクル・再生技術
6.2.2
先進的な漏洩検知および冷媒管理システム
6.3
関連技術
6.3.1
ヒートポンプおよび次世代HVACシステム
6.3.2
AIを活用した冷凍システムの監視および最適化
6.4
技術・製品ロードマップ
6.4.1
短期(2026年~2027年) | 最適化および性能向上
6.4.2
中期(2027年~2030年) | 拡大および標準化
6.4.3
長期(2030~2035年以降) | 高度な機能と持続可能なイノベーション
6.5
特許分析
6.5.1
特許の法的状況
6.5.2
管轄権分析
6.6
将来の応用分野
6.6.1
先進的な低GWP冷媒および高効率冷却技術
6.6.2
自動冷凍制御および先進的なシステム技術
6.6.3
スマート冷凍性能監視システム
6.6.4
デジタル製造および冷凍システムの統合プラットフォーム
6.6.5
先進的な冷凍技術および高性能冷却技術
6.7
AI/汎用AIが低GWP冷媒市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
低GWP冷媒市場におけるベストプラクティス
6.7.3
低GWP冷媒市場におけるAI導入の事例研究
6.7.4
相互に関連する隣接エコシステムと市場プレイヤーへの影響
6.7.5
生成AIの導入に対する顧客の準備状況低GWP冷媒市場
7
規制環境とサステナビリティの取り組み
環境に優しい産業変革を推進するために、世界的な規制やサステナビリティ戦略を把握します。
78
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.2
規制政策の取り組み
7.2.1
安全プロトコル
7.2.2
持続可能な開発
7.2.3
標準化
7.2.4
循環型経済
7.3
サステナビリティ・イニシアチブ
7.3.1
熱性能、環境、および安全に関するイニシアチブ
7.3.1.1
低炭素素材および持続可能な製品戦略
7.3.1.2
グリーンビルディングおよびエコアプリケーション
7.4
サステナビリティへの影響および規制政策に関する取り組み
7.5
認証、表示、およびエコ基準
8
顧客環境と購買行動
ステークホルダーの影響力を把握し、主要産業における未充足のニーズに対応することで、市場の収益性を引き出します。
89
8.1
意思決定プロセス
8.2
主要なステークホルダーと購買基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的課題
8.4
各最終用途産業における未充足ニーズ
8.5
市場の収益性
8.5.1
収益ポテンシャル
8.5.2
コストの動向
8.5.3
主要な最終用途産業における利益率の機会
9
低GWP冷媒市場(種類別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
97
9.1
はじめに
9.2
無機系冷媒
9.2.1
アンモニア
9.2.1.1
アンモニア系冷凍システムの採用拡大が市場を牽引する見込みです。
9.2.2
二酸化炭素
9.2.2.1
天然冷媒への需要拡大が成長を牽引する見込みです。
9.2.3
その他の無機系冷媒
9.2.3.1
低GWPの無機系冷媒の採用拡大が市場の成長を支えます
9.3
フッ素系冷媒
9.3.1
HFOS(純)
9.3.1.1
低GWPのHFO冷媒の採用拡大が市場を牽引します。
9.3.2
HCFOS
9.3.2.1
チラーにおける低GWP冷媒の需要拡大が市場の成長を支えます。
9.3.3
HFCS(純)
9.3.3.1
低GWP HFCSへの需要増加が市場を牽引します。
9.3.4
HFO/HFCブレンド
9.3.4.1
低GWP冷媒ブレンドの採用拡大が成長を牽引します。
9.3.5
その他のフッ素系ブレンド
9.3.5.1
市場成長を支える、低GWP代替ブレンドの採用拡大 9.3.4
HFO/HFCブレンド 9.3.4.1
市場成長を牽引する、低GWP冷媒ブレンドの採用拡大 9.3.5
その他のフッ素系ブレンド 9.3.5.1
代替低GWPブレンドの採用拡大が市場成長を支える 9.4
炭化水素 9.4.1
プロパン 9.4.1.1
市場を牽引する、R-290ベースのシステムの採用拡大 9.4.2
ブタン 9.4.2.1
ブタン
9.4.2.1
市場成長を支える、冷凍用途におけるR-600の使用拡大
9.4.3
イソブタン
9.4.3.1
成長を牽引する、家庭用冷凍機器におけるR-600Aの採用拡大
9.4.4
その他の炭化水素
9.4.4.1
特殊冷却用途におけるR-1270の採用拡大が市場成長を支える
10
用途別低GWP冷媒市場
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
103
10.1
はじめに
10.2
産業用冷凍
10.3
商業用冷凍
10.4
家庭用冷凍
10.5
据置型空調
10.6
移動式空調
10.7
その他の用途
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 6870
- 宇宙コマースのグローバル市場規模は2024年に6,322億8,000万ドル、2032年までにCAGR 10.21%で拡大する見通し
- 熱可塑性ポリウレタンの中国市場:ポリエステル系TPU、ポリエーテル系TPU、ポリカプロラクトン系TPU
- 歯科矯正装置のグローバル市場(~2033):構成部品別(ブラケット)、材質別(ステンレス鋼)、装着部位別(唇側/頬側、舌側)、患者層別、用途別、最終用途別、流通チャネル別、地域別
- 動力付きキャラバントレーラーの世界及び日本市場2026年:種類別(収容人数(1~6名)、収容人数(1~10名)、収容人数(1~14名))
- ベビーおしゃぶり市場レポート:タイプ別(単一ピースベビーおしゃぶり、複数ピースベビーおしゃぶり)、サイズ別(小型、中型、大型)、流通チャネル別(オンライン、オフライン)、地域別 2024-2032
- 自動車用電動ドアロックの世界市場2025:種類別(電磁式ドアロック、電動ドアロック)、用途別分析
- 世界の口腔内X線装置市場規模/シェア/動向分析レポート(2025-2033):う蝕検出、歯周病診断、歯内療法、その他
- 世界のRFIDアンテナ市場規模/シェア/動向分析レポート(2025年~2032年):チケット発行、空港&手荷物処理
- モールドケース型遮断器のグローバル市場(2026-2036):熱磁気式遮断器、電子式遮断器
- ロボット制御回路用全自動型CCD超精密スクリーン印刷装置の世界及び日本市場2026年:種類別(枚葉印刷装置、曲面印刷装置)
- 世界のデジタル聴診器市場規模/シェア/動向分析レポート(2025年~2030年):循環器、呼吸器
- 世界の顔用注入剤市場(2025 – 2035):製品種類別分析レポート