
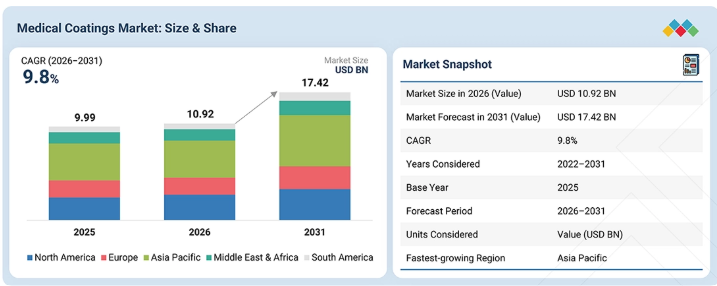
医療用コーティング剤の世界市場規模は2031年までにCAGR 9.8%で拡大する見通し
市場概要
医療用コーティング市場の規模は、2026年の109億2,000万米ドルから2031年までに174億2,000万米ドルへと拡大し、予測期間中は年平均成長率(CAGR)9.8%を記録すると見込まれています。医療用コーティング市場は、医療機器やヘルスケア機器における医療用コーティングの需要増加により、予測期間中に安定した成長を遂げると予測されています。医療用コーティングは、生体適合性の向上、耐摩耗性および耐食性の強化、低摩擦性、抗菌性・付着防止性などの特性を提供するため、その用途は拡大しています。低侵襲手術の需要増加、埋め込み型医療機器の使用拡大、慢性疾患の罹患率の上昇、および医療機器技術の進歩が、医療用コーティング市場の成長を牽引すると見込まれます。さらに、医療インフラへの投資拡大、抗菌性および薬剤溶出型コーティングへの需要増加、コーティング材料の技術開発、ならびに医療機器に関する厳格な規制が、市場の成長を後押しすると予想されます。
主なポイント
2025年、北米は医療用コーティング市場において、金額ベースで40.9%のシェアを占め、市場をリードしました。
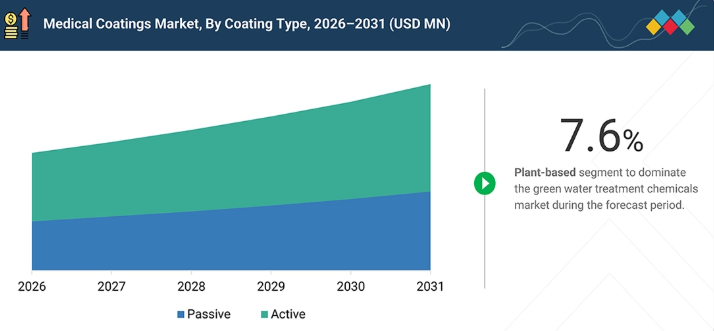
2025年、パッシブセグメントは金額ベースで58.1%のシェアを占め、市場をリードしました。
素材別では、予測期間中、医療用コーティング市場においてポリマーセグメントが10.3%という最高の年平均成長率(CAGR)を記録すると予測されています。
2025年には、ポリマーセグメントが金額ベースで43.9%という最大の市場シェアを占めました。
用途別では、2025年に医療機器セグメントが金額ベースで35.8%という最大の市場シェアを占めました。
ハイドロマー(Hydromer)、DSM-フィルメニック(DSM-Firmenich)、サーモディックス(Surmodics)といった企業は、その高い市場シェアと製品展開の広さから、医療用コーティング市場における主要プレイヤーとして挙げられています。
アプライド・メンブレン・テクノロジーズ(Applied Membrane Technologies)、フォーマコート(Formacoat)、TUAシステムズ(TUA Systems)などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
環境に優しい水処理用化学薬品市場の着実な成長には、多くの要因が寄与しています。市場の着実な成長を支える主な要因の一つは、環境に大きな悪影響を与えることなく水を浄化できる、持続可能な水処理ソリューションへの需要が高まっていることです。その他にも、工業化、都市化、水不足、そして都市下水処理、工業用水処理、飲料水処理、食品・飲料、製薬、化学、発電産業などの分野におけるこれらの化学薬品の消費拡大など、多くの要因が挙げられます。排水量の増加や、水の再利用・再循環インフラへの投資の拡大は、これらの化学薬品に対する需要拡大の主要な要因となっています。これに加え、環境規制の強化や、生分解性および天然由来の水処理用化学物質への需要の高まりも、この市場における主要な要因の一部となっています。
顧客の顧客に影響を与えるトレンドと変革
医療用コーティングは、医療機器、インプラント、手術器具、カテーテル、ガイドワイヤー、ステント、整形外科用インプラントなど、医療機器の性能、耐久性、生体適合性の向上が求められる用途において、ますます広く利用されるようになっています。抗菌コーティング、薬剤溶出型コーティング、親水性および疎水性コーティング、生体活性コーティング、生分解性コーティング材料などは、医療機器の性能向上を実現すると同時に、感染症、血栓症、腐食、摩耗や損傷からの安全性を高める最新の技術進歩の一部です。低侵襲手術への需要の高まり、埋め込み型医療機器の普及拡大、慢性疾患の有病率の上昇、および感染予防への注目の高まりが、医療用コーティング市場の成長における主要な推進要因として浮上しています。これらに加え、厳格な規制、コーティング技術の進歩、長寿命インプラントへの需要、および多機能コーティングの登場も、医療用コーティング業界の成長を後押しする要因となっています。
主要企業・市場シェア
市場のエコシステム
医療用コーティング市場は、コーティング材料サプライヤー、ポリマーや特殊化学品メーカー、医療用コーティング製剤企業、コーティング技術企業、医療機器メーカー、コーティングサービス企業、流通チャネル、そして医療業界などのエンドユーザー産業を含む、さまざまな種類のバリューチェーンで構成されています。医療用コーティング市場で入手可能な製品の種類には、親水性コーティング、抗菌コーティング、薬剤溶出型コーティング、抗血栓性コーティング、潤滑性コーティング、生体活性コーティングなどが含まれます。バリューチェーンに含まれるその他のサービスには、表面処理、コーティングの配合、コーティングの塗布、硬化、滅菌適合性試験、生体適合性試験、品質検査、規制対応支援、プロセスバリデーション、技術支援、およびカスタム医療用コーティングなどがあります。医療用コーティングの製造および塗布施設は、主に北米、欧州、アジア太平洋地域に立地しています。これは、医療機器メーカーの存在、整備された医療インフラ、充実した研究開発施設、厳格な医療機器規制、および低侵襲手術や植込み型医療機器に対する需要の高まりによるものです。
地域
予測期間中、アジア太平洋地域が医療用コーティング市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、予測期間を通じて医療用コーティング市場を牽引すると見込まれています。これは、中国、インド、日本、韓国などの国々における医療インフラの拡充、医療機器の生産増加、および低侵襲治療へのニーズの高まりに起因すると考えられます。慢性疾患の有病率の上昇と医療費の増加が、表面コーティングを必要とする高度な医療機器やインプラントへの需要を後押ししています。さらに、同地域における患者数の多さ、海外の医療機器メーカーからの投資増加、および現地の医療・医療技術セクターの拡大により、ビジネスチャンスが生まれています。感染管理に対する意識の高まりも、抗菌性表面コーティングの需要を増加させており、一方でカテーテル、ガイドワイヤー、ステント、整形外科用インプラントの使用増加に伴い、親水性、潤滑性、および生体活性コーティングの需要も高まっています。
医療用コーティング市場:企業評価マトリックス
ハイドロマー(Star)は、医療用コーティング業界をリードする企業の1つです。同社は、医療機器に適用可能な多様な親水性、抗菌性、潤滑性、および特殊コーティングを提供しているほか、独自のコーティング開発および塗布技術も有しています。カテーテル、ガイドワイヤー、心血管用デバイス、泌尿器科用デバイス、その他の低侵襲医療機器向けのコーティングサービスを提供し、メーカーが潤滑性を向上させ、摩擦を低減し、生体適合性を高め、医療機器の使用においてより良い結果を達成できるよう支援しています。アプライド・メディカル・コーティングス(新興企業)は、その先進的な医療用コーティング技術、カスタマイズされたコーティングソリューション、および医療機器メーカー向けの表面処理サービスにより、医療用コーティング業界において新興企業として注目されています。同社は、医療機器の性能、耐久性、潤滑性、および生体適合性を向上させる機能性コーティングを開発することが可能です。
主要市場プレイヤー
1. Hydromer (US)
2. DSM-Firmenich (Netherlands)
3. Surmodics, Inc (US)
4. Bicoat Incorporated (US)
5. AST Products Inc (US)
6. Covalon Technologies (Canada)
7. Freudenberg Medical (US)
8. Harland Medical Systems, Inc (US)
9. Merit Medical Systems (US)
10. The Sherwin-Williams Company (US)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
成長の軌道やステークホルダーの意思決定に影響を与える、新たなトレンド、テクノロジーの影響、および規制動向について概説します。
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界の動向
需要側の推進要因、供給側の制約、および機会の集中領域を通じて、変化し続ける業界の全体像を解説します。
5.1
ポーターの5つの力分析
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
医療業界の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格分析
5.5.1
コーティング種類別の平均販売価格の推移(2023年~2025年)
5.5.2
主要企業別、医療用コーティング用途の平均販売価格の推移(2023年~2025年)
5.5.3
地域別、平均販売価格の推移(2023年~2025年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード9018)
5.6.2
輸出シナリオ(HSコード9018)
5.7
主要な会議およびイベント(2026–2027年)
5.8
顧客の事業に影響を与えるトレンド・ディスラプション(変革)の動向
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.11
2025年の米国関税が医療用コーティング市場に与える影響
5.11.1
はじめに
5.11.2
主要な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要な新興技術
6.2
補完技術
6.3
隣接技術
6.4
技術・製品ロードマップ
6.5
特許分析
6.6
将来の応用分野
6.7
医療用コーティング市場に対するAI/汎用AIの影響
6.6.1
主なユースケースと市場の可能性
6.6.2
医療用コーティングメーカーにおけるベストプラクティス
6.6.3
医療用コーティング市場におけるAI導入の事例研究
6.6.4
相互連携するエコシステムと市場プレイヤーへの影響
6.6.5
医療用コーティング市場における顧客のAI導入への準備状況
7
規制環境とサステナビリティの取り組み
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
8
顧客環境と購買者の行動
8.1
はじめに
8.2
意思決定プロセス
8.3
購買プロセスに関与する主要なステークホルダーとその評価基準
8.3.1
購買プロセスにおける主要なステークホルダー
8.3.2
購買基準
8.4
導入の障壁および内部的な課題
8.5
各種最終用途産業における未充足ニーズ
8.6
市場の収益性
9
医療用コーティング市場(コーティング種別別)[市場規模および2031年までの予測 – 金額(百万米ドル)および数量(キロトン)]
主要なコーティング種別の比較評価、市場の可能性、および需要動向
9.1
はじめに
9.2
能動型
9.3
受動型
10
医療用コーティング市場:素材タイプ別 [市場規模および2031年までの予測 – 金額(百万米ドル)および数量(キロトン)]
市場の各供給源の成長を左右する需要の可能性と成長経路
10.1
はじめに
10.2
ポリマー
10.3
金属
10.4
その他
11
医療用コーティング市場:基材別 [市場規模および2031年までの予測 – 金額(百万米ドル)および数量(キロトン)]
市場における各種用途での採用を牽引する需要動向の評価
11.1
はじめに
11.2
金属
11.3
セラミックス
11.4
ポリマー
11.5
複合材料
11.6
ガラス
12
医療用コーティング市場:用途別 [市場規模および2031年までの予測 – 金額(百万米ドル)および数量(キロトン)]
医療用コーティングの各用途における需要の可能性と成長機会
12.1
はじめに
12.2
医療機器
12.3
医療用インプラント
12.4
医療用機器・器具
12.5
防護服
12.6
その他の用途
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:CH 3023
- 食品診断システムの世界市場2025:種類別(色層分析、分光分析、バイオセンサー、免疫測定法)、用途別分析
- 世界のTAPSOナトリウム塩市場
- 世界のTSPP十水和物市場
- 凝縮圧力調整器の世界及び日本市場2026年:種類別(KVR型、NRD型)
- 宇宙コマースのグローバル市場規模は2024年に6,322億8,000万ドル、2032年までにCAGR 10.21%で拡大する見通し
- 全輪駆動の世界市場規模調査:システム別(自動、手動)、車両タイプ別(乗用車、商用車)、EVタイプ別(BEV、PHEV)、コンポーネント別(動力伝達ユニット、デファレンシャル、プロペラシャフト、トランスファーケース、ファイナルドライブユニット)、地域別予測:2022-2032年
- ハンドヘルド型扇風機の世界市場2025:種類別(充電式、非充電式)、用途別分析
- ピン&スリーブ装置のグローバル市場2026年~2034年:プラグ、コネクタ、レセプタクル、インレット、その他
- 塩酸トフェナシン(CAS 10488-36-5)の世界市場2020年~2025年、予測(~2030年)
- 世界のテトラn-ブチルスズ市場
- 世界の自動高圧蒸気滅菌器市場
- 世界のグラフェンチップ市場規模・予測:チップ種類別(トランジスタ、集積回路、メモリチップ、センサー、ディスプレイ)、用途別(電子、自動車、エネルギー、医療、航空宇宙)、グラフェン形態別(単層グラフェン、数層グラフェン、酸化グラフェン、還元酸化グラフェン)、チップサイズ別(10nm、10~100nm、 100~1000nm、1000nm以上)、地域別予測(2026年~2035年)