
臨床試験サービスの世界市場規模は2031年までにCAGR 8.0%で拡大する見通し
市場概要
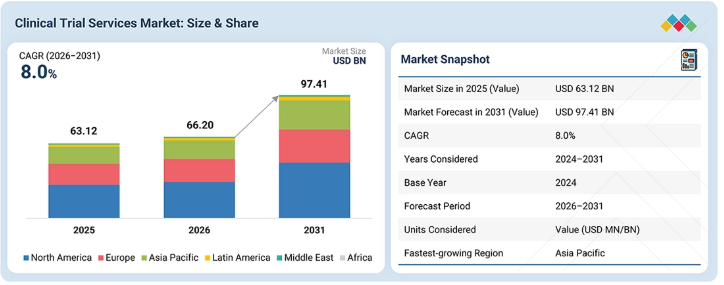
世界の臨床試験サービス市場は、予測期間中に年平均成長率(CAGR)8.0%で拡大し、2026年の662億米ドルから2031年には974億1000万米ドルに達すると見込まれています。2025年の市場規模は631億2000万米ドルでした。特に腫瘍学やその他の専門治療分野における第I~IV相臨床試験の実施件数が持続的に増加し、その複雑性が高まっていること、患者中心型および分散型/ハイブリッド型の試験アプローチの採用が拡大していること、さらにフルサービス、FSP、ハイブリッド型アウトソーシングを含む柔軟なCRO契約モデルが利用可能となっていることなどが、臨床試験サービスへの需要を支えています。
主なポイント
市場概要:
基準年(2025年)の市場規模:631.2億米ドル
現在の市場規模(2026年):662.0億米ドル
予測市場規模(2031年):974.1億米ドル
CAGR(2026年~2031年):8.0%
セグメント別動向:
地域別リーダー:北米が最大の市場であり、2025年には約45%を占めました。
サービス別リーダー:2025年、臨床試験サービス市場において、サイト管理・モニタリングが最大のシェアを占めました。
臨床試験フェーズ別リーダー:2025年、臨床試験サービス市場において、第III相が約39.5%のシェアで最大の割合を占めました。
治療法別リーダー:2025年、治療法別では低分子薬が臨床試験サービス市場で最大のシェア(50.5%)を占めました。
治療領域別リーダー:2025年は、腫瘍学が市場を支配しました。
提供モデル別リーダー:2025年、提供モデル別ではフルサービス・アウトソーシング(FSO)が臨床試験サービス市場で最大のシェアを占めました。
試験タイプ別リーダー:2025年、臨床試験サービス市場において、介入試験が最大のシェアを占めました。
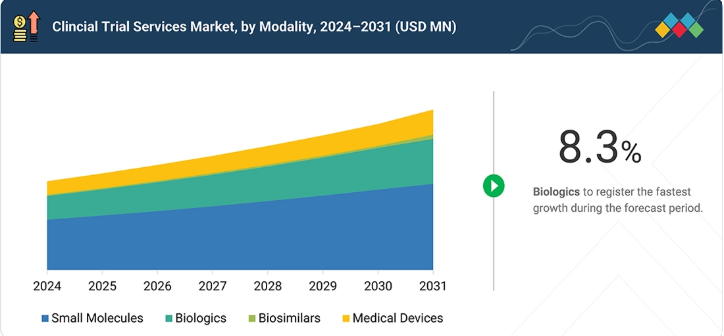
最も急成長するエンドユーザー:2026年から2031年にかけて、医療機器メーカーが最も高い成長率を示すと予想されます。
市場見通しと競争環境:
主要な市場プレイヤーは、提携や投資を含む有機的および無機的な戦略を採用しています。サーモフィッシャーサイエンティフィック社は、この自己免疫疾患に関する、実世界における思春期特有のエビデンスやデータという重要なアンメットニーズに対応するため、国際的な「CorEvitas 思春期円形脱毛症(AA)レジストリ」を立ち上げました。
臨床試験サービス市場は、第I相~第IV相試験の複雑化、専門治療分野における持続的な臨床開発活動、患者・試験施設中心型および分散型あるいはハイブリッド型試験の採用拡大、ならびにCROアウトソーシングモデルの柔軟性により、着実な成長を遂げています。さらに、試験の実施効率と開発生産性を向上させるため、外部の治療分野における専門知識、グローバルな試験施設ネットワーク、専門的な臨床運営能力、および拡張可能なリソースを求める製薬・バイオテクノロジー企業によって、需要はさらに支えられています。
顧客の顧客に影響を与えるトレンドと変革
臨床試験サービス市場におけるスポンサーの事業への影響は、進化する臨床開発戦略、試験の複雑化の進展、および外部委託される第I~IV相試験の実施に対する要件の変化によって形作られています。製薬会社およびバイオ医薬品企業が依然としてこれらのサービスの主な利用者である一方、医療機器および体外診断薬(IVD)企業も、治験施設の管理・モニタリング、被験者の募集・維持、データ管理および生物統計学、安全性および薬物監視、臨床試験用資材およびロジスティクス、検査サービス、ならびに規制・臨床コンサルティングなどの活動において、CROに依存しています。
主要企業・市場シェア
市場のエコシステム
臨床試験サービス市場のエコシステムは、契約研究機関(CRO)、専門の臨床サービスプロバイダー、治験実施施設/施設ネットワーク、技術およびデータサービスプロバイダー、ならびに製薬・バイオ医薬品・医療機器企業を含むスポンサー組織で構成されています。CROおよび専門プロバイダーは、試験の立ち上げ、治験施設の選定と実現可能性評価、治験施設の管理・モニタリング、被験者の募集・維持、臨床検査、臨床データ管理および生物統計学、医薬品安全性監視、メディカルライティング、臨床試験用医薬品の供給・物流、ならびに規制・臨床コンサルティングといったサービスを通じて、外部委託された第I相~第IV相臨床試験を支援しています。スポンサーは、これらのパートナーと連携することで、治療に関する専門知識、グローバルな治験施設および被験者ネットワーク、拡張可能な運用リソース、専門的な技術プラットフォームを活用しつつ、治験の効率向上と開発コストの抑制を図っています。したがって、スポンサー、CRO、治験施設、検査機関、技術ベンダー、その他の臨床研究パートナー間の連携は、被験者の登録を加速させ、プロトコルの遵守とデータ品質を維持し、ますます複雑化する多国籍試験を管理し、第I相~第IV相の臨床開発における治療法の効率的な進展を支援するために極めて重要です。
地域
予測期間中、アジア太平洋地域が世界の臨床試験サービス市場で最も急速に成長する地域となる見込み
アジア太平洋地域の臨床試験サービス市場は、製薬およびバイオ医薬品の研究開発活動の拡大、第I相~第IV相臨床試験件数の増加、いくつかの国における比較的低い試験運営コスト、そして大規模かつ多様な患者集団へのアクセスに支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。さらに、規制の近代化、臨床研究インフラの改善、グローバルな品質基準の採用拡大などの要因も、この成長を後押ししています。
臨床試験サービス市場:企業評価マトリックス
臨床試験サービス市場の競争マトリックスにおいて、IQVIA(Star)は、幅広いグローバル事業展開、広範な試験施設および治験責任医師ネットワーク、治療領域における専門知識、高度なデータおよび分析能力、ならびに第I相~第IV相の臨床開発のアウトソーシング全般にわたるテクノロジーを活用したソリューションに支えられ、主導的な地位を占めています。治験施設の管理・モニタリング、被験者募集、データ管理・生物統計学、安全性、検査サービス、および分散型/ハイブリッド型治験の実施における統合的な能力により、大規模かつ複雑で、複数の地域にまたがる臨床プログラムにおける同社の地位はさらに強固なものとなっています。Pharmaron(新興リーダー)は、第I相~第IV相試験にまたがる統合型臨床開発プラットフォームの拡大を通じて、その地位を強化しています。同社は、米国および中国における臨床能力に加え、低分子医薬品、生物製剤、細胞・遺伝子治療、医療機器にわたる豊富な経験を有しています。
主要市場プレイヤー
IQVIA, Inc.
ICON Plc.
Thermo Fisher Scientific Inc.
Fortrea
Syneos Health
Labcorp(米国)
Medpace
WuXi AppTec
Frontage Labs
Pharmaron
Tigermed
SGS Société Générale De Surveillance SA.
Eurofins Scientific
Linical
Parexel International Corporation
【目次】
1
はじめに
55
2
エグゼクティブ・サマリー
62
3
プレミアム・インサイト
69
4
市場概要
バイオ医薬品の研究開発は、柔軟なアウトソーシング、高度な分析、そして革新的な臨床試験デザインによって活況を呈しています。
72
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
専門領域および先進治療分野におけるパイプラインの複雑化と臨床試験活動の増加
4.2.1.2
堅調なバイオ医薬品の研究開発投資と幅広い臨床開発パイプライン
4.2.1.3
CROS が提供する柔軟かつ拡張性の高いサービス提供体制
4.2.1.4
開発期間の短縮と臨床研究開発の生産性向上への圧力
4.2.1.5
FSP、ハイブリッド、および戦略的なポートフォリオベースのアウトソーシングモデルの採用拡大
4.2.2
機会
4.2.2.1
規制の近代化と革新的な試験デザインの採用
4.2.2.2
臨床開発における AI、自動化、および高度なデータ分析
4.2.2.3
患者および治験施設を中心とした、分散型およびハイブリッド型の臨床試験モデル
4.2.3
課題
4.2.3.1
被験者の募集、登録、および継続参加における制約
4.2.3.2
有能な臨床研究人材および専門分野の知見の不足
4.3
アンメットニーズと未開拓領域
4.4
相互に連携する市場とセクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
価格設定や競争環境の変容に伴い、戦略的なアウトソーシングと持続可能性が臨床試験のあり方を再構築しています。
80
5.1
市場の動向
5.1.1
HEORおよびRWEの臨床試験デザインへの統合
5.1.2
インシリコ試験への注目の高まり
5.1.3
FSPおよびハイブリッド型アウトソーシングは、画一的なフルサービス型アウトソーシングに比べ、戦略的な重要性を増しています
5.1.4
サステナビリティおよびESGへの圧力により、臨床試験のあり方が変化しています。
5.1.5
サプライヤーの統合と戦略的パートナーシップが市場を再定義しています。
5.2
顧客のビジネスに影響を与えるトレンド/ディスラプション。
5.3
価格分析。
5.3.1
サービス種別ごとの参考価格帯(2025年)
5.3.2
フェーズ別の参考価格分析(2025年)
5.3.3
地域別の参考価格分析(2025年)
5.4
バリューチェーン分析
5.5
エコシステム分析
5.6
投資・資金調達動向
5.7
主要な会議およびイベント
5.8
ポーターの5つの力分析
5.8.1
新規参入の脅威
5.8.2
代替品の脅威
5.8.3
買い手の交渉力
5.8.4
供給者の交渉力
5.8.5
競争の激しさ
5.9
2025年のトランプ関税が臨床試験サービス市場に与える影響
5.9.1
はじめに
5.9.2
主な関税率
5.9.3
価格への影響分析
5.9.4
国・地域への影響
5.9.4.1
北米
5.9.4.1.1
米国
5.9.4.2
欧州
5.9.4.3
アジア太平洋地域
5.9.5
最終用途産業への影響
5.9.5.1
製薬・バイオテクノロジー企業
5.9.5.2
医療機器企業
5.9.5.3
学術機関
5.10
マクロ経済の見通し
5.10.1
はじめに
5.10.2
GDPの動向と予測
5.10.3
世界の臨床試験サービス市場の動向
6
技術の進歩、AIによる影響、イノベーション、および将来の応用
AIによるイノベーションは、リアルタイムデータ、デジタルバイオマーカー、予測ツールによって、臨床試験に革命をもたらしています。
97
6.1
技術分析
6.1.1
主要技術
6.1.1.1
AIを統合した臨床試験管理システム(CTMS)および電子試験マスターファイル(ETMF)プラットフォーム
6.1.1.2
無作為化および試験供給管理(RTSM)
6.1.1.3
電子データ収集(EDC)システム
6.1.2
補完的技術
6.1.2.1
デジタルバイオマーカー、ウェアラブル機器、および電子患者報告アウトカム(EPRO)ツール
6.1.2.2
モデルに基づく医薬品開発(MIDD)
6.1.2.3
データ管理およびインフォマティクス技術
6.1.2.4
実世界エビデンス(RWE)および実世界データ(RWD)プラットフォーム
6.1.3
関連技術
6.1.3.1
臨床試験シミュレーションツール
6.2
AI/ジェネレーティブAIが臨床試験サービス市場に与える影響
6.2.1
はじめに
6.2.2
創薬の各段階における市場の可能性
6.2.3
AIを導入している主要企業
6.2.4
創薬エコシステムにおける生成AIの将来像
6.3
技術・サービスのロードマップ
6.4
将来の応用例
7
持続可能性と規制環境
複雑な規制や持続可能性への影響を把握し、グローバルなコンプライアンスおよび承認プロセスを効率化します。
104
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
規制の枠組みと臨床試験の承認
7.1.3
業界基準
7.2
サステナビリティへの影響と規制政策の取り組み
7.3
認証、表示、および環境基準
8
顧客環境と購買行動
臨床試験サービスの購入を推進する主要な意思決定者や、満たされていないニーズを明らかにします。
113
8.1
意思決定プロセス
8.2
主要なステークホルダーと購入基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
顧客環境
8.3.1
予算配分の動向
8.3.2
導入障壁と内部課題
8.4
各最終用途産業における未充足ニーズ
8.5
市場の収益性
9
サービス種別別臨床試験サービス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表102件
118
9.1
はじめに
9.2
臨床試験の管理およびモニタリング
9.2.1
人工知能(AI)などの先進技術の導入や、遠隔臨床モニタリングの台頭が市場の成長を支えています
9.3
検査サービス
9.3.1
分析試験サービス
9.3.1.1
医薬品開発における分析検査の需要増加が市場を牽引する見込みです。
9.3.2
生物学的分析検査サービス
9.3.2.1
先進治療における生物学的製剤への注目が高まり、市場を牽引する見込みです。
9.4
臨床試験データ管理サービス
9.4.1
市場の成長を支えるため、規制当局による臨床評価においてデータへの依存度が高まっています。
9.4.2
生物統計学
9.4.2.1
市場の成長を支えるため、実世界データ(RWD)を統計分析に統合しています。
9.4.3
その他のデータ管理サービス
9.5
臨床試験の供給・ロジスティクスサービス
9.5.1
市場を牽引する、供給およびロジスティクスに伴う複雑性
9.6
コンサルティング
9.6.1
臨床試験における複雑化の進展が市場を牽引する要因となります。
9.7
被験者の募集および維持管理
9.7.1
市場成長を促進するための分散型臨床試験サービスへの需要の高まりが市場を牽引する要因となります。
9.8
メディカルライティング
9.8.1
新興経済国におけるメディカルライティングサービスのアウトソーシング増加が市場を牽引するでしょう。
9.9
安全性およびファーマコヴィジランス
9.9.1
市場の成長を支えるために、CROSが提供する規制および安全性モニタリングの専門知識
9.10
治験施設契約および支払い管理
9.10.1
市場の成長を支えるため、治験施設契約および支払い管理の効率化に対するニーズが高まっています。
9.11
その他のサービス種別
10
臨床試験サービス市場(フェーズ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表29件
170
10.1
はじめに
10.2
第III相
10.2.1
第III相試験の重要性の高さが、アウトソーシング需要を牽引する要因となります。
10.3
第II相
10.3.1
第II相試験の長期化が、CROSに成長の機会をもたらす見込みです。
10.4
第I相
10.4.1
臨床試験件数の減少が、市場の成長にとって課題となる見込みです。
10.5
第IV相
10.5.1
市場の成長を支える第IV相の重要性
11
提供モデル別臨床試験サービス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表22件
185
11.1
はじめに
11.2
フルサービス・アウトソーシング(FSO)モデル
11.2.1
新興バイオ医薬品企業の増加が市場を牽引する見込みです。
11.3
機能別サービスプロバイダー(FSP)モデル
11.3.1
大手製薬企業によるFSPサービスの採用拡大が市場成長を後押しします。
11.4
ハイブリッドモデル
11.4.1
ハイブリッドモデルが提供する高い柔軟性が市場成長を支えます。
12
臨床試験サービス市場(試験デザイン別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表15件
195
12.1
はじめに
12.2
介入試験
12.2.1
新薬および医療機器の安全性・有効性を評価する上で介入試験が果たす重要な役割が市場を牽引
12.3
観察研究
12.3.1
実臨床環境における医薬品の有効性を評価するための観察研究への依存度の高まりが、市場の成長を支えています
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:PH 1622
- ゲームベースラーニング市場レポート:プラットフォーム別(オンライン、オフライン)、収益タイプ別(ゲーム購入、広告、その他)、エンドユーザー別(K-12ゲームベースラーニング、高等ゲームベースラーニング)、地域別 2024-2032
- 港湾用クレーン・機器の世界及び日本市場2026年:種類別(船岸クレーン(STS)、ストラドルキャリア、無人搬送車(AGV)、その他)
- タンパク質加水分解物のグローバル市場規模調査、製品タイプ別(乳、肉、海洋、植物、卵、酵母)、用途別(乳児栄養、スポーツ栄養、臨床栄養、体重管理、栄養補助食品、動物飼料、機能性食品・飲料)、供給源別、プロセス別、形態別、地域別予測:2022-2032年
- 統合型VOCセンサー市場:グローバル予測2025年-2031年
- テトラプロピルオルトシリケートの世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- 世界の自動車用タイヤインフレーター市場
- プロピル2フランアクリレートの世界市場
- フリートテレマティクスの世界市場規模は2032年までにCAGR 11.2%で拡大する見通し
- 世界のキノリン-3-カルボン酸市場
- 医療用ベーシックサージカルレトラクターの世界市場2025:メーカー別、地域別、タイプ・用途別
- ミシンと刺繍機の中国市場:ミシン、刺繍ミシン
- 世界の自動車用LiDAR市場(2025 – 2033):技術別、画像種類別、内燃機関車種別、設置場所別、電気自動車別、測定範囲別、レーザー波長別、測定プロセス別、自動運転レベル別、地域別