
永久磁石リサイクルサービスの世界市場規模は2035年までにCAGR 11.4%で拡大する見通し
市場概要
永久磁石リサイクルサービス市場の規模
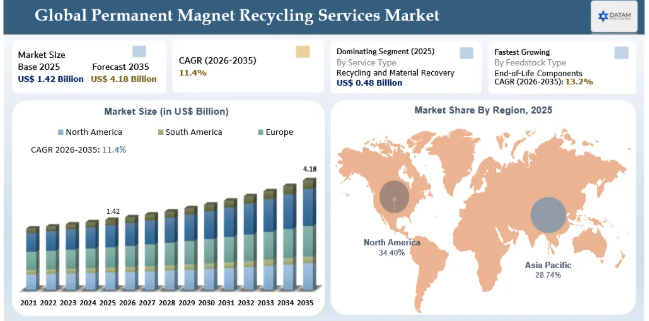
世界の永久磁石リサイクルサービス市場は、2025年に推定14億2,000万米ドルに達し、2035年までに41億8,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.4%で成長すると見込まれています。この市場には、永久磁石の製造スクラップや使用済み製品に関連する、回収、解体、抽出、選別、消磁、直接リサイクル、化学的回収、精製、およびクローズドループ・プログラムのサービスが含まれます。成長を後押ししているのは、電動モビリティ、風力発電、産業オートメーション、エレクトロニクス、防衛システムの拡大であり、これらはいずれも高性能な磁石に依存しており、希土類の供給網が集中している状況にあります。
永久磁石には、ネオジム、プラセオジム、ジスプロシウム、テルビウム、サマリウム、コバルトといった戦略的に重要な材料が含まれています。しかし、磁石はモーター、発電機、ハードディスク、スピーカー、コンプレッサー、その他のアセンブリ内部に埋め込まれているため、回収は依然として限定的です。したがって、商業的なリサイクルサービスは、冶金処理を開始する前に、いくつかの運用上の課題を解決しなければなりません。これには、原料の確保、所有権の証明、データの保護、磁石の化学組成の特定、機器の安全な解体、酸化の防止、コーティングや接着剤の分離、そして経済的な処理を行うための十分な処理量の確保などが含まれます。
市場の発展は、理論上の原料と実際に回収可能な原料との差異によっても左右されます。設置された磁石は10年以上使用され続けることがあり、多くの製品は、専門的な回収が行われる前に輸出、修理、あるいは破砕されてしまいます。そのため、DataM Intelligenceは、磁石の総需要に単純なリサイクル率を適用するのではなく、入手可能な供給源、公表された処理能力、回収パートナーシップ、および廃棄スケジュールに基づいてサービス需要をモデル化しています。このアプローチにより、収益創出のタイミングや、商業リサイクル業者が直面する運用上の制約をより的確に反映することができます。
市場は、孤立したパイロットプロジェクトから、契約に基づく循環型供給プログラムへと移行しつつあります。生産スクラップや切削くずは、組成が判明しており、回収も集中しているため、最も早期に規模拡大が可能な機会となります。一方、使用済み製品からの原料は、長期的にははるかに大きな資源となりますが、自動化された分解、リバースロジスティクス、および製品レベルの情報を必要とします。規制面の動向も、この移行を後押ししています。EUの「重要原材料法」では、永久磁石の表示、データキャリア、およびリサイクル含有率の開示要件が導入されています。一方、2025年および2026年の政策措置では、磁石スクラップの確保や、電子機器、自動車、風力タービンからの重要原材料の回収がより重視されるようになっています。
永久磁石リサイクルサービス市場の主なポイント
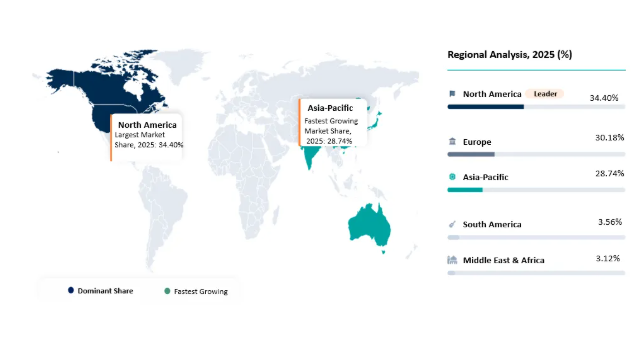
アジア太平洋地域は、磁石、モーター、電子機器、家電製品の製造拠点として圧倒的な地位を占めていることに加え、確立された金属回収インフラを備えているため、2025年には最大のシェアを占めました。
北米は、公的資金、国内の磁石への投資、防衛調達、および新たな商業用リサイクル施設により、地域の循環型サプライチェーンの経済性が向上することから、最も急速な成長を記録すると予想されます。
ネオジム・鉄・ホウ素磁石は、希土類の価値が高いことに加え、牽引モーター、風力発電機、産業用駆動装置、電子機器での使用が急速に拡大しているため、主要な収益源となっています。
製造スクラップは依然として商業化が最も容易な原料ですが、寿命を迎えたモーター、ハードディスク、スピーカー、風力発電機は、将来的に最大のサービス機会を生み出すと見込まれています。
原料の化学組成や汚染が管理されていれば、合金の価値を維持し、分離された酸化物への完全な回帰を回避できるため、直接リサイクルやショートループリサイクルが注目を集めています。
リサイクル事業者は、単なる冶金学的回収だけでなく、原料の調達、自動解体、トレーサビリティ、製品認定、および販売先の統合といった面で、ますます競争を繰り広げています。
永久磁石リサイクルサービス業界の動向と戦略的洞察
地域での回収と磁石の抽出を、中央集約型の化学的回収、合金生産、品質管理から分離する「ハブ・アンド・スポーク」型ネットワークが台頭しています。
磁石工場、電子機器リサイクル業者、モーターメーカー、家電解体業者との長期的な原料供給契約は、参入障壁として極めて重要になりつつあります。
クローズドループ契約では、回収された材料の帰属先、リサイクル含有量の検証方法、およびOEMが主張できる環境特性について、ますます具体的に規定されるようになっています。
磁石回収における高い労働集約度を低減するため、自動識別、ロボットによる分解、マシンビジョン、デジタル製品パスポート、化学データベースが開発されています。
原料の純度が十分である場合、「磁石から磁石へ」および「合金から合金へ」というルートは、混合金属の回収よりも多くの付加価値を維持できるため、投資を集めています。
リサイクルサービス提供者は、リサイクルサービスと、再生合金、酸化物、または完成磁石の供給契約を組み合わせることで、廃棄物管理と戦略的素材の調達との間の連携をさらに緊密化しています。
2026年において、本レポートが重要な理由は何でしょうか?
2026年、永久磁石のリサイクルは戦略的な実施段階へと移行しています。新工場の稼働が開始され、商業用の原料供給契約が締結され、政策は広範な重要鉱物への取り組みから、製品ごとの循環型経済要件へとシフトしています。EUは、永久磁石におけるリサイクル含有率の算定および検証規則を策定中であり、その回収可能性フレームワークでは、電気機器、風力タービン、自動車に含まれる磁石が明示的に特定されています。米国およびカナダでは、公的資金と民間投資により、国内での分別、磁石製造、およびリサイクル能力の拡充が支援されています。こうした変化に伴い、政策、原料の入手可能性、処理技術、顧客の適格性を結びつける市場情報へのニーズが高まっています。
本レポートは、リサイクル事業者が収益性の高いサービスを提供できる廃棄物流を特定する手助けとなり、OEMがクローズドループ型プログラムを設計する支援となり、投資家が実用化可能な事業と技術実証を区別する助けとなります。また、二次原料を必要とする磁石メーカーや精製業者、より高付加価値の販路を求める廃棄物管理事業者、そして国内サプライチェーンのレジリエンスを評価する政府機関にも役立ちます。商業上の核心的な課題は、もはや「磁石がリサイクル可能かどうか」ではありません。重要なのは、顧客が要求する厳しいモーター、発電機、電子機器、防衛用途に適した製品を生み出しながら、原料の調達、抽出、処理を再現可能なコストで契約に基づき実施できるかどうかです。
永久磁石リサイクルサービス市場の未開拓領域と投資機会
ハードディスクドライブ、スピーカー、牽引モーター、コンプレッサー、産業用ドライブからの磁石の自動抽出は、手作業による解体では処理能力が制限されるため、依然として高価値な未開拓領域となっています。
地域集約サービスは、分散した解体業者や修理工場を集中処理業者と結びつけると同時に、保管履歴記録や化学成分スクリーニングを提供することができます。
磁石の研削くず、切り屑、不良部品を対象としたクローズドループ型の生産スクラップサービスは、予測可能な化学組成、継続的な処理量、そして迅速な適合認定を実現します。
設置済みの風力タービンや電気自動車の稼働期間が経過し、廃止スケジュールがより明確になるにつれ、使用済み風力タービンや電気自動車からは、より大規模な磁石回収の機会が生まれるでしょう。
デジタル製品パスポート、リサイクル含有量の検証、および環境属性の報告は、物理的なリサイクルと並んで、有料のコンプライアンスサービスとなる可能性があります。
航空宇宙、防衛、および高温産業システムからのサマリウム・コバルト磁石の専門的な回収は、処理量は少ないものの、魅力的な価値を提供します。
リサイクル業者、モーター修理ネットワーク、電子機器リサイクル業者、および磁石メーカー間のパートナーシップは、堅固な原料供給源と販売先を確保することができます。
永久磁石リサイクルサービスの将来の市場変革
市場は、断片化した廃棄物処理活動から、管理された循環型サプライチェーンへと進化していくでしょう。初期の契約は、生産スクラップや容易に入手可能な磁石に重点が置かれます。予測期間の終わりまでに、サービスプロバイダーは、製品の特定、回収、分解、化学的制御、処理、材料認証、そして新製品への再統合をますます管理するようになるでしょう。最も強力なビジネスモデルは、現地での原料調達と、集中処理、長期的な引き取り契約を組み合わせたものとなるでしょう。
技術の進歩により、価値が創出される場所が変わっていくでしょう。製品設計の改善、着脱可能な磁石アセンブリ、およびデジタル製品情報により、回収コストが削減されます。分別された原料については直接リサイクルが拡大する一方、混合または汚染された材料に対しては湿式冶金プロセスが引き続き重要となります。顧客は、リサイクル含有率、カーボンパフォーマンス、原産地、およびマスバランスに関する証拠を求めるようになります。これにより、物理的な処理業者に加え、品質検査機関、デジタルトレーサビリティプロバイダー、および保証サービスの市場が創出されます。
永久磁石リサイクルサービス市場の購入者の意思決定基準
購入者は、原料の受入基準、回収率、化学処理能力、出力仕様、トレーサビリティ、環境コンプライアンス、セキュリティ、および継続性を基準にリサイクル業者を評価します。磁石メーカーは、酸素、炭素、コーティング、および合金元素の厳格な管理を必要とします。OEMメーカーは、リサイクル素材の使用によって保磁力、残留磁気、耐熱性、耐食性、または部品間の一貫性が損なわれないという証拠を求めます。廃棄物保有者は、安全な取り扱い、データ消去、利便性の高い回収、および素材価値の透明性のある精算を優先します。
長期契約においては、提供業者の財務能力、許認可状況、技術の成熟度、緊急対応体制、保険、データシステム、および複数地域にわたる事業拡大能力が、ますます重視されるようになっています。クローズドループ方式を採用する顧客は、自社材料の分別、監査済みのマスバランス、および回収された製品への優先的なアクセスを要求する場合もあります。価格は依然として重要ですが、希土類市場が変動している状況下では、買い手は予測可能なサービス、認定取得の支援、およびサプライチェーンの回復力をより重視するようになっています。
永久磁石リサイクルサービス市場の経済・投資分析
投資は、商業規模の分離・処理および磁石製造へとシフトしています。経済性は、原料コスト、磁石の濃度、希土類価格、回収率、試薬およびエネルギーの使用量、労働集約度、ならびに製品の品質基準に依存します。生産スクラップは回収および識別コストが低い一方、使用済み製品の場合は、磁石を取り出す前に大規模な解体作業が必要となる場合があります。抽出と下流工程の処理を統合した施設は、より多くの価値を維持できますが、より多くの資本と技術力が必要となります。
最近の投資動向はこの移行を如実に示しています。Cyclic Materials社は、アリゾナ州に年間25,000トンの使用済み部品処理施設を建設するために2,000万米ドル以上、また、リサイクル混合希土類酸化物を生産することを目的としたキングストン拠点に2,500万米ドルを投じることを発表しました。2026年1月、同社はサウスカロライナ州のキャンパスに8,200万米ドル以上を投じると発表しました。この施設は、当初、年間2,000トンの磁石材料を処理し、600トンの混合希土類酸化物を生産する能力を有し、今後の拡張も計画されています。これらのプロジェクトは、原料供給契約および販売契約に支えられた、垂直統合型の「スポーク・アンド・ハブ」システムへと資本がシフトしていることを示しています。
資金計画には、原料購入、在庫の分別、および顧客の認定に必要な運転資金を含める必要があります。特に自動車、航空宇宙、防衛分野の用途においては、リサイクル製品が通常の受け入れに至るまでに数ヶ月間、試験段階にとどまることがあります。開発事業者は、委託加工による収入を確保し、段階的な販売契約を締結し、混合酸化物や低品位合金の暫定的な販路を確保することで、このリスクを軽減できます。融資機関や投資家は、公表された名目生産能力に価値を付与する前に、原料契約、試運転のマイルストーン、環境許可、および下流工程での認定に関する証拠をますます要求するようになっています。
市場における永久磁石リサイクルサービスの投資動向
電子機器、自動車、モーター製造の集積地に近い場所で、商業的な解体施設および磁石分離施設の拡張が進んでいます。
すべての希土類元素を完全に分離することなく、合金粉末を回収したり、磁石を再製造したりする直接リサイクル技術への投資。
リサイクル原料を吸収できる国内の重要物質処理、パイロットプラント、および磁石製造に対する公的資金。
生産スクラップ、研削くず、および使用済み製品に関する長期契約により、生産能力を構築する前に原料調達リスクを低減すること。
リサイクル・プラットフォームへの研究所、デジタルトレーサビリティ、製品認定の統合。
販売先を確保し、顧客の承認を加速させるため、リサイクル業者と合金・磁石メーカーとのパートナーシップ。
永久磁石リサイクルサービス市場の戦略的指標
規制の影響が大きい
永久磁石のリサイクルは、製品固有の規制の影響をますます強く受けています。EUの「重要原材料法」は、特定の永久磁石を含む製品に対してラベル表示とデータキャリアの添付を義務付けており、リサイクル含有率の開示に向けた道筋を示しています。回収プログラムは現在、自動車、電気機器、風力タービンなど、磁石を多く含む製品に焦点を当てています。原産地、化学組成、回収経路、リサイクル含有率を文書化できる事業者は、規制対象のサプライチェーンにおいてより有利な立場に立つことになります。
活発な投資活動
政府やメーカーが希土類の供給集中に対する代替案を模索する中、北米および欧州では商業投資が増加しています。新しい施設では、現地での分離、集中型の化学的回収、合金の生産、および磁石の製造が統合されています。また、資金は自動化、水素処理、選択的浸出、および環境負荷の低い分離技術にも向けられています。
サプライチェーンの混乱
市場は、輸出規制、地政学的緊張、価格の急騰、および一次希土類供給における長いリードタイムに直接反応します。こうした混乱はリサイクル材料の経済性を向上させる可能性がありますが、一方で設備や試薬のコストを押し上げる可能性もあります。国内の原料を確保し、販売先を多様化し、生産ルートを柔軟に調整できるリサイクル業者は、より強靭です。
価格の変動性
サービスの価格設定は、磁石の含有量、アクセス可能性、化学的特性、汚染度、および希土類の価値と連動しています。収益分配契約では、両当事者が商品価格の変動リスクにさらされる一方、固定処理手数料は安定性を提供しますが、特殊な原料の場合、適正な価格設定が困難になる可能性があります。透明性の高い分析、決済、および金属会計の手順が不可欠です。
調達圧力
OEM各社は、原産地が明確で、炭素強度が低く、単一国への供給依存度を低減した磁石を確保するよう圧力を受けています。調達チームは、単価に加え、リサイクル含有率、生産履歴、納入の継続性、および認定証拠をますます精査するようになっています。
新技術の導入
水素脱磁、自動分解、ロボット工学、マシンビジョン、選択的浸出、電気化学的分離、およびデジタル材料パスポートは、研究段階から実用化へと移行しつつあります。これらの導入は、原料の一貫性と顧客による認定に左右されるでしょう。
地域的な拡大の機会
北米と欧州では、政策、資金調達、および磁石製造への投資が二次原料に対する現地の需要を生み出しているため、急速な成長が見込まれます。アジア太平洋地域は依然として最大の処理・製造拠点であり、今後も大量の生産スクラップを生み出し続けるでしょう。
政府による政策支援
EUの「重要原材料法」、各国のリサイクルプログラム、および米国の重要鉱物への資金提供は、投資の正当性を強めています。政策支援は、材料回収と下流の磁石生産の両方をますますカバーするようになっています。これは、リサイクル製品には適格な顧客が必要であるため、重要な点です。
価格情報
ビジネスモデルには、受け入れ手数料、委託加工料、金属価値の分配、長期的な原料供給、クローズドループサービス料、および完成品の引き取りなどが含まれます。複雑な解体、認定された分別、機密データの破棄、および厳格な出力仕様については、プレミアム価格設定が適用されます。
永久磁石リサイクルサービス市場におけるAIの影響分析
AIは、製品の特定、磁石の位置や化学組成の予測、ロボットによる分解の最適化、最適なリサイクル経路の選定を通じて、磁石リサイクルの経済性を向上させることができます。コンピュータビジョンシステムは、モーター、ハードドライブ、スピーカー、アセンブリを分類することができ、機械学習モデルは、製品データベース、X線や分光データ、生産記録を組み合わせて、処理前に磁石含有量を推定します。これらのツールにより、目視検査が削減され、原料のルーティングが改善されます。
また、AIは予知保全、試薬の最適化、プロセス制御、異常検知を通じて、プラントの運用を支援します。品質保証においては、モデルを用いて原料の組成や処理条件と磁気性能を関連付けることで、リサイクル事業者が粉末、合金、または磁石の品質を一定に保つことを支援します。デジタル・チェーン・オブ・カストディ・システムは、自動照合機能を活用して、回収、処理、製造の各拠点における質量収支やリサイクル含有率を検証することができます。
永久磁石リサイクルサービス市場のディスラプション分析
最大のディスラプションは、長期ループによる汎用資源の回収から、短期ループによる磁石の価値維持への転換です。従来のリサイクルでは、機器を破砕し、希土類元素を混合分画に分散させてしまうことがよくありました。新しいアプローチでは、破砕前に磁石を抽出したり、コーティングを除去したり、合金粉末を回収したり、あるいは直接新しい磁石を製造したりすることを目指しています。これにより、工程が削減され、材料の品質が維持されるため、経済性が変化します。
2つ目の変革要因は、廃棄物管理と戦略的調達との統合です。OEM各社は、使用済み製品や生産スクラップを将来の原材料供給源として扱うクローズドループ契約を締結しています。リサイクル含有量の開示や製品パスポートの普及が進むにつれ、トレーサビリティは商業的な差別化要因となり得ます。検証済みの化学組成、マスバランス、および製品の品質保証を提供できないリサイクル業者は、付加価値の低い混合回収業務にとどまることになる可能性があります。
スター
Cyclic Materials、Noveon Magnetics、HyProMag、および大手統合型希土類加工企業は、差別化された技術、商業規模の生産能力、原料供給パートナーシップ、そして認定された製品への明確な道筋を兼ね備えていることから、「スター」に位置づけられています。これらの企業の成長は、計画中の施設の建設を確実に実行し、発表内容を確実な処理能力へと転換できるかどうかにかかっています。
潜在企業
選択的浸出、電気化学的分離、自動分解、あるいはサマリウム・コバルトの専門処理能力を有する技術開発企業や地域加工業者は、「潜在企業」のカテゴリーに位置づけられます。これらは原料と引き取り先を確保できれば急速に成長できますが、製品認定や資金調達のリスクに直面しています。
永久磁石は、高効率の電気モーター、風力発電機、ロボット、医療機器、防衛システムの中心的な役割を果たしています。供給は採掘、分離、合金、磁石製造の各段階に集中しており、政策変更や輸出規制の影響を受けやすい状況にあります。リサイクルサービスは、国内または地域的な原料源を提供し、現地の合金および磁石製造能力と組み合わせることで、リードタイムを短縮することができます。回収された材料が、明確な製品チェーンに契約に基づいて再投入される場合、その商業的価値は最大となります。
規制は需要を後押ししています。EUの「重要原材料法」は、永久磁石の表示およびデータ要件を定めており、施行規則が発効した後、対象製品のリサイクル含有率の公開を義務付けています。2026年には、EUの回収可能性に関するガイダンスに、電子機器、自動車、風力タービンに含まれる磁石が明示的に盛り込まれました。これらの措置により、製品の可視性が向上し、分解を前提とした設計が促進され、原料の集約が容易になります。
磁石は、多くの場合、本体製品に比べて小さく、接着剤、圧入、コーティング、あるいは複雑なアセンブリによって取り付けられています。手作業による取り外しは、特に低グレードの製品の場合、含まれる材料の価値を上回るコストがかかることがあります。また、回収は、修理店、解体業者、リサイクル業者、所有者など、それぞれ異なる取り扱いシステムを持つ主体に分散しています。これらの要因が処理能力を制限しており、自動化された前処理が戦略的な優先事項となっています。
化学組成の不確実性もコスト増の要因となります。ネオジム・鉄・ホウ素の混合グレードには、ジスプロシウム、テルビウム、コバルト、アルミニウム、その他の元素が異なる含有量で含まれている場合があります。フェライトやアルニコによる混入があると、直接リサイクルが不適切となる可能性があります。したがって、サービス提供者は、再利用可能な原料、ショートループ原料、ロングループ原料を分別するための製品データベース、分析によるスクリーニング、およびルーティングルールを必要としています。
永久磁石リサイクルサービス市場のセグメント分析
世界市場は、サービスタイプ、磁石タイプ、リサイクル経路、供給産業、原料タイプ、出力形態、顧客タイプ、および地域ごとに分類されています。本レポートの記述形式に従い、各カテゴリーにおいて、主要または戦略的に重要なサブセグメントについて解説しています。
サービスタイプ別
リサイクルおよび材料回収が価値創造を牽引
リサイクルおよび材料回収は、前処理済みの磁石原料を商業的に有用な粉末、合金、酸化物、または金属に変換する中核的な処理工程を担うため、最大のサービスカテゴリーを占めています。収益には、直接リサイクル処理、化学的回収、分離、精製、および関連する品質管理が含まれます。成長は、新たな商業施設の建設や、検証済みの二次材料に対するOEMの需要によって支えられています。回収および解体作業は依然として不可欠ですが、これらは多くの場合、より広範な処理契約に組み込まれています。
磁石の種類別
ネオジム・鉄・ホウ素が収益の大部分を占める
NdFeB磁石は、高い磁気性能を備え、価値の高いネオジムやプラセオジムを含有しており、一部のグレードにはジスプロシウムやテルビウムも含まれているため、市場を支配しています。これらの磁石は、牽引モーター、風力発電機、産業用駆動装置、スピーカー、電子機器などに使用されており、複数の原料ストリームを生み出しています。材料価値、供給リスク、そして需要の急速な伸びが相まって、NdFeBは直接リサイクルと希土類回収の両方において主要な対象となっています。
リサイクルルート別
直接リサイクルとショートループリサイクルが最も急速に成長する
直接リサイクルでは、すべての元素を分離された酸化物に戻すのではなく、磁石材料を粉末、合金、または再製造された磁石として回収することで、合金の価値を維持します。原料の化学組成が管理されている場合、プロセス工程やエネルギー需要を削減することができます。生産スクラップおよび分別された使用済み磁石において、成長が最も顕著になるでしょう。混合または汚染された材料の処理や、標準化された酸化物の生産においては、湿式冶金プロセスが引き続き不可欠となります。
供給産業別
自動車およびeモビリティが最大の供給源となる見込み
電気自動車およびハイブリッド車では、駆動モーター、補助モーター、センサー、アクチュエーターに永久磁石が使用されています。製造スクラップは短期的な原料源となりますが、予測期間の後半には、車両の廃車に伴い、使用済み磁石の供給量が増加する見込みです。自動車業界のプログラムは、OEMが追跡可能な大規模な車両保有台数を有し、リサイクル含有率に関する明確な目標を掲げているため、クローズドループ契約の基盤となり得ます。課題となるのは、モーターの効率的な取り外しと磁石の抽出です。
原料の種類別
製造スクラップが最大のシェアを維持する
研削くず、切りくず、不良磁石、生産残渣は、化学組成が判明している高濃度の材料を提供します。これらの原料は、使用済み製品よりも収集や品質確認が容易であり、回収収率の向上と処理コストの削減につながります。したがって、磁石工場やモーターメーカーとの長期契約は、初期の商業施設にとって極めて重要です。回収システムが成熟するにつれて、使用済み部品の供給量はより急速に増加するでしょう。
出力形態別
磁石合金および粉末の戦略的重要性が高まる
回収された合金および粉末は、ショートループ再製造を支え、混合酸化物よりも多くの付加価値を維持することができます。顧客は、酸素、炭素、粒子径、および合金組成の厳格な管理を求めています。再現性のある粉末を供給し、磁石の認定を支援できる供給業者は、より高い利益率を得ることができます。一方、混合希土類酸化物は、不均一な原料にとって依然として重要な販路となっています。
顧客タイプ別
磁石メーカーが中核的な引き取り顧客となる
磁石メーカーは、リサイクルされた製品を認定製品に転換するため、二次材料が高性能用途に再利用可能かどうかを決定します。その受入基準が、原料の選別、処理、および実験室での管理を形作ります。磁石メーカーとのパートナーシップや合弁事業は、引き取りリスクを低減し、リサイクル業者に組成や性能に関する直接的なフィードバックを提供します。
永久磁石リサイクルサービス市場の地域別浸透状況
米国の永久磁石リサイクルサービス市場の概況
米国は、重要鉱物政策、防衛需要、国内の磁石製造、および商業リサイクルへの投資が同時に拡大しているため、高成長市場となっています。米国エネルギー省(DOE)の資金援助により希土類の回収と磁石の生産が支援されている一方、各企業は回収、分離、加工の能力を構築しています。Cyclic Materials社はアリゾナ州とサウスカロライナ州に施設を建設すると発表しており、Noveon社はテキサス州で「磁石から磁石へ」のプラットフォームを運営しています。市場機会には、生産スクラップ、ハードディスク、産業用モーター、家電製品、自動車、防衛システムなどが含まれます。
ドイツの永久磁石リサイクルサービス市場の展望
ドイツは、大規模な自動車および産業用モーターの基盤と、EUの強力な循環型経済規制を兼ね備えています。同国は、生産スクラップのリサイクル、牽引モーターの回収、風力発電機の処理、およびショートループ技術にとって、理にかなった市場です。EUのCRMA(循環型資源管理法)により、磁石の種類やリサイクル含有量の可視性が向上する一方、ドイツの製造エコシステムは、原料と適格な引き取り先の両方を提供できます。HyProMag社のドイツにおける事業活動および欧州での磁石関連投資は、地域プラットフォームを強化しています。
中国の永久磁石リサイクルサービス市場の動向
中国は依然として最大の磁石製造・加工拠点であり、大量の生産スクラップを生み出しているほか、確立された分離・金属加工インフラの恩恵を受けています。国内でのリサイクルは、資源効率と供給の安定性にとって重要です。市場は競争が激しく統合が進んでいますが、地政学的な集中化を背景に、海外の顧客は代替となる地域サプライチェーンを求める可能性があります。
日本の永久磁石リサイクルサービス市場の機会
日本は、磁石、エレクトロニクス、自動車、家電産業が高度に発達しており、資源効率化への取り組みにも長い歴史があります。原料には、モーター、ハードディスク、エアコン、産業用機器などが含まれます。高品質が求められるため、専門的な回収技術と材料メーカーとの緊密な連携が重要となります。また、日本企業は精製およびリサイクル能力を有しており、海外とのパートナーシップを支援することができます。
カナダの永久磁石リサイクルサービス市場の展望
カナダは、希土類リサイクル技術および加工における北米のハブとして台頭しています。「Cyclic Materials」社はキングストンに卓越センターを構築中であり、磁石のバリューチェーン全体にわたるパートナーシップを確保しています。同国は、重要鉱物政策、エンジニアリング能力、そして米国の自動車・エレクトロニクス市場への近接性という利点を享受しています。
英国の永久磁石リサイクルサービス市場の動向
英国は、磁石スクラップの水素処理およびショートループリサイクル研究における主要な拠点です。HyProMag社は、バーミンガム大学の研究成果から開発された技術を商用化しており、その用途はモーター、スピーカー、ハードドライブに及びます。この市場の機会は、原料供給パートナーシップ、商業化の拡大、および磁石製造との連携にかかっています。
フランスおよびベネルクス諸国の市場見通し
フランス、ベルギー、オランダは、化学分離能力、自動車・電子機器産業の活発さ、主要港湾、そして欧州の廃棄物管理ネットワークを兼ね備えています。ソルベイ社の希土類分離能力と、地域的な循環型経済政策が、酸化物および磁石の統合サプライチェーンの構築を後押ししています。
インドの永久磁石リサイクルサービス市場の動向
インドにおける電気自動車、家電、電子機器、モーター産業の拡大は、国内の磁石リサイクルに対する将来の需要を生み出しています。短期的な機会は、製造スクラップ、電子廃棄物の選別、および輸入機器に集中しています。成長には、専門的な解体、品質管理、および下流の磁石や合金の生産能力が必要となります。
オーストラリアの市場機会
オーストラリアの重要鉱物戦略と鉱業の専門知識は、一次および二次希土類供給を組み合わせる機会を生み出しています。国内の使用済み磁石の供給量は主要な製造地域に比べて少ないため、プロジェクトは技術開発、特殊な原料、および地域での処理との統合に焦点を当てる可能性があります。
ブラジルの市場機会
ブラジルでは、風力発電、自動車生産、産業用モーター、家電製品から長期的な潜在力が期待できます。高付加価値の磁石の回収・処理インフラは依然として限られているため、既存の金属・電子廃棄物リサイクル業者との提携の機会が生まれています。
中東・アフリカ市場の展望
同地域は発展の初期段階にあります。ビジネスチャンスは、産業用モーター、防衛装備、家電製品、風力発電プロジェクト、電子機器に関連しています。アラブ首長国連邦(UAE)やサウジアラビアは戦略的素材への投資を支援する可能性がある一方、南アフリカは鉱業および冶金に関する専門知識を提供します。商業規模への展開は、集約化と地域ハブの形成にかかっています。
原料の調達、操業の信頼性、および顧客の認定が、業界再編のペースを決定づけるでしょう。戦略的買収者は、社内で能力を構築するよりも、専門的な解体、化学処理、またはトレーサビリティの能力を有する企業を買収する可能性があります。廃棄物管理グループと磁石メーカー間の提携は、双方が互いに欠けている能力を補完し合うため、増加する見込みです。これにより、自社所有の処理技術と同様に、商業的提携が重要な役割を果たすような競争環境が生まれます。
主要企業・市場シェア
永久磁石リサイクルサービス市場の競争環境
競争の焦点は、孤立した回収技術から、原料の調達、抽出、処理、品質認定、および引き取りを組み合わせた統合プラットフォームへと移行しつつあります。
商業的な信頼性は、実験室での回収率だけではなく、操業能力、契約済みの原料供給、および顧客が承認した生産量に依存します。
ハブ・アンド・スポーク方式の事業者は、磁石メーカーと直接取引する生産者、統合型化学精製業者、電子機器リサイクル業者、および内部ループを構築する磁石メーカーと競合しています。
どの地域においても、使用済み製品、分解能力、分離技術、磁石の認定をすべて網羅して管理できる単一の企業は存在しないため、パートナーシップが極めて重要です。
各プロバイダーは、エネルギー消費量の削減、試薬需要の低減、重希土類の回収、前処理の自動化、トレーサビリティ、および複雑なアセンブリを処理する能力を通じて、他社との差別化を図っています。
永久磁石リサイクルサービス市場の主要企業
Cyclic Materials
Noveon Magnetics
HyProMag / Maginito
ReElement Technologies
Solvay
Neo Performance Materials
Geomega Resources
Heraeus Remloy
Less Common Metals
Mkango Resources
Momentum Technologies
Ionic Technologies
Carester
Proterial
Mitsubishi Materials
DOWA Holdings
Umicore
Veolia
VACUUMSCHMELZE
Bunting Magnetics
Selected Company Profile Analysis
Cyclic Materials
主要企業のプロファイル分析
Cyclic Materials
Cyclic Materials社は、MagCycle分離技術とREEPure回収技術を活用した、ハブ・アンド・スポーク型の希土類リサイクルネットワークを構築しています。同社がアリゾナ州、オンタリオ州、サウスカロライナ州に建設を発表した施設は、磁石を含む使用済み部品、生産スクラップ、および混合希土類酸化物の回収を目的としています。同社の戦略的強みには、原料処理、化学的回収、磁石メーカーとの提携、および北米における大規模な投資などが挙げられます。
ノヴェオン・マグネティクス
ノヴェオンは、生産スクラップや使用済み磁性材料を用いて高性能磁石を製造する「磁石から磁石へ」のビジネスモデルを展開しています。同社は、LGエレクトロニクスおよびカンウォン・エナジーとのクローズドループ・イニシアチブ、ならびに日本電産(Nidec)との年間1,000トン以上の完成磁石の5年間の引き取り契約を発表しました。同社の強みは、リサイクル、磁石製造、および米国内での供給を組み合わせた事業体制にあります。
ハイプロマグ/マジニート
ハイプロマグは、製品に組み込まれた磁石からNdFeB合金粉末を抽出して消磁する、磁石スクラップの水素処理技術を商用化しています。英国、ドイツ、米国で事業を展開しています。このショートループモデルは、ハードディスク、スピーカー、モーター、その他のアセンブリを対象としており、新しい磁石の生産に原料を供給することができます。
ソルベイ
ソルベイは、欧州において希土類の分離・精製能力を有しており、リサイクルされた混合希土類材料と磁石生産を結びつける供給・引取契約を締結しています。同社の化学分野における専門知識と欧州における事業基盤により、ロングループ型リサイクルにおける重要なパートナーとなっています。
ネオ・パフォーマンス・マテリアルズ
ネオ社は、特殊化学品、磁性合金、磁石を製造しています。同社の欧州における製造プラットフォームは、リサイクルされた希土類材料の潜在的な下流市場を創出しています。サイクリック・マテリアルズ社との2026年の覚書(MOU)は、大西洋を横断する循環型サプライチェーンの構築を目指しています。
ジオメガ・リソーシズ
ジオメガ社は、湿式冶金による希土類リサイクル技術を開発しており、磁石廃棄物からの高価値元素の回収に注力しています。同社の強みは、モジュール式の処理プロセスと北米におけるサプライチェーンの構築にあります。
ヘラエウス・レムロイ
ヘラエウス・レムロイは、希土類磁石のリサイクルと、リサイクルされた磁性材料の提供に注力しています。同社は、ヘラエウスの材料に関する専門知識と欧州のメーカーとのネットワークを活かしています。
モメンタム・テクノロジーズ
モメンタム・テクノロジーズは、オークリッジ国立研究所と連携した希土類回収技術を商用化しています。同社のプラットフォームは、ハードディスクなどの磁石を含む廃棄物を対象としており、米国国内での材料回収を支援することができます。
アイオニック・テクノロジーズ
アイオニック・テクノロジーズは、磁石リサイクルのための湿式冶金による分離・精製プロセスを開発しています。同社の強みは、混合原料から直接合金を再利用するのではなく、高純度の酸化物を回収する必要がある場合に最も発揮されます。
ヴェオリア
ヴェオリアは、電子廃棄物の収集、解体、および資源回収を通じて事業を展開しています。廃棄物物流における同社の規模は、原料の集約や、専門の磁石処理業者との提携を支援することができます。
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模推計手法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 動向
- 影響要因
- 推進要因
- 安全かつ循環型の希土類供給に対する需要の高まり
- 規制、製品パスポート、およびリサイクル含有率の開示
- 制約要因
- 原料収集の分散化および磁石抽出の困難さ
- 適格性、化学的変動性、およびスケールアップのリスク
- 影響分析 – 推進要因と制約要因
- 機会
- 自動車、風力、電子機器のOEM向けクローズドループリサイクル
- 自動解体およびショートループの「磁石から磁石へ」の処理プロセス
- トレンド
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 持続可能かつ循環型経済製品に対する消費者の嗜好の高まり
- 重要鉱物の供給安定性に対する業界の認識の高まり
- 経済的要因
- 希土類リサイクルインフラおよび技術への投資拡大
- 希土類材料価格の変動がリサイクルの導入を促進
- 技術的要因
- 地政学的要因
- 供給・バリューチェーン分析
- 価格分析
- 規制分析
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 – 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- サービスタイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、サービスタイプ別
- 市場魅力度指数、サービスタイプ別
- 回収およびリバースロジスティクス
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 識別、選別、および分解
- 磁石の抽出と消磁
- リサイクルと材料回収
- 精製と製品品質認定
- 委託加工およびクローズドループ・プログラムの管理
- はじめに
- 磁石の種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、磁石の種類別
- 市場魅力指数、磁石の種類別
- ネオジム・鉄・ホウ素(NdFeB)
- 概要
- 市場規模分析および前年比成長率分析(%)
- サマリウム・コバルト(SmCo)
- アルニコ
- フェライト
- はじめに
- リサイクル経路別
- 概要
- 市場規模分析および前年比成長率分析(%)、リサイクル経路別
- 市場魅力指数、リサイクル経路別
- 直接またはショートループリサイクル
- 概要
- 市場規模分析および前年比成長率分析(%)
- 湿式冶金によるリサイクル
- 乾式冶金によるリサイクル
- ハイブリッドおよび新興ルート
- 概要
- 原産業界別
- はじめに
- 原産業界別の市場規模分析および前年比成長率分析(%)
- 原産業界別の市場魅力度指数
- 自動車およびeモビリティ
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 風力エネルギー
- 民生用電子機器およびデータストレージ
- 産業用モーターおよびオートメーション
- 医療機器
- 航空宇宙および防衛
- 家電およびHVAC
- その他
- はじめに
- 原料タイプ別
- 概要
- 市場規模分析および前年比成長率分析(%)、原料タイプ別
- 市場魅力度指数、原料タイプ別
- 製造スクラップおよび切削くず
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 使用済み部品
- 混合磁石・ベアリングアセンブリ
- 既存在庫
- 概要
- 出力形態別
- はじめに
- 出力形態別の市場規模分析および前年比成長率分析(%)
- 出力形態別の市場魅力指数
- 再利用可能な磁石およびアセンブリ
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 磁石用合金および粉末
- 混合希土類酸化物
- 分離された希土類酸化物および金属
- その他の回収材料
- はじめに
- 顧客タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、顧客タイプ別
- 顧客タイプ別の市場魅力指数
- 磁石メーカー
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 自動車およびモーターのOEMメーカー
- 電子機器および家電メーカー
- 風力タービンメーカーおよび運営事業者
- 廃棄物管理および電子廃棄物リサイクル業者
- 政府および防衛関連の顧客
- その他
- はじめに
…
【本レポートのお問い合わせ先】
https://www.marketreport.jp/contact
レポートコード:MM10247
- プロチオンアミドの世界市場
- 発電機器レンタルの世界市場規模は2030年までにCAGR 5.6%で拡大する見通し
- ドライウォッシュスプレーの世界市場2025:種類別(トリガー式スプレー、プレス式スプレー)、用途別分析
- ナトリウムオマジンの世界市場
- インテリジェント物流用レデューサーの世界市場
- ストロボビーコン市場:グローバル予測2025年-2031年
- 高速コンパレータの世界及び日本市場2026年:種類別(チャンネル数:4、チャンネル数:2)
- 世界のイオン交換式軟水器市場(2026年~2036年):種類別、用途別、再生方法別、地域別
- ベルト駆動アクチュエータの世界市場
- 眼内白内障レンズの世界市場2025:メーカー別、地域別、タイプ・用途別
- 3Dセンサーの世界市場(~2032):センサー種類別、技術別、用途別
- 車線逸脱警告(Ldw)システムの世界市場